

بورس۲۴: شرکت مهندسی صنعتی روان فنآور با دریافت مجوز از مگاموتور، نرخ فروش انواع شاتون (پراید، تیبا و نیسان) را با اعمال عطف به ماسبق از ابتدای سال ۱۴۰۵ افزایش داد که این تغییر نرخ، محرک جدی برای بهبود حاشیه سود این قطعهساز بورسی خواهد بود.
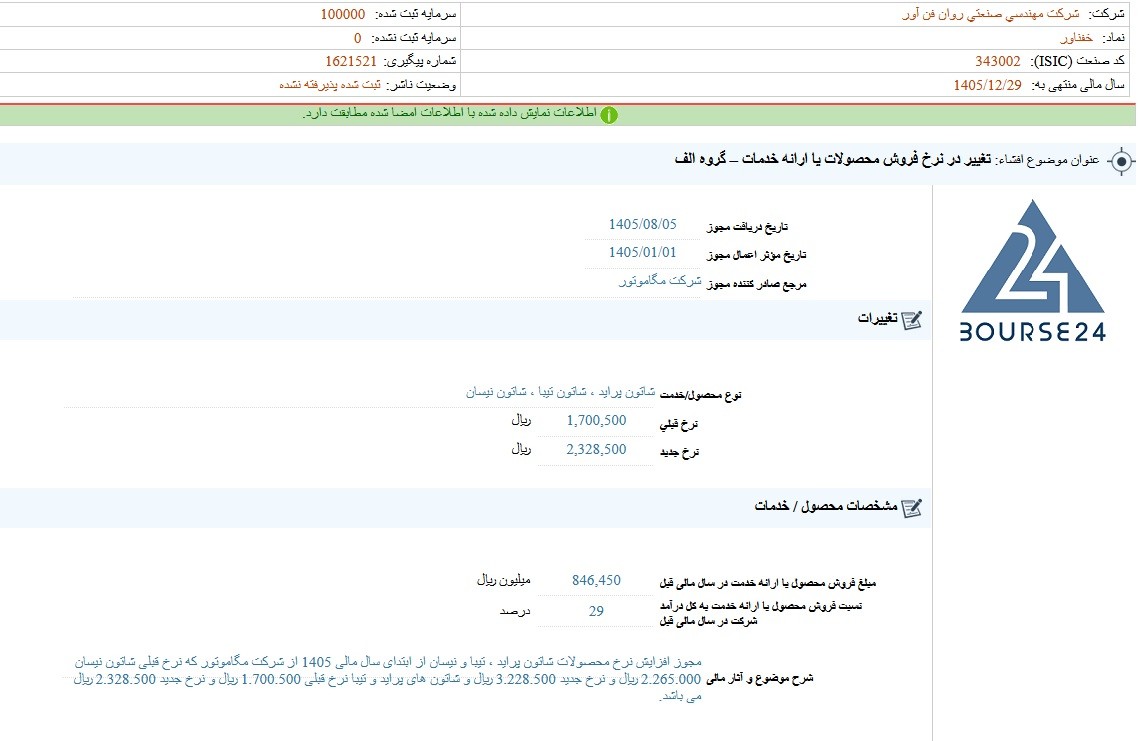
به گزارش کدال نگر بورس24 ، شرکت مهندسی صنعتی روان فنآور در افشای اطلاعات بااهمیت خود از گروه الف، از دریافت مجوز تغییر نرخ فروش محصولات استراتژیک خود شامل شاتون پراید، شاتون تیبا و شاتون نیسان خبر داد. این مجوز که در تاریخ پنجم آبان ماه ۱۴۰۵ صادر شده، دارای تاریخ مؤثر اعمال از ابتدای سال مالی یعنی ۱۴۰۵/۰۱/۰۱ است که نشان میدهد اثرات مالی این اصلاح نرخ، شامل عملکرد ماههای گذشته نیز خواهد شد.
بر اساس اطلاعات منتشرشده در سامانه کدال، مرجع صادرکننده این مجوز «شرکت مگاموتور» به عنوان یکی از ارکان اصلی زنجیره تأمین خودروست. در جزئیات تغییرات نرخ اعمالشده، نرخ شاتون نیسان از ۲ میلیون و ۲۶۵ هزار ریال به ۳ میلیون و ۲۲۸ هزار و ۵۰۰ ریال افزایش یافته است. همچنین نرخ شاتونهای پراید و تیبا که پیش از این ۱ میلیون و ۷۰۰ هزار و ۵۰۰ ریال بود، به رقم ۲ میلیون و ۳۲۸ هزار و ۵۰۰ ریال رسید که جهش قابلتوجهی را در نرخهای فروش این اقلام نشان میدهد.
بررسی اهمیت این رویداد در صورتهای مالی شرکت گویای آن است که مبلغ فروش محصولات مذکور در سال مالی قبل (۱۴۰۴) در مجموع ۸۴۶ میلیارد و ۴۵۰ میلیون ریال بوده است. نکته حائز اهمیت دیگر این است که نسبت فروش این محصولات به کل درآمد شرکت در سال مالی گذشته، ۲۹ درصد گزارش شده است؛ به این معنا که نزدیک به یکسوم سبد درآمدی روان فنآور مستقیماً تحت تأثیر این تغییر نرخ قرار دارد و اصلاح قیمتها میتواند پتانسیل سودآوری شرکت را به شکل محسوسی تقویت کند.
در شرح آثار مالی این رویداد آمده است که با توجه به عطف به ماسبق شدن تاریخ اجرای مجوز (فروردین ۱۴۰۵)، مابهالتفاوت درآمد ناشی از افزایش نرخ در ماههای سپریشده از سال جاری نیز محاسبه و در دفاتر شرکت شناسایی خواهد شد. این موضوع میتواند به بهبود نسبتهای مالی، افزایش حاشیه سود ناخالص و جبران بخشی از افزایش هزینههای تولید و مواد اولیه در سال جاری کمک کند.
روان فنآور به عنوان یکی از تأمینکنندگان تخصصی قطعات موتور در صنعت خودرو، با این اقدام توانسته نرخ محصولات خود را با بهای تمامشده و شرایط تورمی همگام کند. سهامداران و تحلیلگران بازار سرمایه اکنون منتظر انعکاس این تعدیل نرخ مثبت در صورتهای مالی میاندورهای شرکت و بهبود چشمانداز سود هر سهم (EPS) در گزارشهای آتی کدال خواهند بود.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.