

بورس24: شرکت سیمان خاش با انتشار اطلاعیه تفصیلی در سامانه کدال، دلایل رشد خیرهکننده ۱۳۱ درصدی سود عملیاتی خود در دوره ۶ ماهه منتهی به شهریور ۱۴۰۵ را تشریح و اعلام کرد که رشد حجم فروش و درآمدهای عملیاتی، اثر افزایش بهای تمامشده را به طور کامل جبران کرده است.
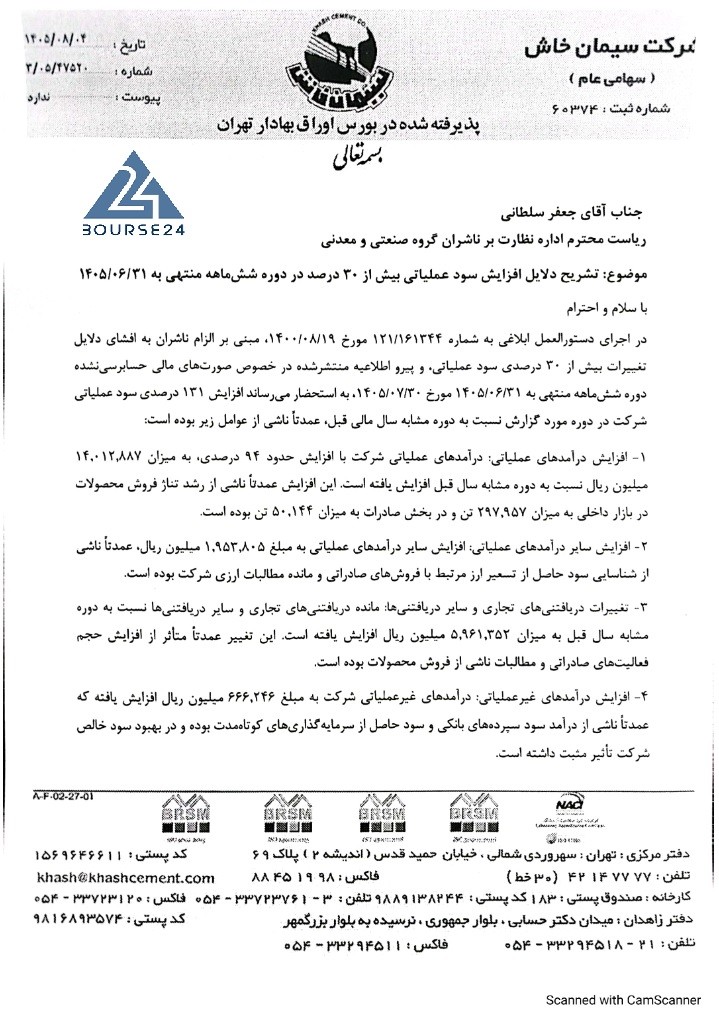
به گزارش کدال نگر بورس24 ، شرکت سیمان خاش که به عنوان یکی از نمادهای پیشرو و خوشنام صنعت سیمان در بازار سرمایه شناخته میشود، در راستای اجرای دقیق دستورالعمل ابلاغی سازمان بورس و اوراق بهادار مبنی بر الزام ناشران بورسی به افشای دلایل تغییرات بیش از ۳۰ درصدی سود عملیاتی، اطلاعیه تکمیلی و مشروحی را در خصوص صورتهای مالی حسابرسینشده دوره ۶ ماهه منتهی به ۳۱ شهریور ماه ۱۴۰۵ منتشر کرد. این گزارش روشنگرانه، ابعاد تازهای از عملکرد درخشان این بنگاه تولیدی را برای سهامداران و تحلیلگران بازار سرمایه عیان ساخت.
بر اساس مفاد این گزارش رسمی، سود عملیاتی شرکت سیمان خاش در دوره مورد گزارش در مقایسه با مدت مشابه سال مالی قبل با جهشی کمسابقه و معادل ۱۳۱ درصد همراه شده است. بررسیهای کارشناسی حاکی از آن است که این دستاورد بزرگ، حاصل همافزایی چندین عامل کلیدی در ساختار عملیاتی و مالی شرکت است.
نخستین و مهمترین پیشران این رشد، جهش چشمگیر درآمدهای عملیاتی شرکت است که با افزایشی در حدود ۹۴ درصدی، به میزان ۱۴,۰۱۲,۸۸۷ میلیون ریال نسبت به دوره مشابه سال قبل فزونی یافته است. این انبساط درآمدی عمدتاً ریشه در توسعه حجم فیزیکی فروش محصولات داشته است؛ جایی که «سخاش» توانسته است حجم فروش خود در بازار داخلی را به میزان قابلتوجه ۲۹۷,۹۵۷ تن و در بخش صادراتی نیز به میزان ۵۰,۱۴۴ تن افزایش دهد.
در کنار این دستاوردها، افزایش سایر درآمدهای عملیاتی به مبلغ ۱,۹۵۳,۸۰۵ میلیون ریال، عمدتاً ناشی از شناسایی سود حاصل از تسعیر ارز مرتبط با فروشهای صادراتی کلان و مدیریت بهینه مانده مطالبات ارزی شرکت بوده است. همچنین، تغییرات دریافتنیهای تجاری و سایر دریافتنیها به میزان ۵,۹۶۱,۳۵۲ میلیون ریال افزایش یافته که این تغییر نیز متأثر از توسعه حجم فعالیتهای صادراتی و مطالبات ناشی از فروش محصولات است. در بخش مالی نیز، افزایش درآمدهای غیرعملیاتی به مبلغ ۶۶۶,۲۴۶ میلیون ریال ناشی از سود سپردههای بانکی و سرمایهگذاریهای کوتاهمدت، تأثیر مثبتی بر بهبود سود خالص شرکت بر جای گذاشته است.
از سوی دیگر، بررسی دقیق صورتهای مالی نشان میدهد که بهای تمامشده محصولات فروشرفته نیز در این دوره به میزان ۷,۸۴۹,۳۳۵ میلیون ریال افزایش یافته که این رویداد عمدتاً ناشی از رشد عمومی هزینههای تولید بوده است؛ با این وجود، مدیریت کارآمد شرکت توانisت با اتکا به رشد چشمگیر درآمدهای عملیاتی و توسعه تناژ فروش، اثر افزایش بهای تمامشده را به طور کامل خنثی و جبران نموده و بستر لازم برای تحقق سود عملیاتی ۱۳۱ درصدی را فراهم سازد.
انتشار این گزارش مطلوب و شفاف، چشمانداز بسیار روشنی را از کارایی مدیریت و پایداری سودآوری «سخاش» در تابلوی بورس ترسیم کرده است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.