

به گزارش کدال نگر بورس 24، شرکت پتروشیمی زاگرس صورتهای مالی میاندورهای ۶ ماهه منتهی به 1405.06.31 (حسابرسینشده) را منتشر کرد که نشاندهنده عملکرد درخشان و رشد چشمگیر سودآوری این غول متانولساز است.
به گزارش کدال نگر بورس24 ، شرکت پتروشیمی زاگرس صورتهای مالی میاندورهای ۶ ماهه منتهی به 1405.06.31 (حسابرسینشده) را منتشر کرد که نشاندهنده عملکرد درخشان و رشد چشمگیر سودآوری این غول متانولساز است.
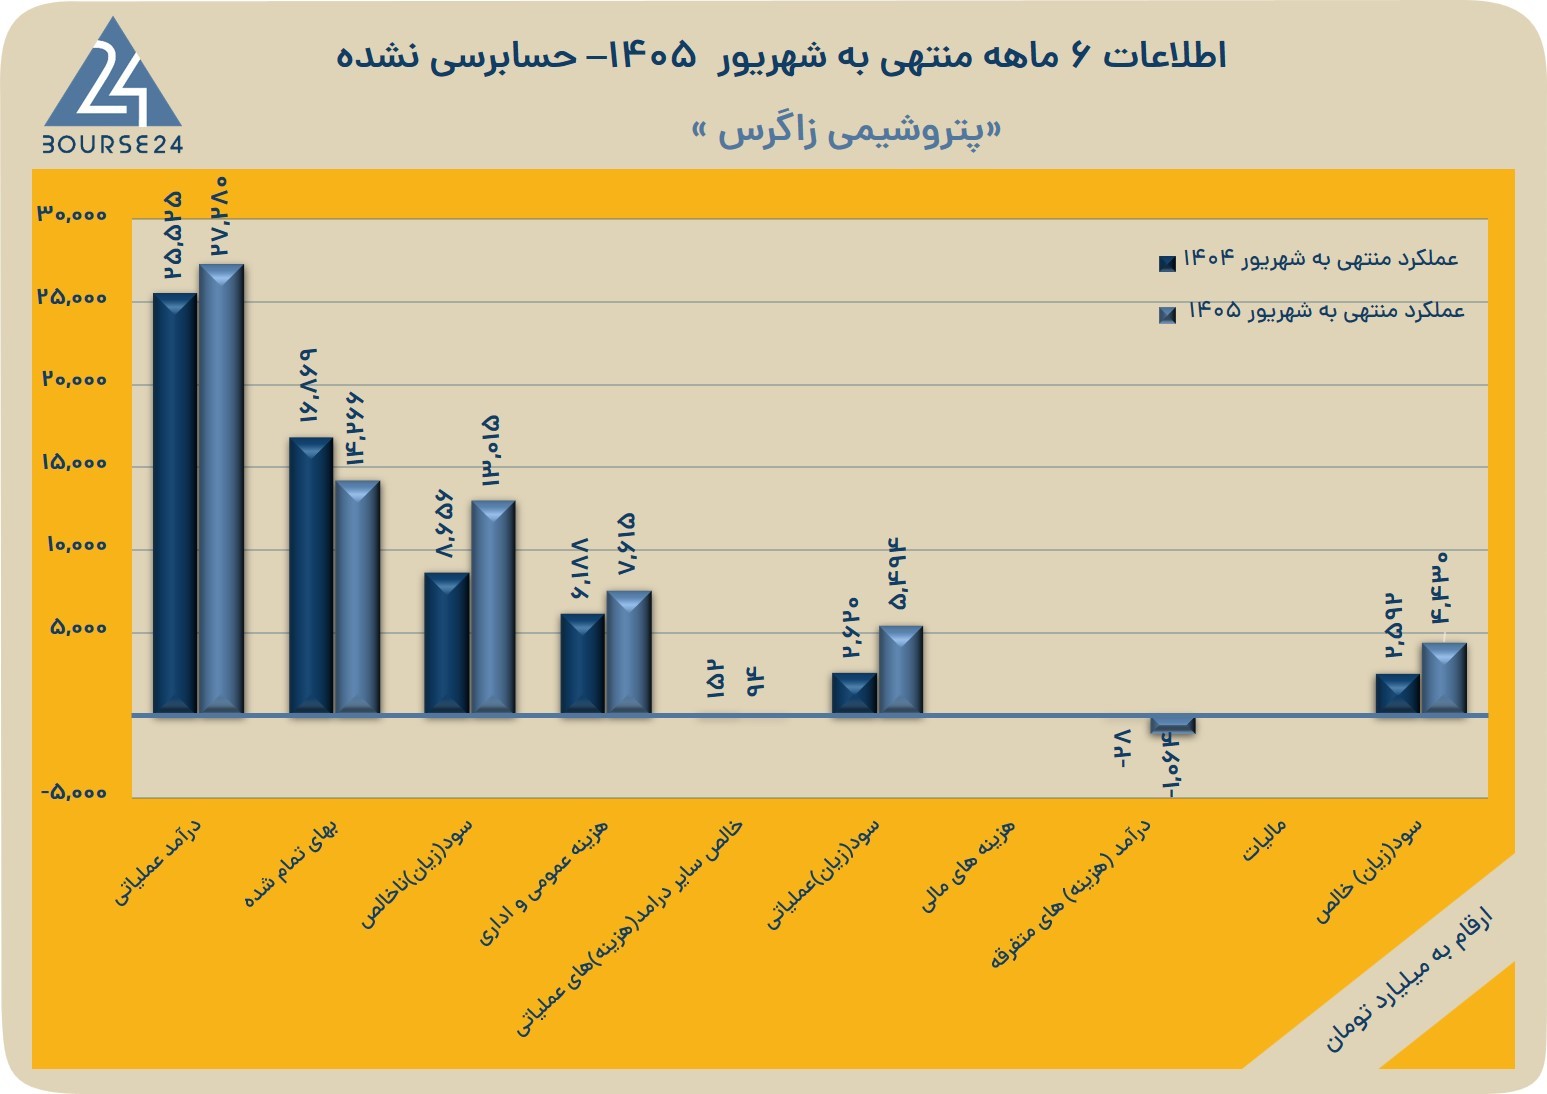
بر اساس اطلاعات منتشرشده در سامانه کدال، پتروشیمی زاگرس در نیمه نخست سال مالی جاری موفق به تحقق 27.3 همت درآمد عملیاتی شد که نسبت به درآمد 25.5 همت دوره مشابه سال قبل، رشدی ۷ درصدی را نشان میدهد. نکته برجسته در کارنامه ۶ ماهه زاگرس، مدیریت بهای تمامشده درآمدهای عملیاتی است؛ این رقم با کاهشی ۱۵ درصدی از ۱۶ هزار و ۸۶۹ میلیارد تومان به ۱۴ هزار و ۲۶۶ میلیارد تومان رسید که حاصل آن جهش ۵۰ درصدی سود ناخالص شرکت و ثبت رقم ۱۳ هزار و ۱۵ میلیارد تومان در برابر ۸ هزار و ۶۵۶ میلیارد تومان دوره گذشته بود.
زاگرس برای 6 ماهه باقی مانده سال 1405 نیز درآمد عملیاتی بیش از 62 همت پیش بینی نموده که در صورت تحقق آن مجمع درآمد فروش شرکت به 90 همت خواهد رسید.
در بخش هزینههای عمومی، اداری و فروش، این شرکت رقمی معادل ۷ هزار و ۶۱۵ میلیارد تومان ثبت کرد که افزایشی ۲۳ درصدی نسبت به دوره گذشته داشته است. مجموعه این عوامل سود عملیاتی شرکت را با رشدی ۱۱۰ درصدی همراه کرد و از ۲ هزار و ۶۲۰ میلیارد تومان در ۶ ماهه سال قبل به ۵ هزار و ۴۹۴ میلیارد تومان در دوره جاری ارتقا داد.
پتروشیمی زاگرس در سرفصل سایر هزینههای غیرعملیاتی خود مبلغ هزار و ۶۴ میلیارد تومان به ثبت رساند که افزایشی مشهود نسبت به رقم ۲۸ میلیارد تومانی سال گذشته را تجربه کرده است؛ با این حال ، سود خالص زاگرس در پایان ۶ ماهه منتهی به 1405.06.31 با رشد کمنظیر ۷۱ درصدی به ۴ هزار و ۴۳۰ میلیارد تومان رسید، در حالی که سود خالص محققشده در دوره مشابه سال قبل ۲ هزار و ۵۹۲ میلیارد تومان بود.
بدین ترتیب، پتروشیمی زاگرس با سرمایه ثبتشده ۲۴۰ میلیارد تومانی در پایان دوره ۶ ماهه سال جاری برای هر سهم خود مبلغ ۱۸ هزار و ۴۵۹ ریال سود خالص محقق کرد که در مقایسه با سود ۱۰ هزار و ۸۰۱ ریالی مدت مشابه سال قبل، ارتقای ۷۱ درصدی را برای سهامداران به همراه داشته است.
زاگرس در خصوص تغییرات عملکرد خود توضیح داد:
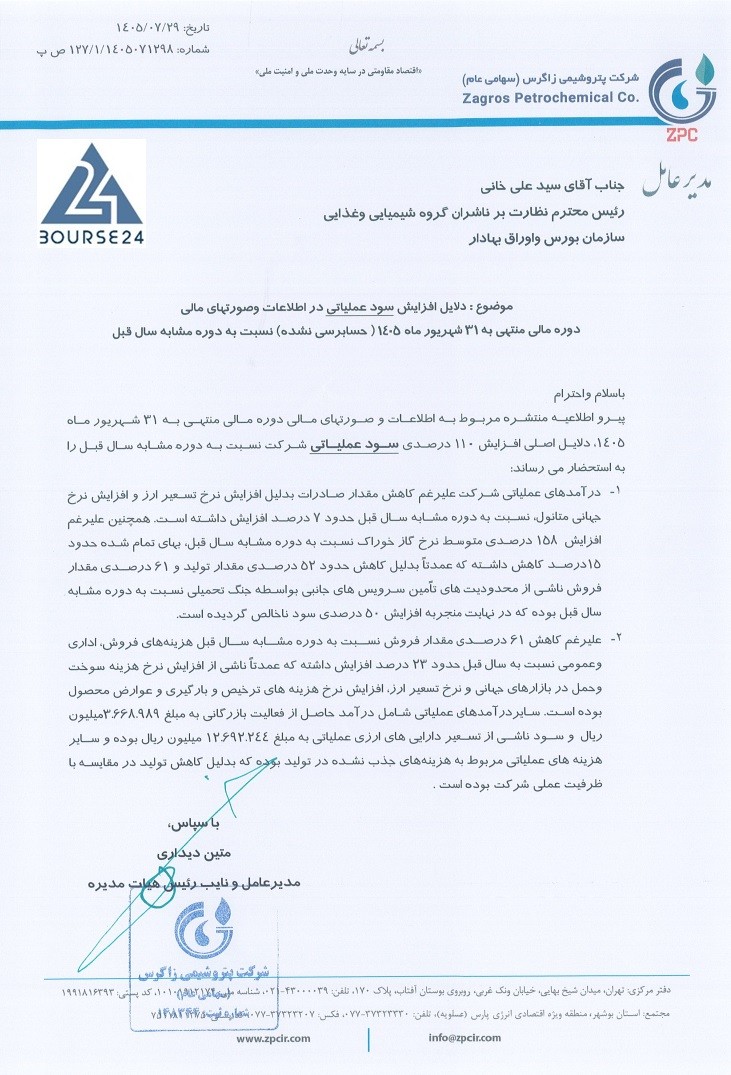
۱- درآمدهای عملیاتی شرکت علیرغم کاهش مقدار صادرات، به دلیل افزایش نرخ تسعیر ارز و افزایش نرخ جهانی متانول نسبت به دوره مشابه سال قبل، حدود ۷ درصد رشد را تجربه کرده است. همچنین علیرغم افزایش ۱۵۸ درصدی متوسط نرخ گاز خوراک، بهای تمامشده کالای فروشرفته حدود ۱۵ درصد افت داشته که عمداً ناشی از کاهش حدود ۵۲ درصدی مقدار تولید و ۶۱ درصدی مقدار فروش به دلیل محدودیتهای تأمین سرویسهای جانبی بهواسطه جنگ تحمیلی بوده و همین امر در نهایت منجر به رشد ۵۰ درصدی سود ناخالص شرکت گردیده است.
۲- علیرغم افت ۶۱ درصدی مقدار فروش، هزینههای فروش، اداری و عمومی نسبت به سال قبل ۲۳ درصد بیشتر شده که بخش عمده آن متأثر از افزایش نرخ هزینه سوخت، حمل در بازارهای جهانی، نرخ تسعیر ارز و افزایش نرخ هزینههای ترخیص، بارگیری و عوارض محصول بوده است. همچنین سایر درآمدهای عملیاتی شامل درآمد حاصل از فعالیت بازرگانی به مبلغ ۳۶۶ میلیارد تومان و سود ناشی از تسعیر داراییهای ارزی عملیاتی به مبلغ ۱۲۶۹ میلیارد تومان بوده و سایر هزینههای عملیاتی نیز مربوط به هزینههای جذبنشده در تولید ناشی از افت تولید در مقایسه با ظرفیت عملی شرکت است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.