

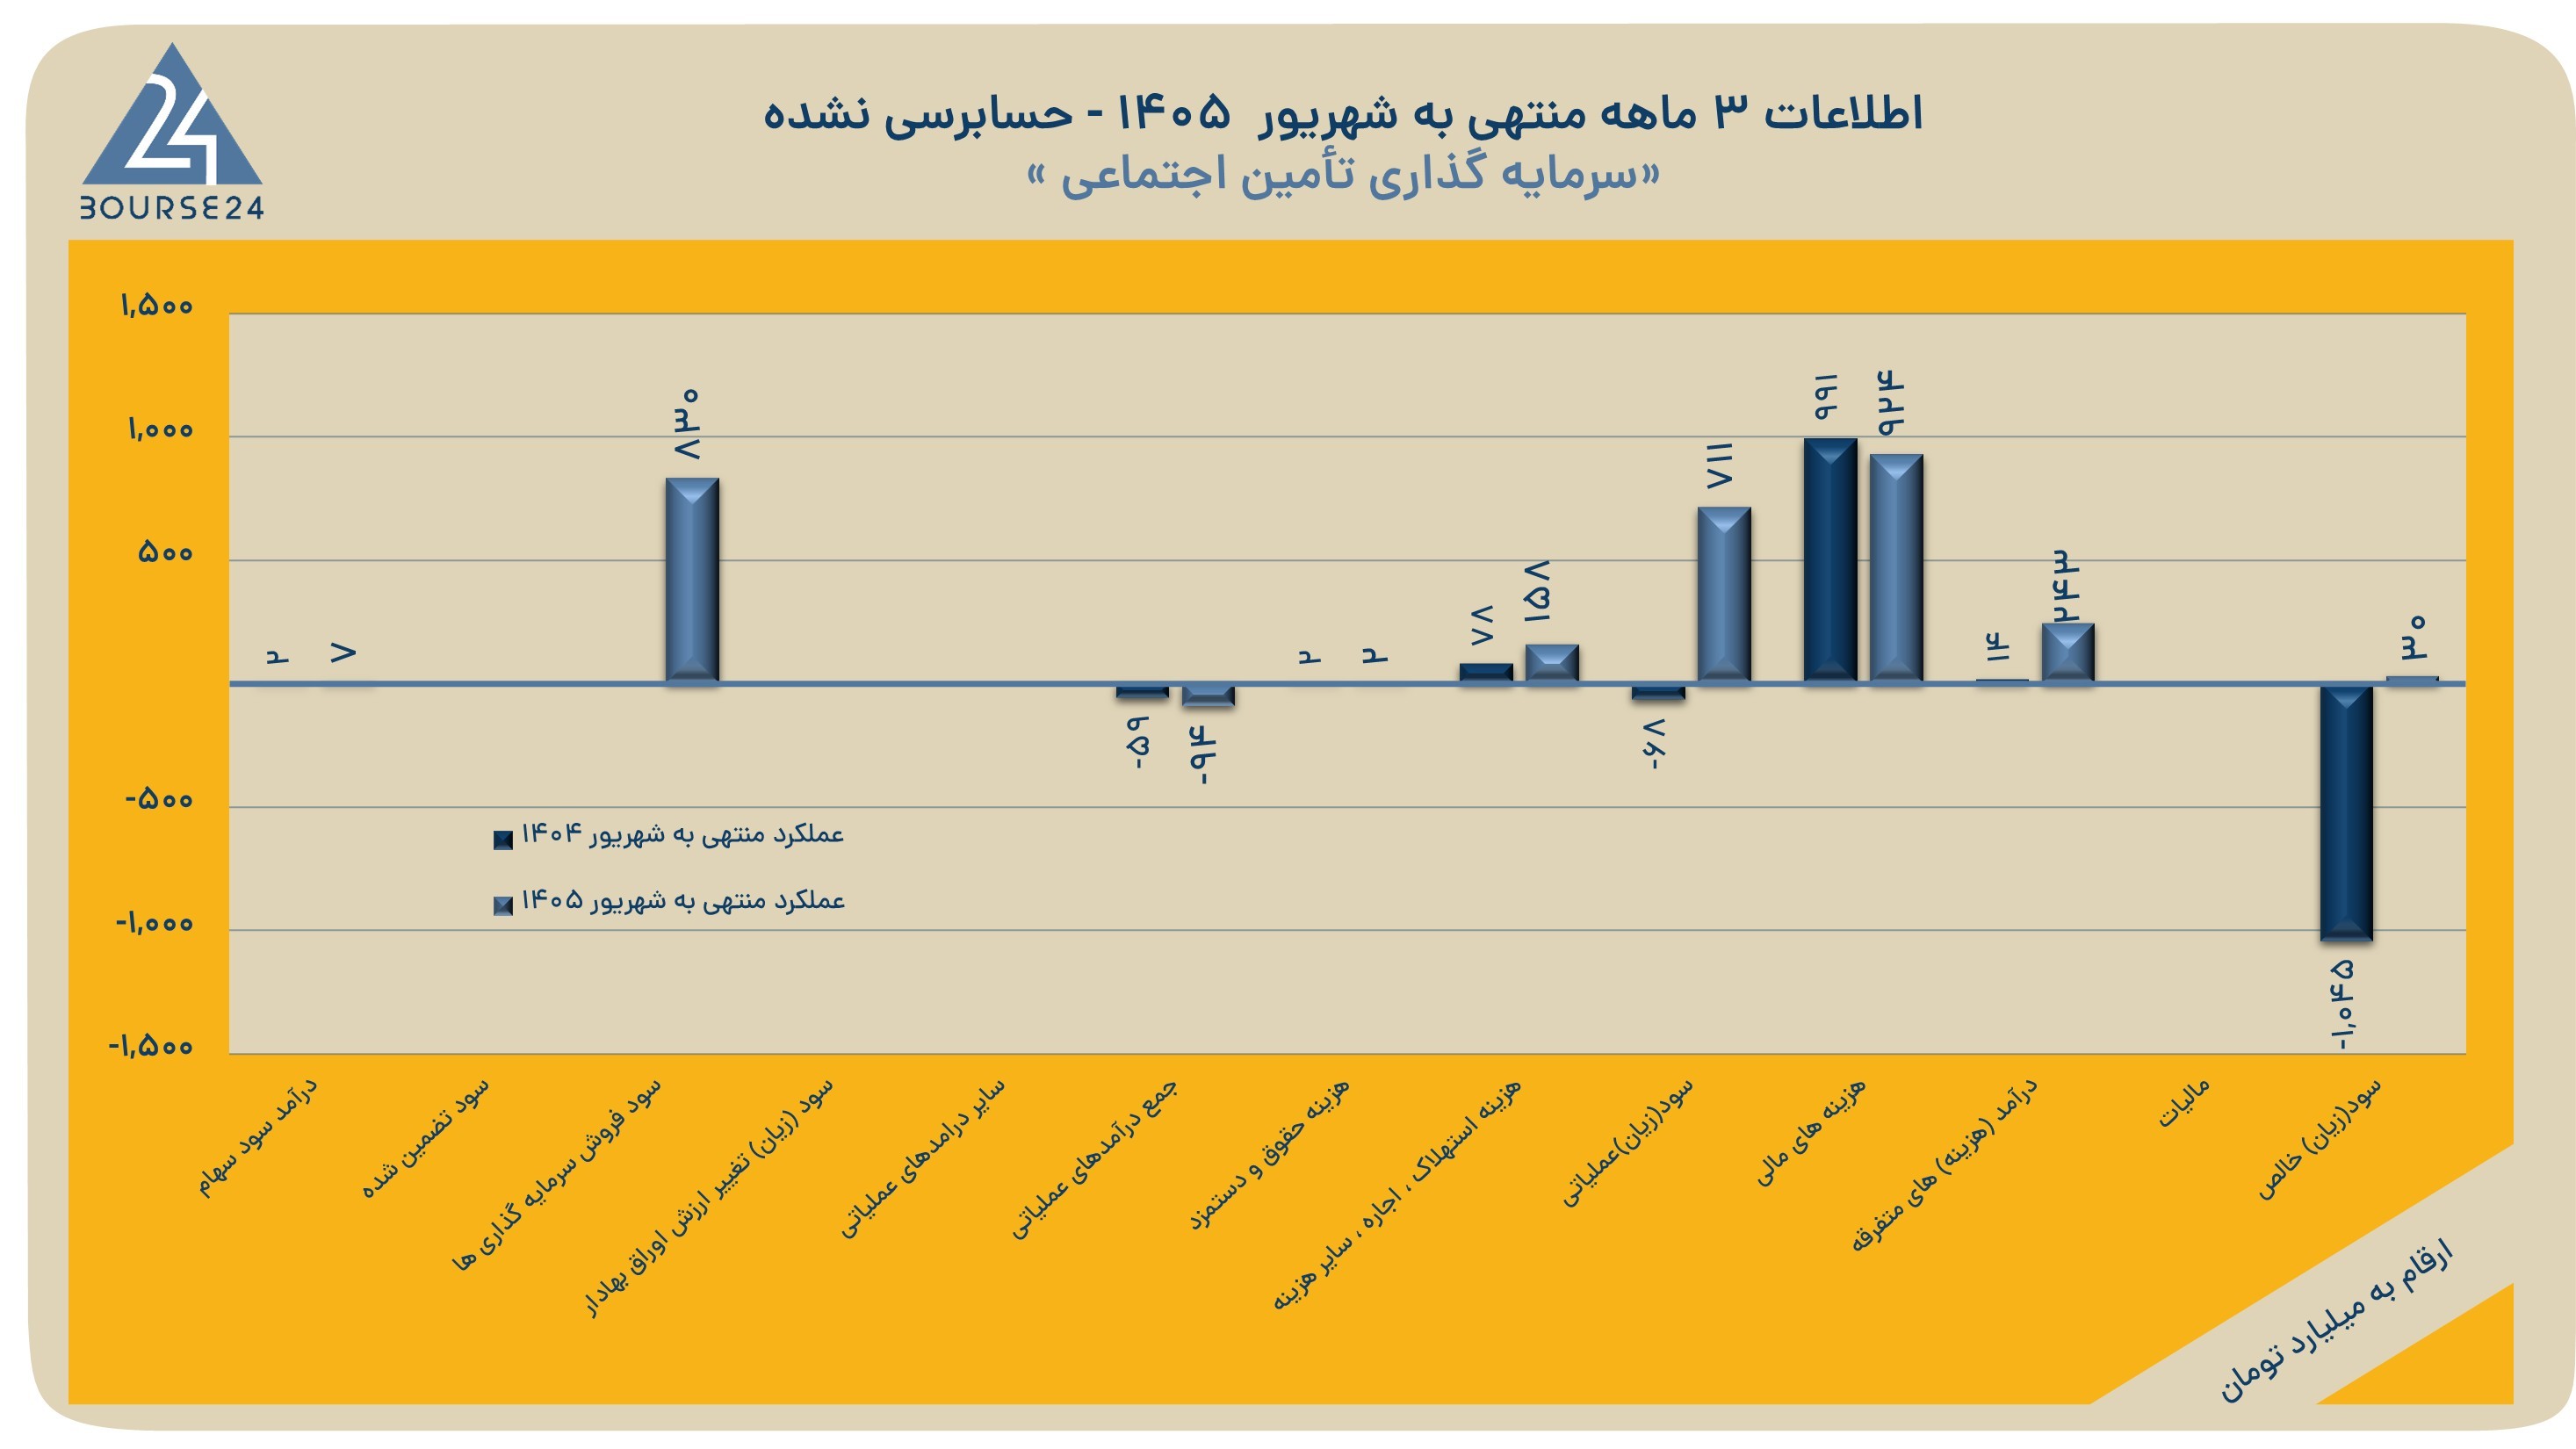
به گزارش کدال نگر بورس ۲۴، سرمایهگذاری تأمین اجتماعی در گزارش سهماهه منتهی به شهریور ۱۴۰۵، از زیان خالص حدود یکهزار و ۴۵ میلیارد تومانی در دوره مشابه سال قبل به سود خالص حدود ۳۰ میلیارد تومان رسید. سود عملیاتی شستا نیز که در دوره مشابه سال قبل حدود ۶۸ میلیارد تومان زیان بود، به حدود ۷۱۱ میلیارد تومان سود رسید. این تغییر عمدتاً تحت تأثیر شناسایی درآمد از محل فروش سرمایهگذاریها و بهبود سایر درآمدهای غیرعملیاتی رقم خورد.
به گزارش کدال نگر بورس24 ، سرمایهگذاری تأمین اجتماعی در گزارش سهماهه منتهی به شهریور ۱۴۰۵، از زیان خالص حدود یکهزار و ۴۵ میلیارد تومانی در دوره مشابه سال قبل به سود خالص حدود ۳۰ میلیارد تومان رسید. سود عملیاتی شستا نیز که در دوره مشابه سال قبل حدود ۶۸ میلیارد تومان زیان بود، به حدود ۷۱۱ میلیارد تومان سود رسید. این تغییر عمدتاً تحت تأثیر شناسایی درآمد از محل فروش سرمایهگذاریها و بهبود سایر درآمدهای غیرعملیاتی رقم خورد.
۸۳۰ میلیارد تومان سود از فروش سرمایهگذاریها
درآمد عملیاتی شستا به حدود ۸۳۸ میلیارد تومان رسید که بخش عمده آن، معادل حدود ۸۳۰ میلیارد تومان، از محل سود فروش سرمایهگذاریها بود. در کنار آن، شرکت حدود ۲۴۳ میلیارد تومان درآمد خالص غیرعملیاتی شناسایی کرد. شستا اعلام کرده است تغییر این سرفصل ناشی از مختومه شدن پرونده حقوقی علیه گروه صنعتی سدید، مربوط به لولهسازی ماهشهر، به نفع شرکت بوده است.
سود عملیاتی بالا رفت، اما هزینه مالی بخش بزرگی از آن را بلعید
با وجود جهش سود عملیاتی، هزینه مالی شستا به حدود ۹۲۴ میلیارد تومان رسید؛ رقمی که از سود عملیاتی دوره بیشتر است. در نتیجه، سود خالص نهایی به حدود ۳۰ میلیارد تومان محدود شد و سود هر سهم نیز یک ریال گزارش شد. بازگشت شستا به محدوده سودآوری اتفاق مثبتی است، اما برای ارزیابی کیفیت این چرخش باید توجه داشت که سود فروش سرمایهگذاریها و نتیجه پرونده حقوقی نقش مهمی داشتهاند و هزینه مالی همچنان فشار سنگینی بر نتیجه نهایی وارد میکند.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.