

بورس۲۴: شرکت باما در دوره ۶ ماهه منتهی به شهریور ۱۴۰۵ با ثبت جهش خیرهکننده ۶۴۴ درصدی در سود خالص و عبور سود از مرز ۲,۷۰۰ میلیارد تومان، یکی از درخشانترین گزارشهای میاندورهای بازار را به نام خود ثبت کرد.
به گزارش کدال نگر بورس24 ، شرکت باما که سهام آن در بورس اوراق بهادار تهران با نماد «کاما» معامله میشود، صورتهای مالی میاندورهای ۶ ماهه منتهی به شهریور ۱۴۰۵ را روی سامانه کدال منتشر کرد. ارقام این گزارش حکایت از رشد انفجاری و جهشی بیسابقه در تمامی سرفصلهای اصلی درآمدی و سودآوری این شرکت معدنی دارد و نشان میدهد کاما یکی از پرفروغترین دورههای مالی تاریخ فعالیت خود را به ثبت رسانده است.
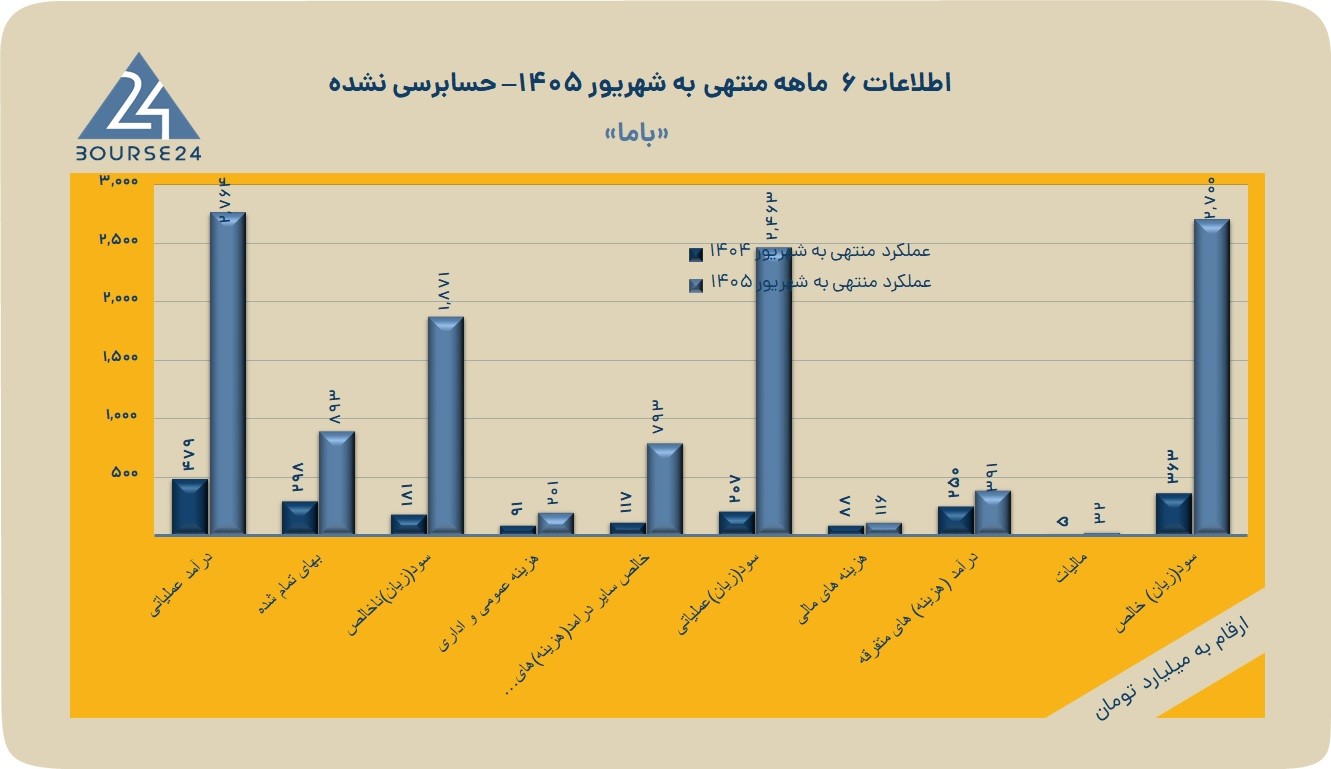
بر اساس این گزارش، شرکت باما در نیمه نخست سال مالی ۱۴۰۵ موفق شد سود خالصی معادل ۲,۷۰۰ میلیارد تومان محقق نماید. بررسی گزارش این شرکت نشان میدهد که سود خالص دوره جاری در مقایسه با دوره مشابه سال قبل با افزایشی معادل ۶۴۴ درصد (معادل رشد ۶.۵ برابری) مواجه شده است که این رشد سنگین، بازتابدهنده تحول بنیادین در وضعیت عملیاتی، افزایش حجم فروش و بهینهسازی نرخهای جهانی و داخلی محصولات شرکت است. در این میان، عملکرد فصل تابستان شرکت نیز بسیار خیرهکننده بود؛ بهطوریکه سود خالص فصل تابستان به ازای هر سهم به ۵۷ تومان رسید که این رقم تنها به تنهایی معادل ۸۰ درصد کل سود محققشده در کل سال مالی ۱۴۰۴ است.
در ادامه این گزارش، سود محققشده به ازای هر سهم (EPS) «کاما» با سرمایه ثبتشده حدود ۴,۲۵۷ میلیارد تومانی، به رقم ۶۳۴ ریال بالغ گردید. در بخش سود ناخالص نیز شرکت شاهد رکوردی کمنظیر بود؛ بهطوریکه سود ناخالص با جهش شگفتانگیز ۹۳۶ درصدی نسبت به مدت مشابه سال گذشته، به رقم ۱,۸۷۱ میلیارد تومان رسید. همچنین درآمدهای عملیاتی باما در دوره مورد گزارش با رشد خیرهکننده ۴۷۷ درصدی همراه شد و رقم ۲,۷۶۴ میلیارد تومان (معادل ۲.۸ همت فروش) را به ثبت رساند تا «کاما» با اقتدار در مسیر سودآوری حداکثری گام بردارد. انتشار این ارقام جذاب موجب شد تا نسبت قیمت به درآمد (P/E) شرکت به سطح ۵.۸ واحد کاهش یابد.
شایان ذکر است که سود حاصل از سرمایهگذاریها و شرکتهای زیرمجموعه کاما معمولاً در پایان سال مالی شناسایی میشود. اگرچه کاما برای سال ۱۴۰۵ سود خالص ۴.۵ همت را پیشبینی کرده که برآوردی محافظهکارانه به شمار میرود، اما با توجه به سودآوری بخش سرمایهگذاریها، رشد نرخ ارز توافقی، تراز ارزی بالا، پتانسیل درآمد تسعیر نرخ ارز و ثبات نسبی قیمت روی در بازارهای جهانی، کارشناسان بازار سرمایه انتظار دارند سودآوری این شرکت تا پایان سال به ۷ همت افزایش یابد و نسبت P/E شرکت به ۴.۵ واحد تعدیل شود. افزون بر این، مالکیت بیش از ۴ درصد سهام «فزر»، ۳.۳ درصد آلومینیوم المهدی و ۳۰ درصد شرکت سرزمین جلگه های آسمانی (مس صاحب دیوان) از جمله پتانسیلهای مهم غیربورسی و ارزشمند کاما محسوب میشوند که جذابیتهای این نماد را دوچندان کرده است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.