

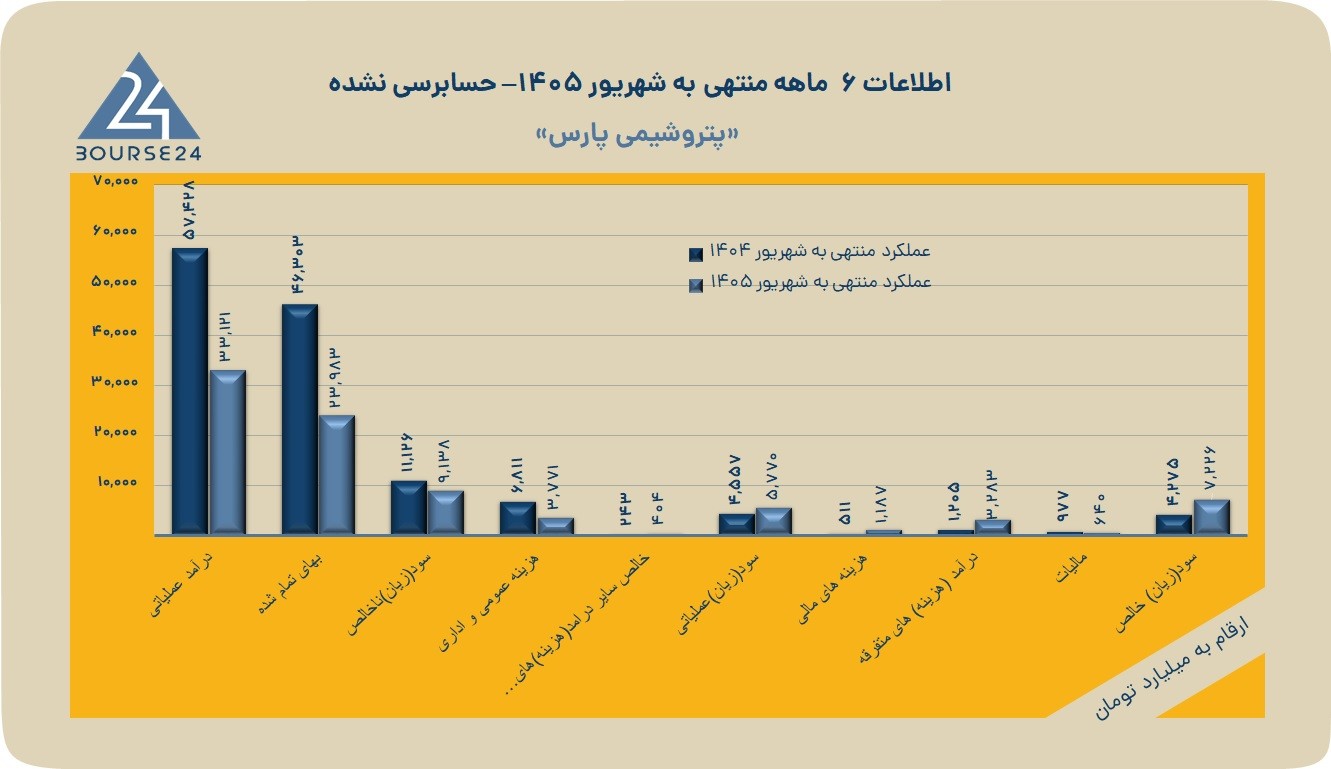
بورس۲۴: شرکت «پتروشیمی پارس» در صورتهای مالی ۶ ماهه منتهی به شهریور ۱۴۰۵، با تحقق سود خالص ۷,۲۲۶ میلیارد تومانی و رشد ۶۹ درصدی سود نسبت به دوره مشابه قبل، گزارش میاندورهای خود را روی سامانه کدال قرار داد و عملکردی ترکیبی از رشد سودآوری و افت درآمدهای عملیاتی را به ثبت رساند.
به گزارش کدال نگر بورس24 ، شرکت پتروشیمی پارس که سهام آن با نماد «پارس» در بازار سرمایه و بورس اوراق بهادار تهران دادوستد میشود، کارنامه عملکرد مالی و عملیاتی خود را در دوره ۶ ماهه منتهی به شهریور ماه ۱۴۰۵ منتشر کرد. این گزارش از تحولات متقابل در ارقام مالی این شرکت بزرگ پتروشیمی در نیمه نخست سال حکایت دارد و نکات قابلتوجهی را پیش روی فعالان بازار سرمایه قرار داده است.
بر اساس اطلاعات مندرج در صورتهای مالی میاندورهای، شرکت پتروشیمی پارس در دوره ۶ ماهه منتهی به شهریور ۱۴۰۵ موفق شد سود خالصی معادل ۷,۲۲۶ میلیارد تومان محقق نماید. بررسیهای کارشناسی گزارش این شرکت نشان میدهد که سود خالص دوره جاری در مقایسه با مدت مشابه سال مالی قبل با افزایشی معادل ۶۹ درصد روبهرو شده است که این رشد چشمگیر، توجه بسیاری از تحلیلگران بازار سرمایه و سهامداران را به سوی خود جلب کرده است.
در ادامه ارزیابی صورتهای مالی «پارس»، این شرکت توانسته است به ازای هر سهم (EPS) خود با سرمایه ثبتشده حدود ۵۴,۶۰۵ میلیارد تومانی، مبلغ ۱۳۲ ریال سود بسازد. این سود هر سهم در مقایسه با سرمایه بزرگ شرکت، بیانگر وضعیت سودآوری این مجموعه است.
از سوی دیگر، بررسی بخش سود و زیان گزارش مذکور حاکی از آن است که برخلاف روند صعودی سود خالص، سود ناخالص شرکت پتروشیمی پارس با کاهشی معادل ۱۸ درصد همراه شده و به رقم ۶۶۹ میلیارد تومان رسیده است. همچنین در بخش درآمدهای عملیاتی، این شرکت با سرمایه ثبتشده ۵۴,۶۰۵ میلیارد تومانی شاهد افتی معادل ۴۲ درصد در درآمدهای خود بود و رقم درآمدهای عملیاتی به ۸۶۷ میلیارد تومان رسید. کارشناسان بازار سرمایه بر این باورند که واکاوی دلایل واگرایی میان رشد سود خالص و کاهش درآمدهای عملیاتی و سود ناخالص میتواند برای تحلیلگران و سهامداران نماد «پارس» حائز اهمیت باشد.
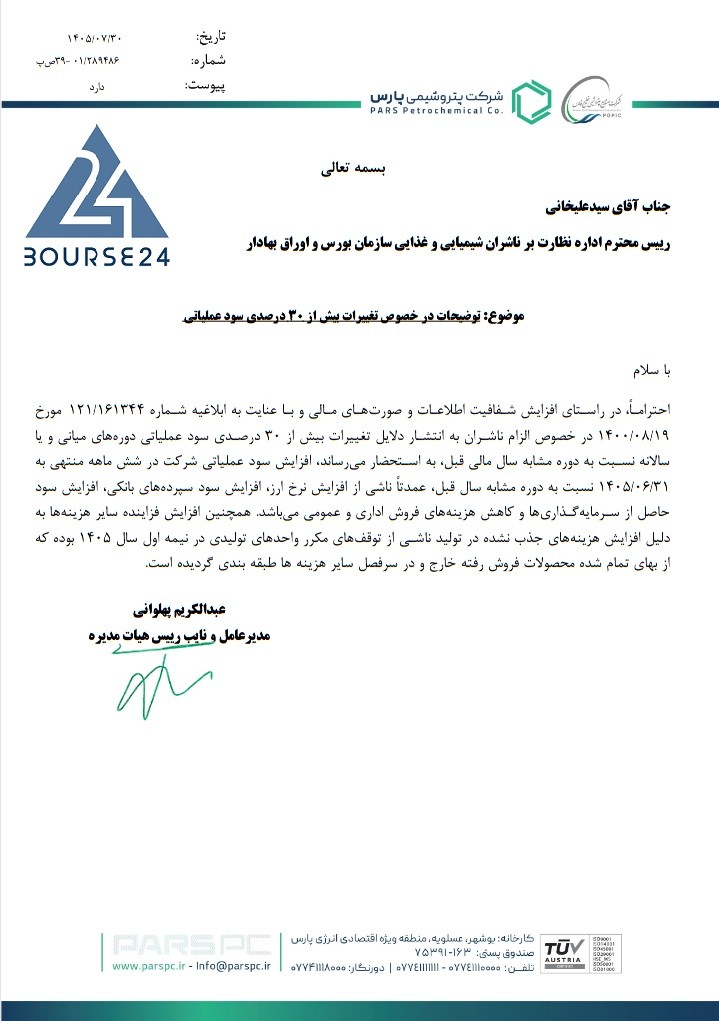
شرکت پتروشیمی پارس همچنین در خصوص دلایل تغییر بیش از ۳۰ درصدی سود عملیاتی دورههای میاندورهای نسبت به دوره مشابه سال قبل اظهار داشت: افزایش سود عملیاتی شرکت در ششماهه منتهی به ۱۴۰۵.۰۶.۳۱ نسبت به دوره مشابه سال قبل، عمدتاً ناشی از افزایش نرخ ارز، افزایش سود سپردههای بانکی، افزایش سود حاصل از سرمایهگذاریها و کاهش هزینههای فروش اداری و عمومی میباشد.
همچنین شرکت اعلام کرد که افزایش فزاینده سایر هزینهها به دلیل افزایش هزینههای جذبنشده در تولید ناشی از توقفهای مکرر واحدهای تولیدی در نیمه اول سال ۱۴۰۵ بوده که از بهای تمامشده محصولات فروشرفته خارج و در سرفصل سایر هزینهها طبقه بندی گردیده است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.