

به گزارش کدال نگر بورس ۲۴، شرکت سیمان ارومیه با نماد «ساروم» در گزارش حسابرسینشده ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، عملکرد مالی مثبتی به ثبت رساند. درآمدهای عملیاتی شرکت با رشد ۷۷ درصدی نسبت به دوره مشابه سال گذشته، از حدود ۲ هزار و ۲۷۷ میلیارد تومان به بیش از ۴ هزار و ۲۲۳ میلیارد تومان رسید.
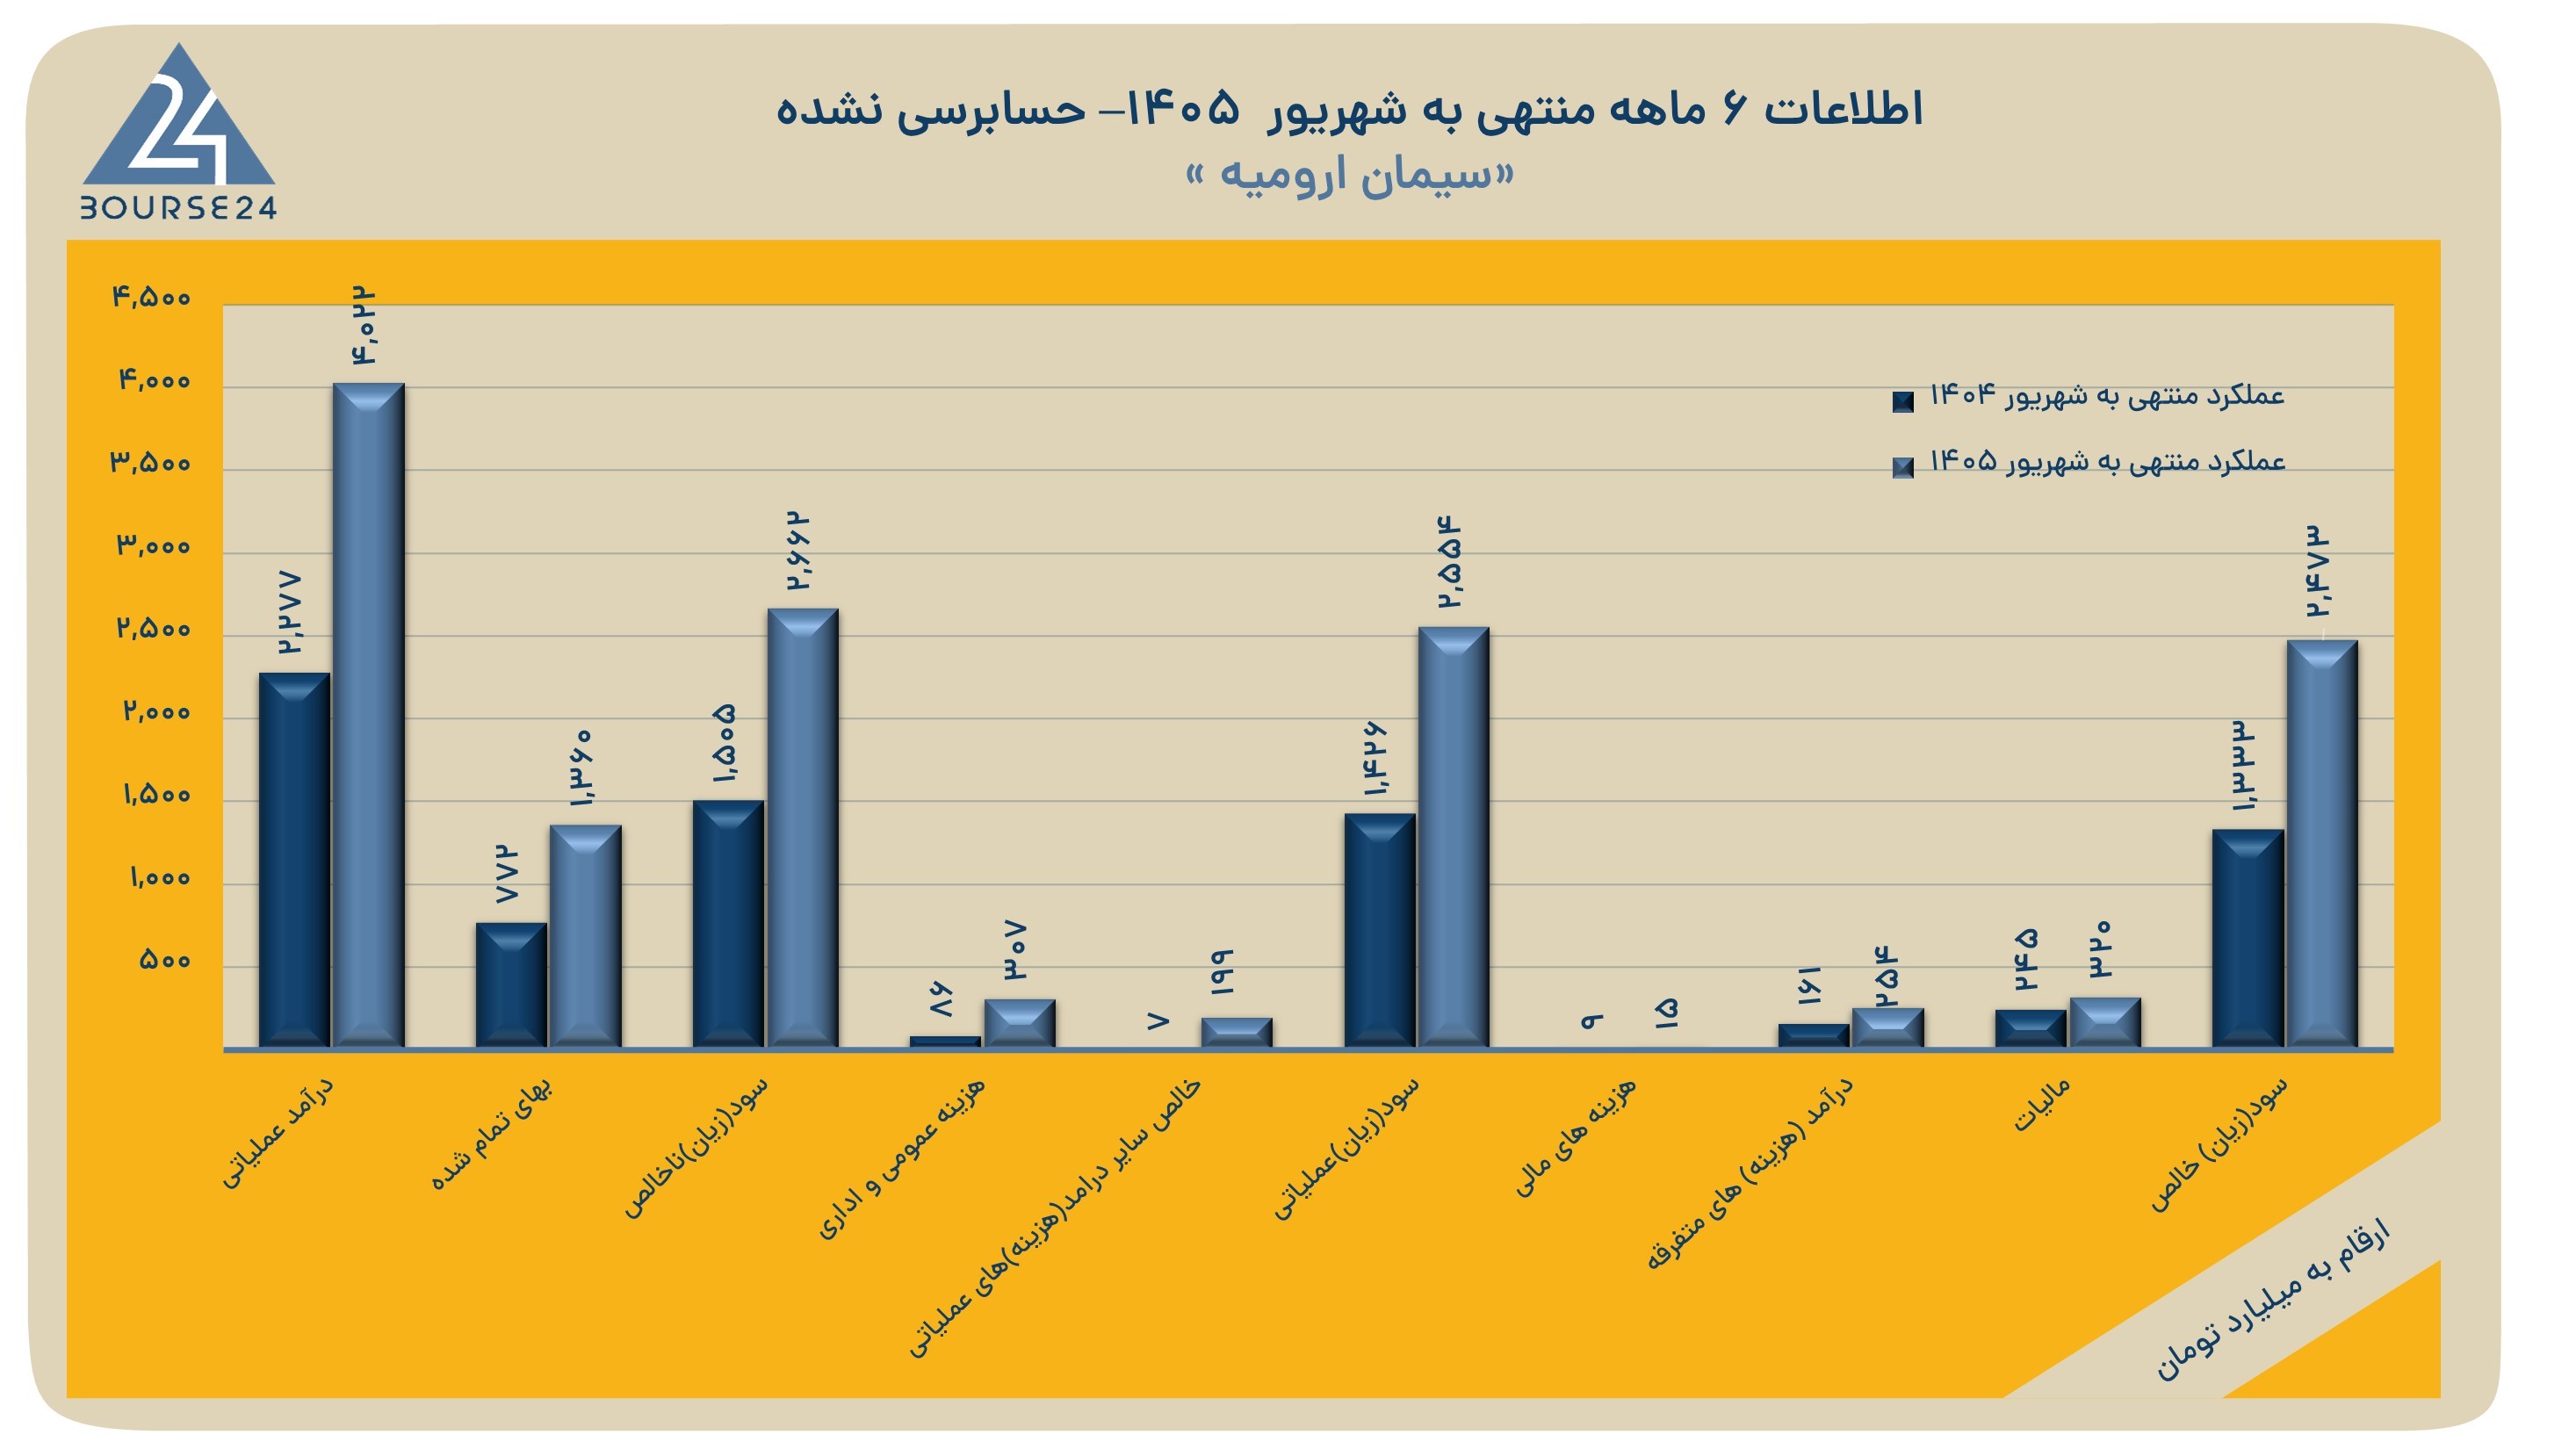
به گزارش کدال نگر بورس24 ، شرکت سیمان ارومیه با نماد «ساروم» در گزارش حسابرسینشده ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، عملکرد مالی مثبتی به ثبت رساند. درآمدهای عملیاتی شرکت با رشد ۷۷ درصدی نسبت به دوره مشابه سال گذشته، از حدود ۲ هزار و ۲۷۷ میلیارد تومان به بیش از ۴ هزار و ۲۲۳ میلیارد تومان رسید. این افزایش درآمد در کنار رشد سود ناخالص، زمینه بهبود سودآوری شرکت را فراهم کرد. سود ناخالص ساروم نیز از حدود یکهزار و ۵۰۵ میلیارد تومان در ششماهه نخست سال گذشته به بیش از ۲ هزار و ۶۶۲ میلیارد تومان افزایش یافت و رشدی معادل ۷۷ درصد را تجربه کرد. همزمانی رشد درآمد و سود ناخالص نشان میدهد شرکت توانسته است افزایش فروش را به رشد قابل توجه سود حاصل از فعالیتهای اصلی تبدیل کند.
بهای تمامشده درآمدهای عملیاتی ساروم در نیمه نخست امسال به حدود یکهزار و ۳۶۰ میلیارد تومان رسید؛ در حالی که این رقم در دوره مشابه سال گذشته نزدیک به ۷۷۲ میلیارد تومان بود. به این ترتیب، بهای تمامشده نیز حدود ۷۶ درصد افزایش یافت، اما رشد درآمد اندکی بیشتر بود و سود ناخالص شرکت را به سطح بالاتری رساند. مقایسه این ارقام نشان میدهد افزایش درآمد و هزینههای مستقیم تقریباً همجهت بودهاند و شرکت توانسته است حاشیه سود ناخالص خود را در سطحی نزدیک به دوره مشابه سال قبل حفظ کند. سود ناخالص بیش از ۲ هزار و ۶۶۲ میلیارد تومانی، پشتوانه اصلی رشد سود عملیاتی و سود خالص ساروم در این دوره به شمار میرود.
سود عملیاتی سیمان ارومیه در ششماهه نخست سال جاری با رشد ۷۹ درصدی از حدود یکهزار و ۴۲۶ میلیارد تومان به بیش از ۲ هزار و ۵۵۳ میلیارد تومان افزایش یافت. با این حال، هزینههای فروش، اداری و عمومی رشد قابل توجهی داشت و از حدود ۸۶ میلیارد تومان به بیش از ۳۰۷ میلیارد تومان رسید. این افزایش هزینه، بخشی از رشد سود ناخالص را جذب کرد، اما مانع افزایش سود عملیاتی نشد. در سوی دیگر، سایر درآمدهای شرکت از حدود ۶ میلیارد و ۸۵۰ میلیون تومان به نزدیک ۱۹۹ میلیارد تومان رسید؛ افزایشی که به تقویت نتیجه عملیاتی کمک کرد. البته برای ارزیابی کیفیت این رشد باید توجه داشت که بخش مهمی از افزایش سایر درآمدها در کنار سود حاصل از فعالیت اصلی قرار گرفته و استمرار آن در دورههای آینده از روی این گزارش به تنهایی قابل نتیجهگیری نیست.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.