

به گزارش کدال نگر بورس ۲۴، شرکت ذوبآهن اصفهان در صورتهای مالی حسابرسینشده ششماهه منتهی به پایان شهریور ۱۴۰۵، با وجود افزایش ۱۷ درصدی درآمدهای عملیاتی، وارد زیان شد. درآمد عملیاتی شرکت از حدود ۳۰ هزار و ۱۱۴ میلیارد تومان در دوره مشابه سال گذشته به ۳۵ هزار و ۲۴۱ میلیارد تومان رسید، اما رشد هزینهها به مراتب بیشتر بود و عملکرد نهایی را تحت فشار قرار داد.
به گزارش کدال نگر بورس24 ، شرکت ذوبآهن اصفهان در صورتهای مالی حسابرسینشده ششماهه منتهی به پایان شهریور ۱۴۰۵، با وجود افزایش ۱۷ درصدی درآمدهای عملیاتی، وارد زیان شد. درآمد عملیاتی شرکت از حدود ۳۰ هزار و ۱۱۴ میلیارد تومان در دوره مشابه سال گذشته به ۳۵ هزار و ۲۴۱ میلیارد تومان رسید، اما رشد هزینهها به مراتب بیشتر بود و عملکرد نهایی را تحت فشار قرار داد.
بهای تمامشده از درآمد پیشی گرفت
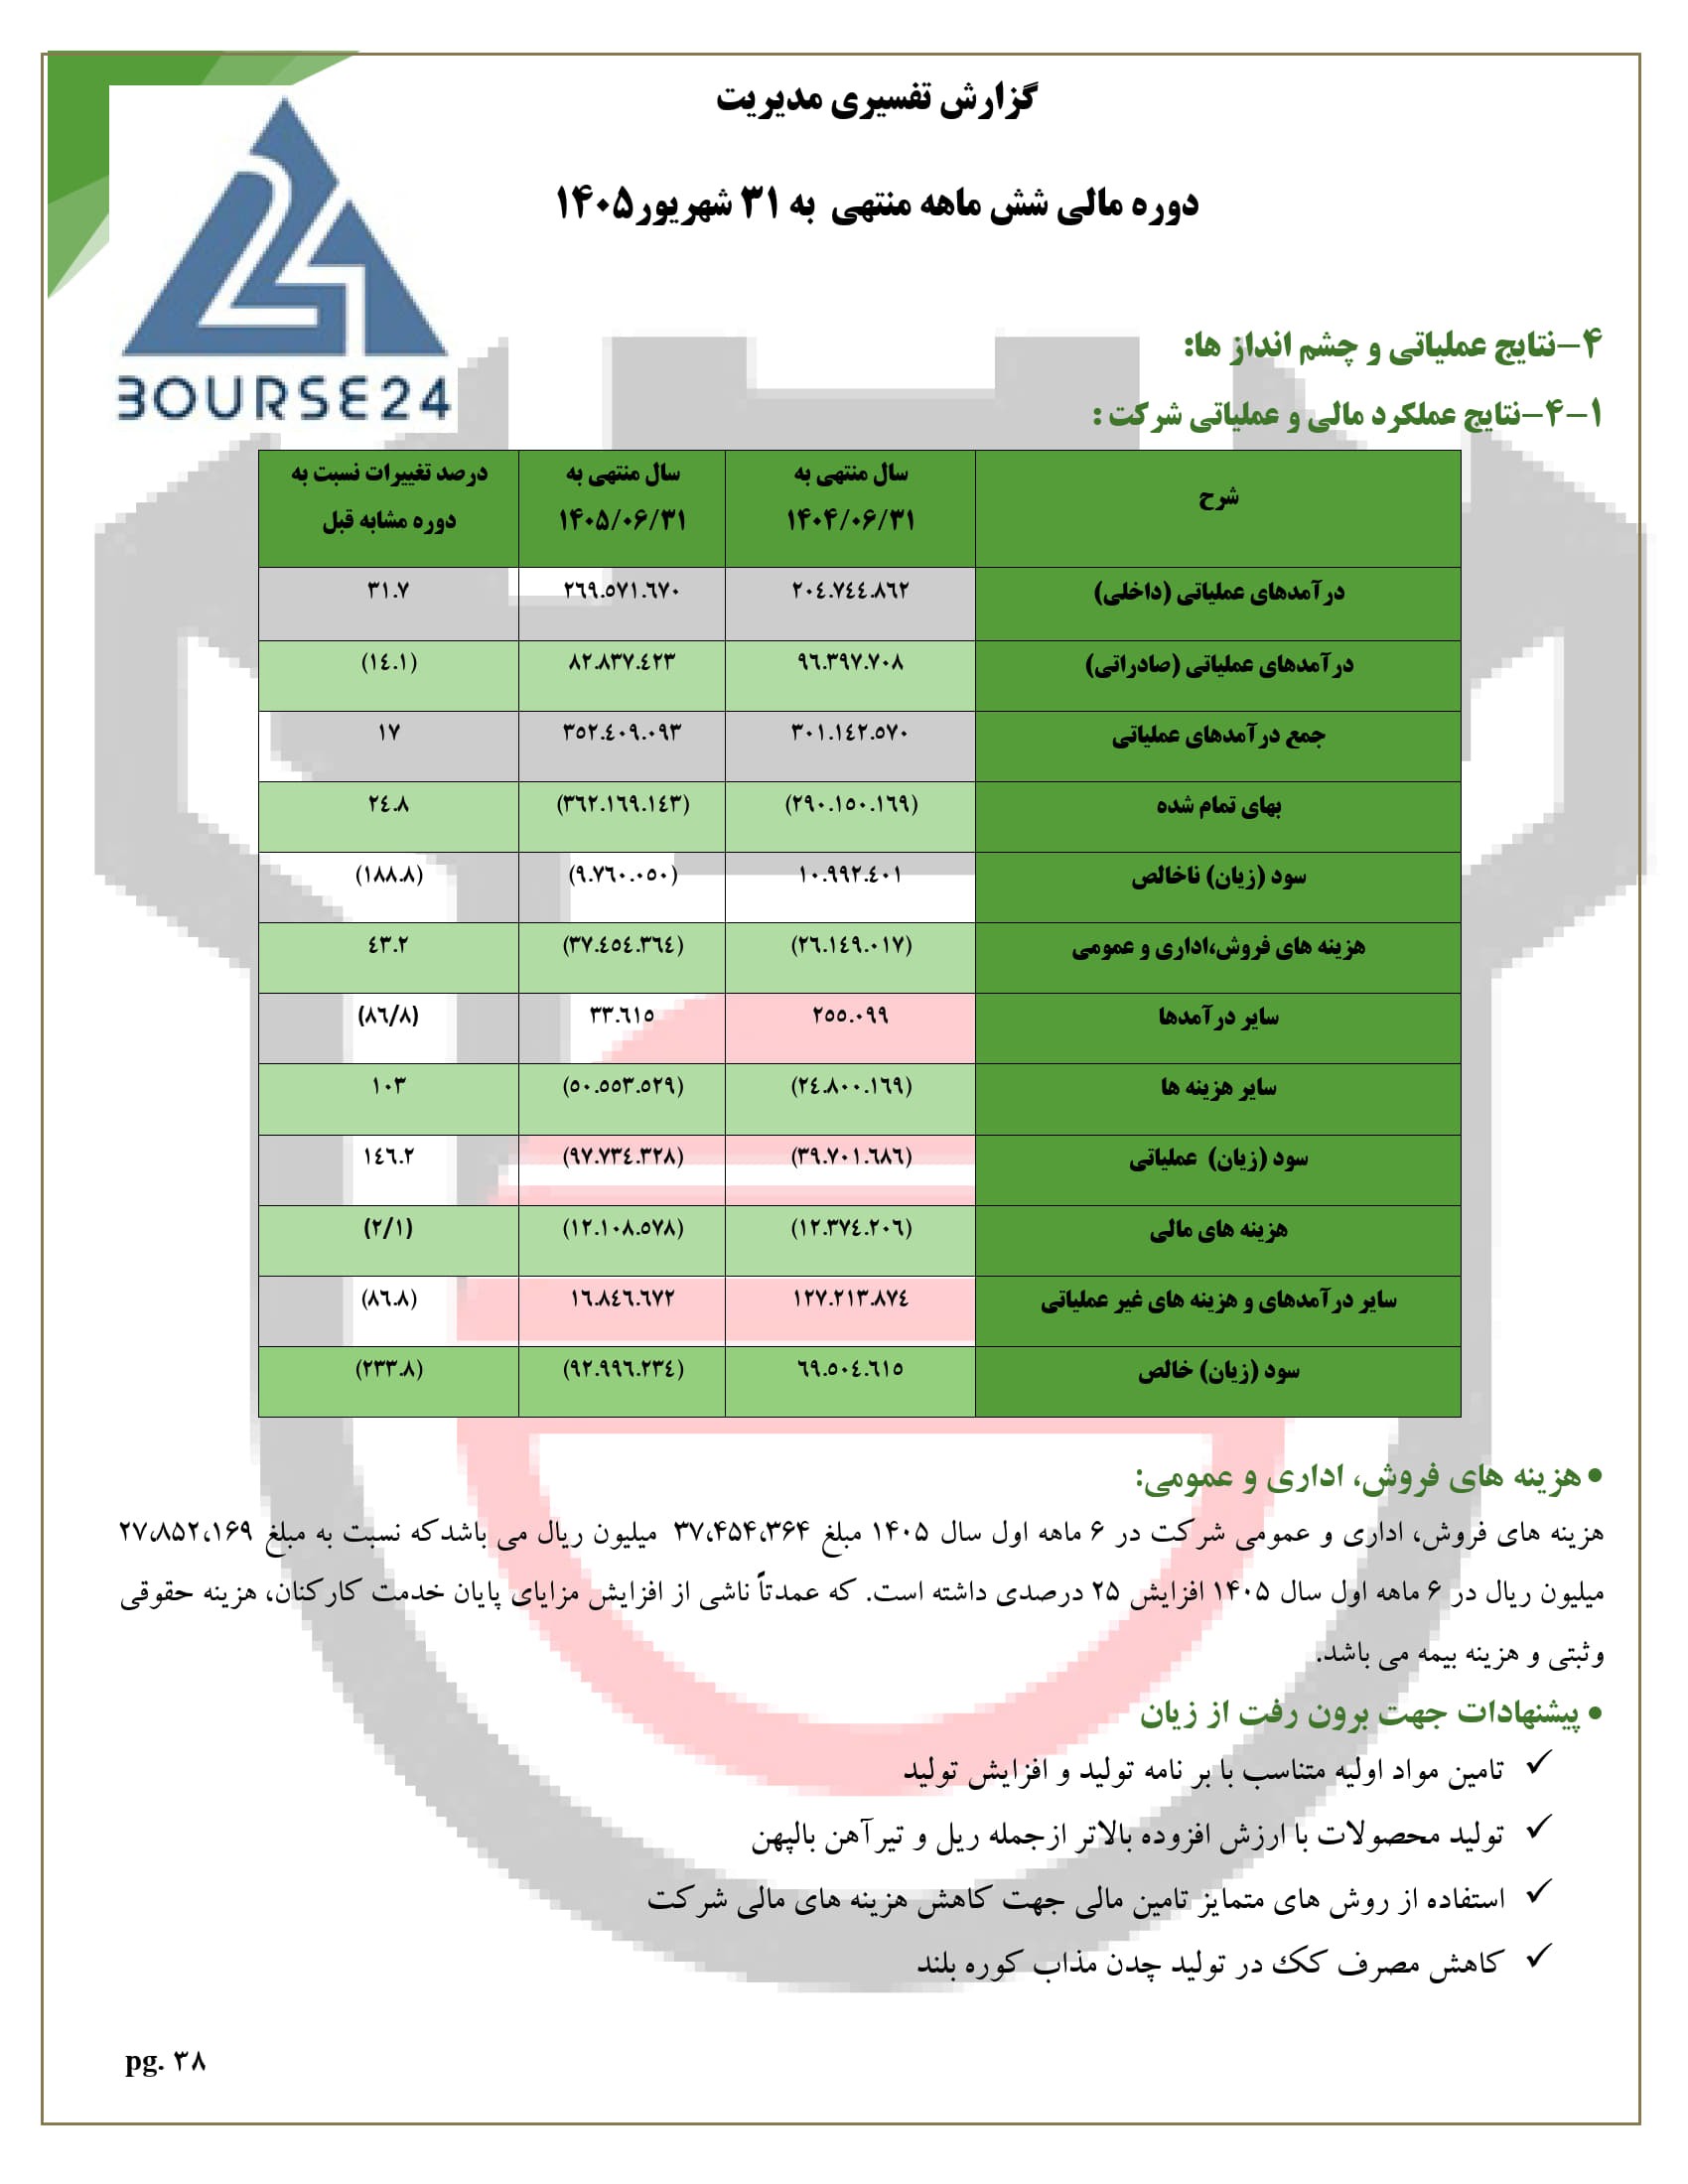
بهای تمامشده درآمدهای عملیاتی با رشد ۲۴.۸ درصدی به حدود ۳۶ هزار و ۲۱۷ میلیارد تومان رسید. در نتیجه، سود ناخالص حدود یکهزار و ۹۹ میلیارد تومانی دوره مشابه سال قبل به زیان ناخالص ۹۷۶ میلیارد تومانی تبدیل شد. این تغییر نشان میدهد شرکت در سطح فعالیت اصلی خود نیز با شکاف منفی میان درآمد و هزینه تولید روبهرو شده است.
زیان عملیاتی به ۹.۷ همت رسید
هزینههای فروش، اداری و عمومی با افزایش ۴۳.۲ درصدی به حدود ۳ هزار و ۷۴۵ میلیارد تومان رسید. در همین حال، سایر هزینههای عملیاتی با رشد ۱۰۳ درصدی از ۲ هزار و ۴۸۰ میلیارد تومان به حدود ۵ هزار و ۵۵ میلیارد تومان افزایش یافت. مجموع این فشارها، زیان عملیاتی «ذوب» را از حدود ۳ هزار و ۹۷۰ میلیارد تومان به ۹ هزار و ۷۷۳ میلیارد تومان رساند؛ بیش از دو برابر زیان دوره مشابه سال قبل.
یکی از تفاوتهای مهم عملکرد امسال، افت ۸۶.۸ درصدی خالص سایر درآمدها و هزینههای غیرعملیاتی است. این قلم که در ششماهه سال گذشته حدود ۱۲ هزار و ۷۲۱ میلیارد تومان درآمد خالص ایجاد کرده بود، در دوره جاری به حدود یکهزار و ۶۸۵ میلیارد تومان کاهش یافت. در نتیجه، این منبع درآمدی دیگر توان جبران زیان عملیاتی سنگین شرکت را نداشت و ذوبآهن در نهایت حدود ۹ هزار و ۳۰۰ میلیارد تومان زیان خالص ثبت کرد.
در گزارش تفسیری، مدیریت تأمین مواد اولیه متناسب با برنامه تولید و افزایش تولید، حرکت به سمت محصولات با ارزش افزوده بالاتر از جمله ریل و تیرآهن بالپهن، استفاده از روشهای متنوع تأمین مالی برای کاهش هزینههای مالی و کاهش مصرف کک در تولید چدن مذاب را از راهکارهای بهبود وضعیت شرکت مطرح کرده است. با این حال، بازگشت به سودآوری به توان شرکت در کنترل بهای تمامشده، مهار هزینههای عملیاتی و بهبود درآمد حاصل از فعالیت اصلی وابسته خواهد بود.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.