

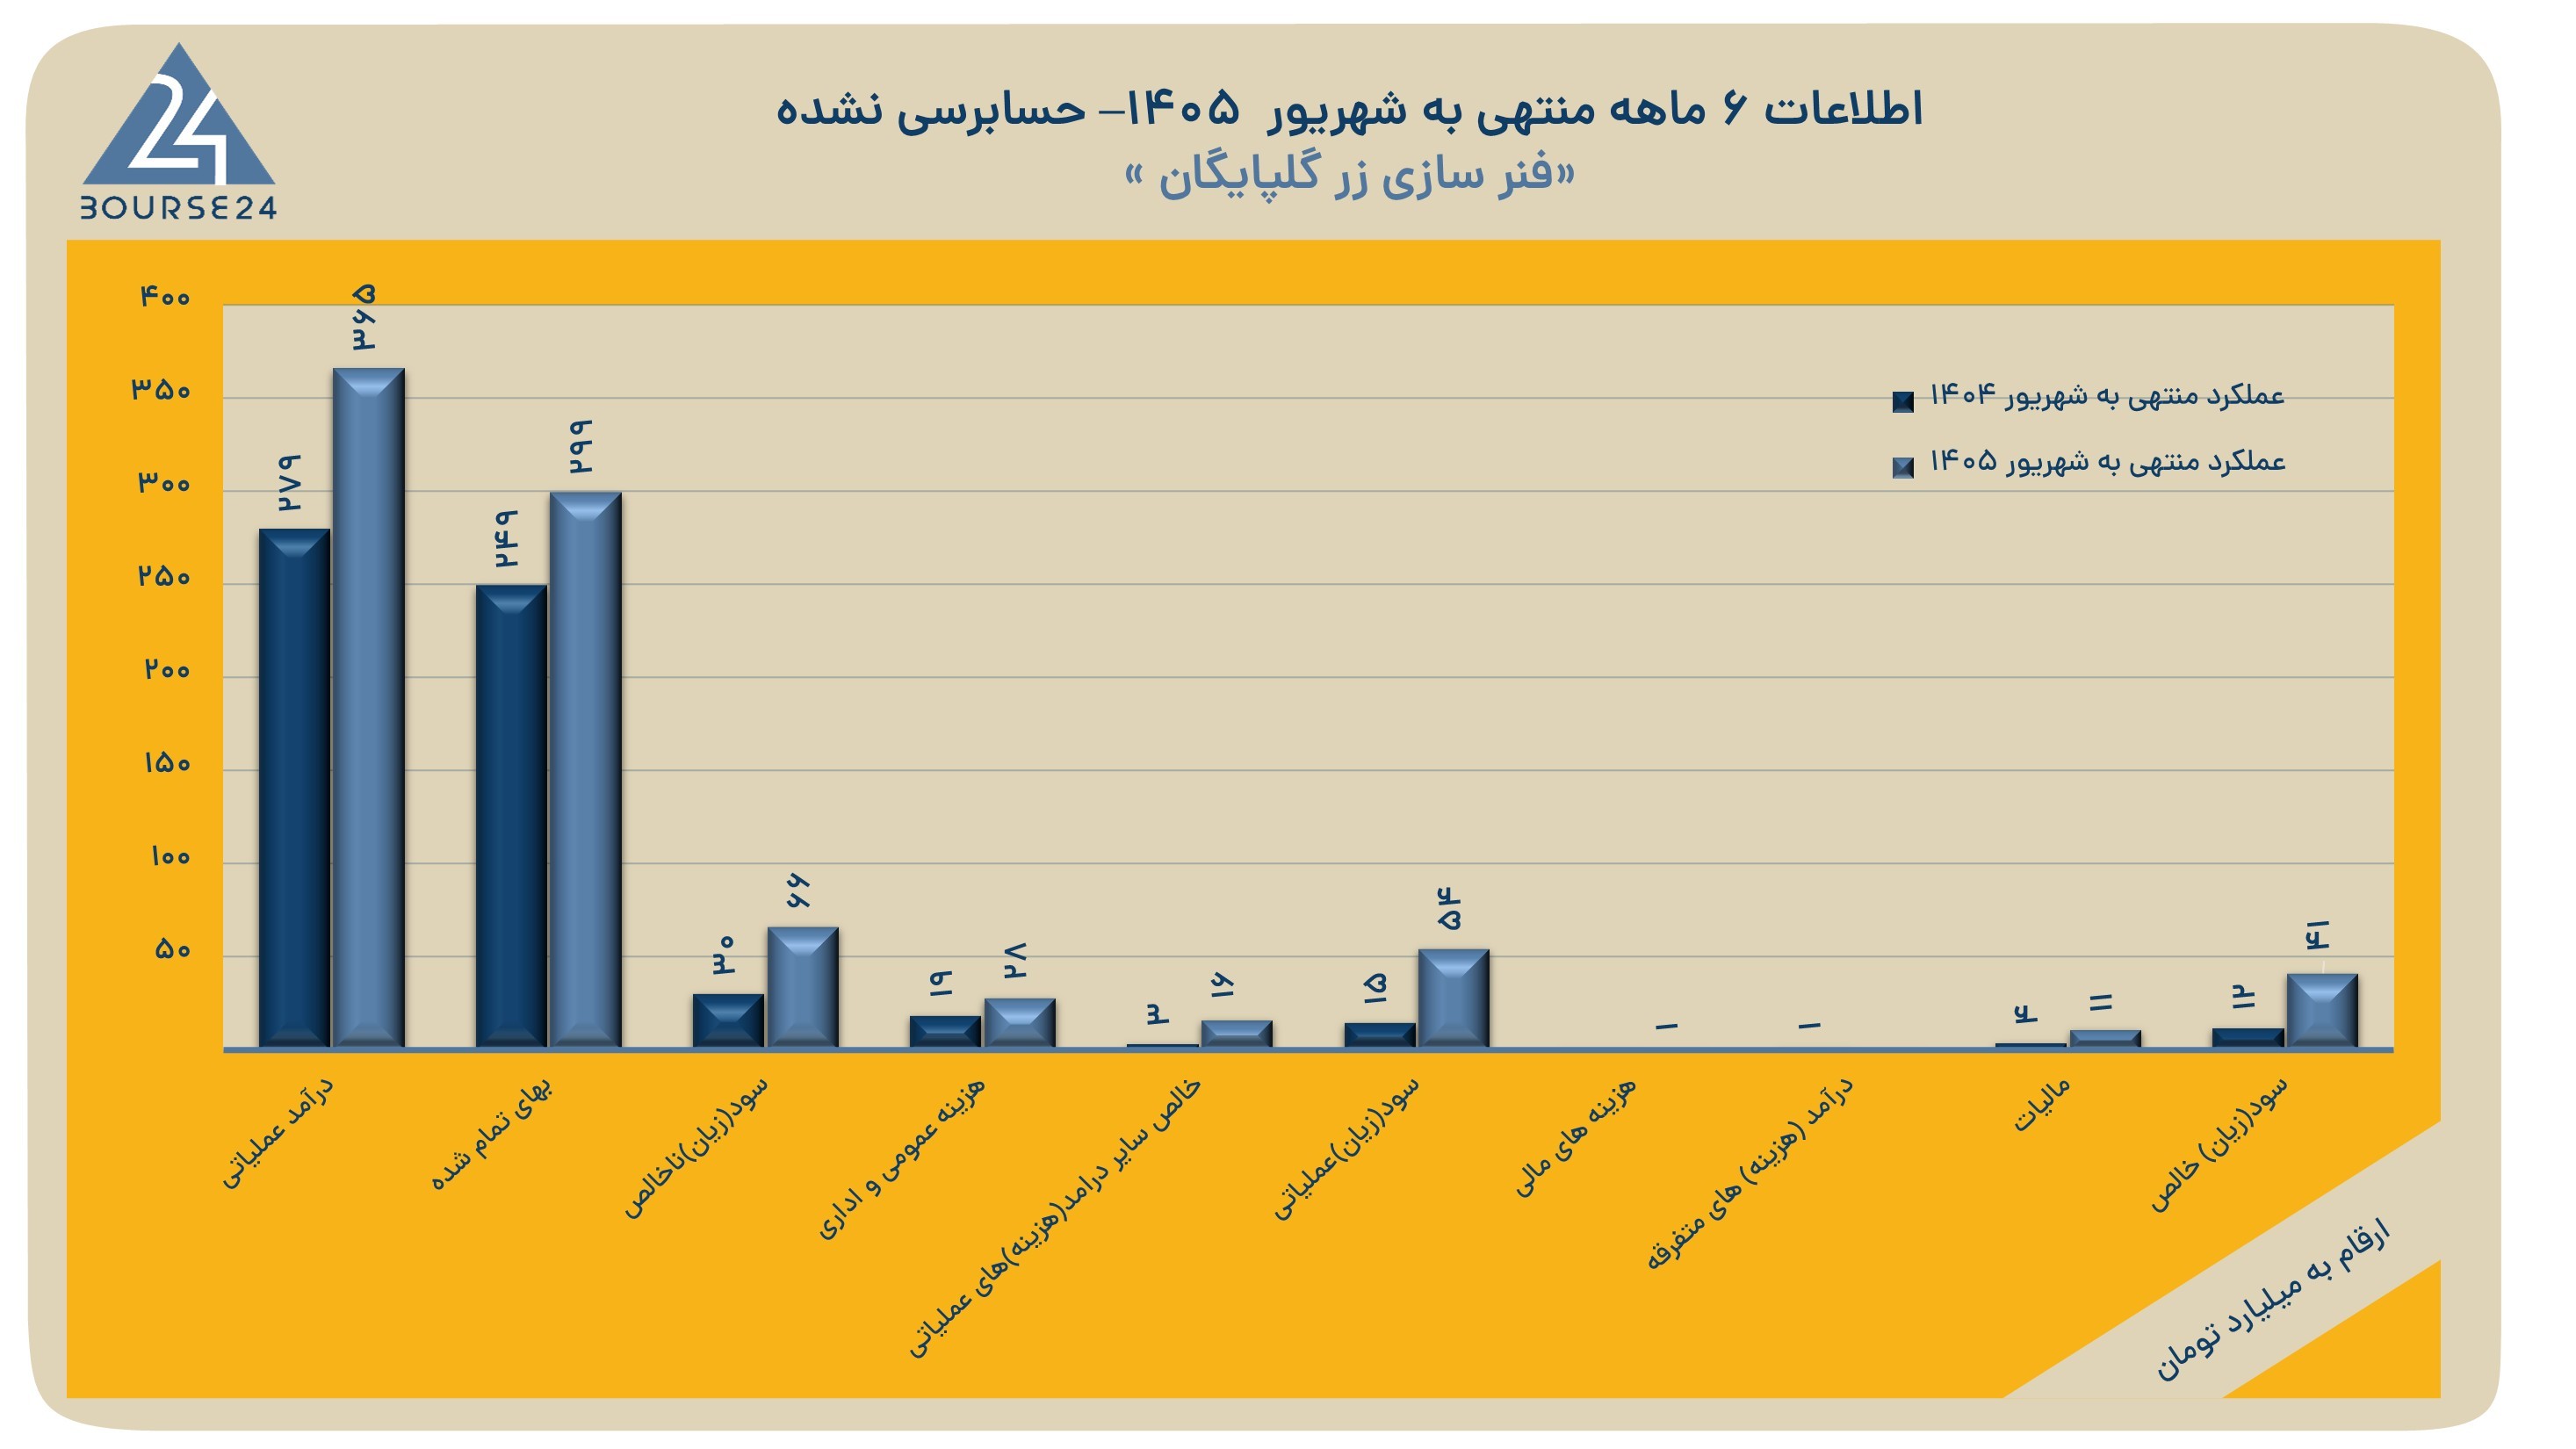
به گزارش کدال نگر بورس ۲۴، شرکت فنرسازی زر گلپایگان با نماد «خگلپا» در صورتهای مالی حسابرسینشده ششماهه منتهی به پایان شهریور ۱۴۰۵، درآمد عملیاتی خود را با رشد ۳۱ درصدی به ۳۶۵ میلیارد تومان رساند. درآمد شرکت در دوره مشابه سال گذشته حدود ۲۷۹ میلیارد تومان بود؛ با این حال، رشد سودآوری شرکت بهمراتب بیشتر از رشد فروش ثبت شده است.
به گزارش کدال نگر بورس24 ، شرکت فنرسازی زر گلپایگان با نماد «خگلپا» در صورتهای مالی حسابرسینشده ششماهه منتهی به پایان شهریور ۱۴۰۵، درآمد عملیاتی خود را با رشد ۳۱ درصدی به ۳۶۵ میلیارد تومان رساند. درآمد شرکت در دوره مشابه سال گذشته حدود ۲۷۹ میلیارد تومان بود؛ با این حال، رشد سودآوری شرکت بهمراتب بیشتر از رشد فروش ثبت شده است.
سود ناخالص بیش از دو برابر شد
سود ناخالص «خگلپا» در نیمه نخست سال به حدود ۶۶ میلیارد تومان رسید که نسبت به ۳۰ میلیارد تومان دوره مشابه سال قبل، ۱۱۹ درصد افزایش دارد. بهای تمامشده درآمدهای عملیاتی نیز با رشد حدود ۲۰ درصدی به ۲۹۹ میلیارد تومان رسید. پایینتر بودن رشد بهای تمامشده از رشد درآمد عملیاتی، به بهبود سود ناخالص شرکت کمک کرده است.
جهش ۲۶۵ درصدی سود عملیاتی
سود عملیاتی شرکت با افزایش ۲۶۵ درصدی از حدود ۱۵ میلیارد تومان به ۵۴ میلیارد تومان رسید. البته هزینههای فروش، اداری و عمومی نیز با رشد ۵۰ درصدی به حدود ۲۸ میلیارد تومان افزایش یافت. بنابراین، با وجود رشد قابل توجه سود عملیاتی، افزایش هزینههای عمومی همچنان یکی از موارد مهم در بررسی عملکرد شرکت است.
هزینه مالی و مالیات بخشی از سود را جذب کردند
هزینههای مالی «خگلپا» از حدود ۳۱ میلیون تومان در ششماهه نخست سال گذشته به حدود ۷۰۱ میلیون تومان رسید. همچنین شرکت در دوره جاری حدود ۱۰ میلیارد و ۸۰۰ میلیون تومان هزینه مالیات عملکرد و حدود ۲ میلیارد تومان هزینه مالیات سنوات قبل شناسایی کرد. با وجود این موارد، سود خالص شرکت با رشد ۲۴۵ درصدی به حدود ۴۱ میلیارد تومان رسید، در حالی که این رقم در دوره مشابه سال قبل نزدیک به ۱۲ میلیارد تومان بود.
سود هر سهم به ۲۲۸ ریال رسید
سود پایه هر سهم «خگلپا» از ۷۹ ریال در ششماهه نخست سال گذشته به ۲۲۸ ریال افزایش یافت که رشد ۱۸۹ درصدی را نشان میدهد. در مجموع، رشد سود ناخالص و کنترل نسبی بهای تمامشده در مقایسه با درآمد، مهمترین نکات مثبت گزارش هستند؛ هرچند برای سنجش تداوم این روند باید عملکرد شرکت در نیمه دوم سال و روند هزینههای عملیاتی و مالی نیز بررسی شود.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.