

دکتر امیر محمدرحیمی مدیرعامل هلدینگ مالی و سرمایهگذاری سینا با اشاره به عرضه اولیه شرکت تولیدی سیم و کابل تبریز با نماد معاملاتی سیمکات گفت: ورود شرکتهای تابعه بنیاد مستضعفان انقلاب اسلامی به بازار سرمایه، علاوه بر فراهمکردن زمینه مشارکت مستقیم مردم در فعالیتهای اقتصادی، فرصتی برای ارتقای شفافیت اطلاعات، تقویت انضباط مالی و استفاده از ظرفیتهای بازار سرمایه در مسیر توسعه بنگاههاست.
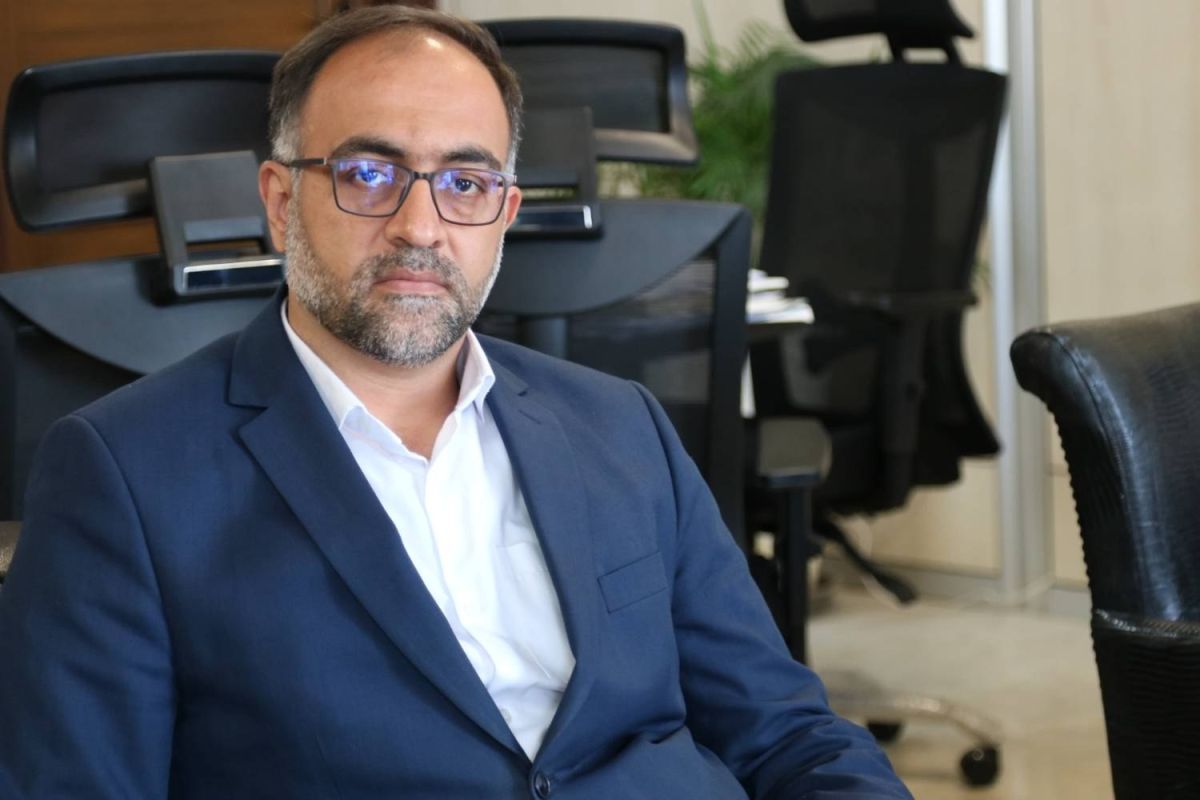
بورس24 : دکتر امیر محمدرحیمی مدیرعامل هلدینگ مالی و سرمایهگذاری سینا با اشاره به عرضه اولیه شرکت تولیدی سیم و کابل تبریز با نماد معاملاتی سیمکات گفت: ورود شرکتهای تابعه بنیاد مستضعفان انقلاب اسلامی به بازار سرمایه، علاوه بر فراهمکردن زمینه مشارکت مستقیم مردم در فعالیتهای اقتصادی، فرصتی برای ارتقای شفافیت اطلاعات، تقویت انضباط مالی و استفاده از ظرفیتهای بازار سرمایه در مسیر توسعه بنگاههاست.
امیر محمدرحیمی در گفتوگو با بورس24 ، با اشاره به سیاستهای بنیاد مستضعفان انقلاب اسلامی در زمینه توسعه حضور شرکتهای زیرمجموعه در بازار سرمایه اظهار کرد: یکی از رویکردهای بنیاد، فراهمکردن زمینه حضور شرکتهای واجد شرایط در بورس و فرابورس و گسترش مشارکت مردم در فعالیتهای اقتصادی است. تحقق این هدف مستلزم آن است که بنگاهها علاوه بر برخورداری از شرایط لازم برای پذیرش، پس از ورود به بازار سرمایه نیز به الزامات شفافیت، پاسخگویی و ارائه اطلاعات دقیق و بهموقع پایبند باشند.
وی با اشاره به مشارکت یک میلیون و ۷۰۷ هزار و ۴۱۵ کد معاملاتی حقیقی در عرضه اولیه سیمکات افزود: این میزان استقبال، ظرفیت بازار سرمایه برای فراهمکردن امکان مشارکت گسترده مردم در مالکیت بنگاههای اقتصادی را نشان میدهد.
مدیرعامل هلدینگ مالی و سرمایهگذاری سینا ادامه داد: ارزیابی موفقیت یک عرضه اولیه نباید صرفاً به تعداد مشارکتکنندگان یا میزان استقبال در روز عرضه محدود شود. آنچه در ادامه اهمیت پیدا میکند، عملکرد واقعی شرکت، تحقق برنامههای عملیاتی، کیفیت گزارشگری مالی و استمرار ارتباط شفاف با سهامداران است. این عوامل میتوانند در شکلگیری اعتماد پایدار سرمایهگذاران نقش تعیینکنندهای داشته باشند.
محمدرحیمی در تشریح عملکرد مالی شرکت تولیدی سیم و کابل تبریز گفت: بر اساس اطلاعات ۹ماهه حسابرسینشده شرکت منتهی به ۳۱ شهریور ۱۴۰۵، درآمد عملیاتی سیمکات به حدود پنج هزار و ۸۷ میلیارد تومان و سود خالص آن به حدود ۴۹۰ میلیارد تومان رسیده است.
وی افزود: بررسی این ارقام در مقایسه با دوره مشابه سال گذشته، بیانگر رشد درآمد و بهبود سودآوری شرکت است؛ با این حال، برای ارزیابی دقیقتر وضعیت مالی باید علاوه بر رشد درآمد و سود خالص، روند حاشیه سود، تغییرات بهای تمامشده، مدیریت سرمایه در گردش و میزان پایداری سود عملیاتی نیز مورد توجه قرار گیرد.
مدیرعامل هلدینگ مالی و سرمایهگذاری سینا با بیان اینکه صنعت سیم و کابل به دلیل وابستگی قابلتوجه به مواد اولیه فلزی با نوسانات قیمتی مواجه است، اظهار کرد: در چنین صنعتی، افزایش درآمد فروش لزوماً به معنای رشد متناسب سودآوری نیست. تغییر قیمت کاتد مس، شمش آلومینیوم، نرخ ارز و هزینه تأمین مواد اولیه میتواند بر حاشیه سود شرکت اثر بگذارد. ازاینرو، مدیریت بهای تمامشده و بهبود بهرهوری تولید از جمله عوامل مهم در حفظ سودآوری پایدار محسوب میشوند.
محمدرحیمی درباره سازوکار بازارگردانی سهام سیمکات نیز گفت: صندوق سرمایهگذاری اختصاصی بازارگردانی سینا با مدیریت شرکت سبدگردان سینا بازارگردانی این سهم را بر عهده دارد. فعالیت بازارگردان در چارچوب مقررات بازار سرمایه و با هدف کمک به نقدشوندگی، تسهیل معاملات و ایفای تعهدات مربوط انجام میشود.
وی تأکید کرد: بازارگردانی یکی از سازوکارهای پشتیبان معاملات در بازار سرمایه است، اما ارزیابی چشمانداز سهام در بلندمدت به عوامل بنیادی، از جمله عملکرد مالی شرکت، وضعیت صنعت، کیفیت مدیریت، برنامههای توسعهای و میزان تحقق پیشبینیها وابسته است.
مفروضات سودآوری سیمکات؛ از قیمت مواد اولیه تا مدیریت بهای تمامشده
مدیرعامل هلدینگ مالی و سرمایهگذاری سینا در ادامه درباره عوامل مؤثر بر برآورد سودآوری سیمکات در سالهای ۱۴۰۵ و ۱۴۰۶ اظهار کرد: پیشبینی عملکرد مالی شرکتهای تولیدی، بهویژه در صنایع وابسته به فلزات، نیازمند بررسی همزمان مقدار تولید و فروش، نرخ فروش محصولات، قیمت مواد اولیه، نرخ ارز و ساختار هزینههای تولید است. هرگونه تغییر در این مفروضات میتواند بر نتایج برآورد سود اثرگذار باشد.
وی ادامه داد: در برآورد عملکرد سال ۱۴۰۵، یکی از رویکردهای مورد استفاده، در نظر گرفتن مقدار تولید و فروش سهماهه پایانی سال بر مبنای میانگین مقادیر تحققیافته در سه فصل نخست است. در بخش نرخ فروش نیز، با توجه به ارتباط قیمت محصولات مسی با نرخ کاتد مس و قیمت محصولات آلومینیومی با نرخ شمش آلومینیوم، نسبتهای قیمتی مربوط در محاسبات لحاظ میشود.
محمدرحیمی با اشاره به اهمیت مفروضات قیمتی در این صنعت افزود: در یکی از سناریوهای برآوردی ، قیمت کاتد مس برای فصل پایانی سال ۱۴۰۵ معادل ۱۴ هزار و ۵۰۰ دلار به ازای هر تن و قیمت شمش آلومینیوم سه هزار و ۱۰۰ دلار به ازای هر تن در نظر گرفته شده است. همچنین نرخ ارز مفروض در این محاسبات یک میلیون و ۹۰۰ هزار ریال به ازای هر دلار است.
وی خاطرنشان کرد: این ارقام، مفروضات یک مدل برآوردی هستند و نباید بدون بررسی شرایط بازار و اطلاعات تکمیلی شرکت، بهعنوان قیمتهای قطعی آینده یا پیشبینی تضمینشده عملکرد مالی تلقی شوند.
مدیرعامل هلدینگ مالی و سرمایهگذاری سینا در پاسخ به پرسشی درباره مهمترین چالشهای برآورد سود سیمکات گفت: بیش از ۹۰ درصد بهای تمامشده شرکت به مصرف مواد مستقیم اختصاص دارد. به همین دلیل، برآورد دقیق مقدار و نرخ مواد مصرفی، نقش مهمی در تعیین سودآوری شرکت ایفا میکند.
توسعه ظرفیتهای تولیدی و برنامه ورود شرکتهای جدید به بازار سرمایه
محمدرحیمی درباره ظرفیتهای توسعهای سیمکات گفت: شرکت تولیدی سیم و کابل تبریز از زیرمجموعههای هلدینگ کوثر صباست و با توجه به ظرفیتهای تولیدی و تنوع محصولات خود، امکان تقویت جایگاهش در صنعت سیم و کابل کشور را دارد.
وی افزود: توسعه محصولات جدید، افزایش بهرهوری خطوط تولید، کنترل ضایعات، مدیریت بهای تمامشده، بهبود فرایند تأمین مواد اولیه و استفاده مؤثر از فرصتهای بازار میتواند در تقویت عملکرد این شرکت نقش داشته باشد.
مدیرعامل هلدینگ مالی و سرمایهگذاری سینا خاطرنشان کرد: حضور در بازار سرمایه نیز میتواند زمینه ارتقای انضباط مالی، افزایش شفافیت اطلاعات و بهرهگیری از ابزارهای تأمین مالی را فراهم کند. البته استفاده مؤثر از این ظرفیتها به تدوین برنامههای مشخص، اجرای منظم آن ها و ارائه گزارشهای شفاف درباره میزان تحقق اهداف بستگی دارد.
وی در پاسخ به پرسشی درباره برنامه عرضه سایر شرکتهای زیرمجموعه بنیاد مستضعفان در بورس و فرابورس اظهار کرد: ورود شرکتها به بازار سرمایه مستلزم بررسی دقیق وضعیت مالی و عملیاتی، اصلاح ساختارهای مورد نیاز، رعایت الزامات قانونی و طی مراحل کارشناسی و پذیرش است. ازاینرو، معرفی شرکتها برای عرضه باید بر اساس میزان آمادگی آنها و احراز شرایط لازم صورت گیرد.
محمدرحیمی افزود: شرکت سیم و کابل تبریز از زیرمجموعههای هلدینگ کوثر صباست و شرکت غدام نیز در مجموعه این هلدینگ قرار دارد. ظرفیت شرکتهای تابعه برای حضور در بازار سرمایه بر مبنای وضعیت مالی، عملکرد عملیاتی و الزامات پذیرش هر شرکت بررسی میشود و زمانبندی عرضه آنها به نتیجه بررسیهای کارشناسی و طی مراحل قانونی وابسته است.
وی تصریح کرد: اعلام تعداد دقیق شرکتهای آماده عرضه یا زمان ورود آنها به بازار سرمایه، مستلزم اتکا به آخرین وضعیت رسمی پذیرش و برنامههای مصوب است؛ بنابراین، نمیتوان بدون نهاییشدن این مراحل، زمان مشخصی را برای عرضه سایر شرکتها اعلام کرد.
مدیرعامل هلدینگ مالی و سرمایهگذاری سینا در پایان تأکید کرد: عرضه اولیه سیمکات را میتوان در چارچوب سیاست توسعه حضور شرکتهای تابعه بنیاد مستضعفان در بازار سرمایه و گسترش مشارکت مردم در اقتصاد ارزیابی کرد. با این حال، تحقق اهداف این رویکرد به مجموعهای از عوامل، از جمله بهبود عملکرد اقتصادی شرکتها، ارتقای کیفیت گزارشگری مالی، پاسخگویی مستمر به سهامداران و اجرای برنامههای توسعهای وابسته است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.