

بورس۲۴: شرکت سرمایهگذاری آوا نوین (وآوا) با انتشار اطلاعیه شفافسازی در سامانه کدال، علت رشد بیش از ۱۷ برابری سود خالص و ۱۱.۵ برابری درآمدهای عملیاتی در دوره ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۵ را رشد ۳۱۳ درصدی درآمد سود سهام، جهش ۲۵۲ درصدی سود فروش سرمایهگذاریها و همچنین شناسایی ۲,۵۵۵ میلیارد ریال سود ناشی از تغییر ارزش سرمایهگذاریها بابت الزامات استاندارد جدید حسابداری (شماره ۱۵) اعلام کرد.
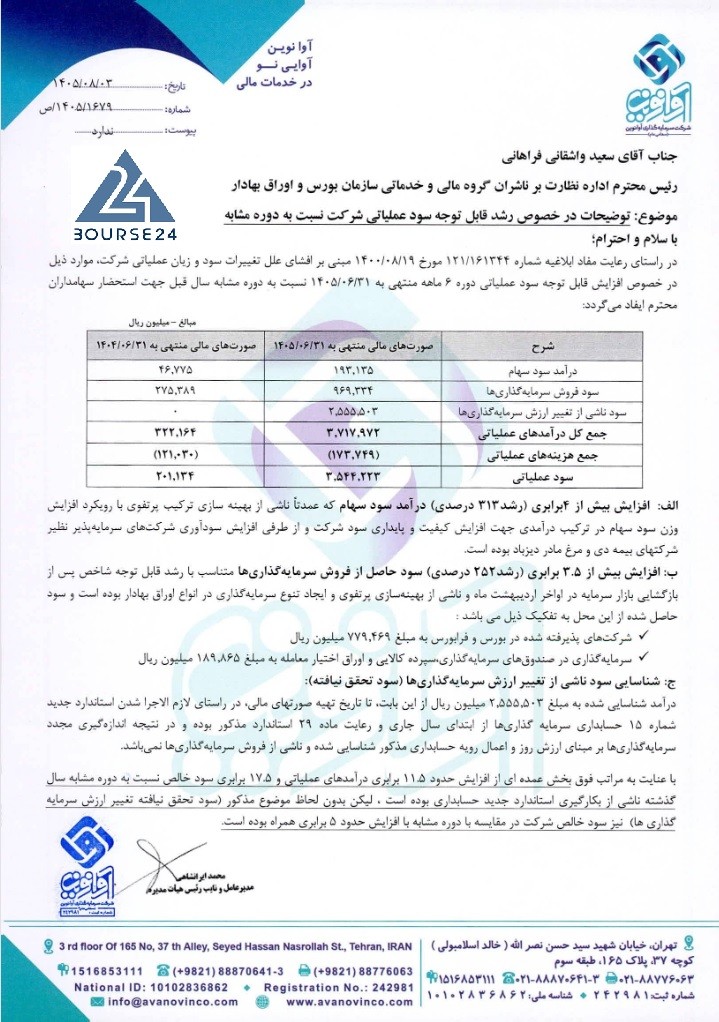
به گزارش کدالنگر بورس24 ، شرکت سرمایهگذاری آوا نوین با نماد «وآوا» با ارسال نامهای رسمی به سعید واشقانی فراهانی، ریاست محترم اداره نظارت بر ناشران گروه مالی و خدماتی سازمان بورس و اوراق بهادار، جزئیات تغییرات بااهمیت سود عملیاتی و زیان عملیاتی دوره ۶ ماهه منتهی به ۱۴۰۵/۰۶/۳۱ را افشا کرد.
محمد ایرانشاهی، مدیرعامل و نایب رئیس هیئت مدیره شرکت سرمایهگذاری آوا نوین، در این نامه به تشریح دلایل رشد قابلتوجه اقلام صورتهای مالی به شرح جدول و موارد زیر پرداخت:
الف) افزایش بیش از ۴ برابری (رشد ۳۱۳ درصدی) درآمد سود سهام:
این افزایش عمدتاً ناشی از بهینهسازی ترکیب پرتفوی با رویکرد افزایش وزن سود سهام در ترکیب درآمدی جهت افزایش کیفیت و پایداری سود شرکت و از طرفی افزایش سودآوری شرکتهای سرمایهپذیر نظیر شرکتهای بیمه دی و مرغ مادر دیزیاد بوده است.
ب) افزایش بیش از ۳.۵ برابری (رشد ۲۵۲ درصدی) سود حاصل از فروش سرمایهگذاریها:
متناسب با رشد قابلتوجه شاخص پس از بازگشایی بازار سرمایه در اواخر اردیبهشتماه و ناشی از بهینهسازی پرتفوی و ایجاد تنوع سرمایهگذاری در انواع اوراق بهادار بوده که سود حاصل از این محل به تفکیک شامل:
- شرکتهای پذیرفته شده در بورس و فرابورس به مبلغ ۷۷۹,۴۶۹ میلیون ریال
- سرمایهگذاری در صندوقهای سرمایهگذاری، سپرده کالایی و اوراق اختیار معامله به مبلغ ۱۸۹,۸۶۵ میلیون ریال میباشد.
ج) شناسایی سود ناشی از تغییر ارزش سرمایهگذاریها (سود تحققنیافته):
درآمد شناسایی شده به مبلغ ۲,۵۵۵,۵۰۳ میلیون ریال از این بابت، تا تاریخ تهیه صورتهای مالی، در راستای لازمالاجرا شدن استاندارد جدید حسابداری شماره ۱۵ حسابداری سرمایهگذاریها از ابتدای سال جاری و رعایت ماده ۲۹ استاندارد مذکور بوده و در نتیجه اندازه گیری سرمایهگذاریها بر مبنای ارزش روز و اعمال رویه حسابداری مذکور شناسایی شده و ناشی از فروش سرمایهگذاریها نمیباشد.
در انتهای این نامه تأکید شده است که با عنایت به مراتب فوق بخش عمدهای از افزایش حدود ۱۱.۵ برابری درآمدهای عملیاتی و ۱۷.۵ برابری سود خالص نسبت به دوره مشابه سال گذشته نسبت به بهکارگیری استاندارد جدید حسابداری بوده است، لیکن بدون لحاظ موضوع مذکور (سود تحققنیافته تغییر ارزش سرمایهگذاریها) نیز سود خالص شرکت در مقایسه با دوره مشابه با افزایش حدود ۵ برابری همراه بوده است.


نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.