

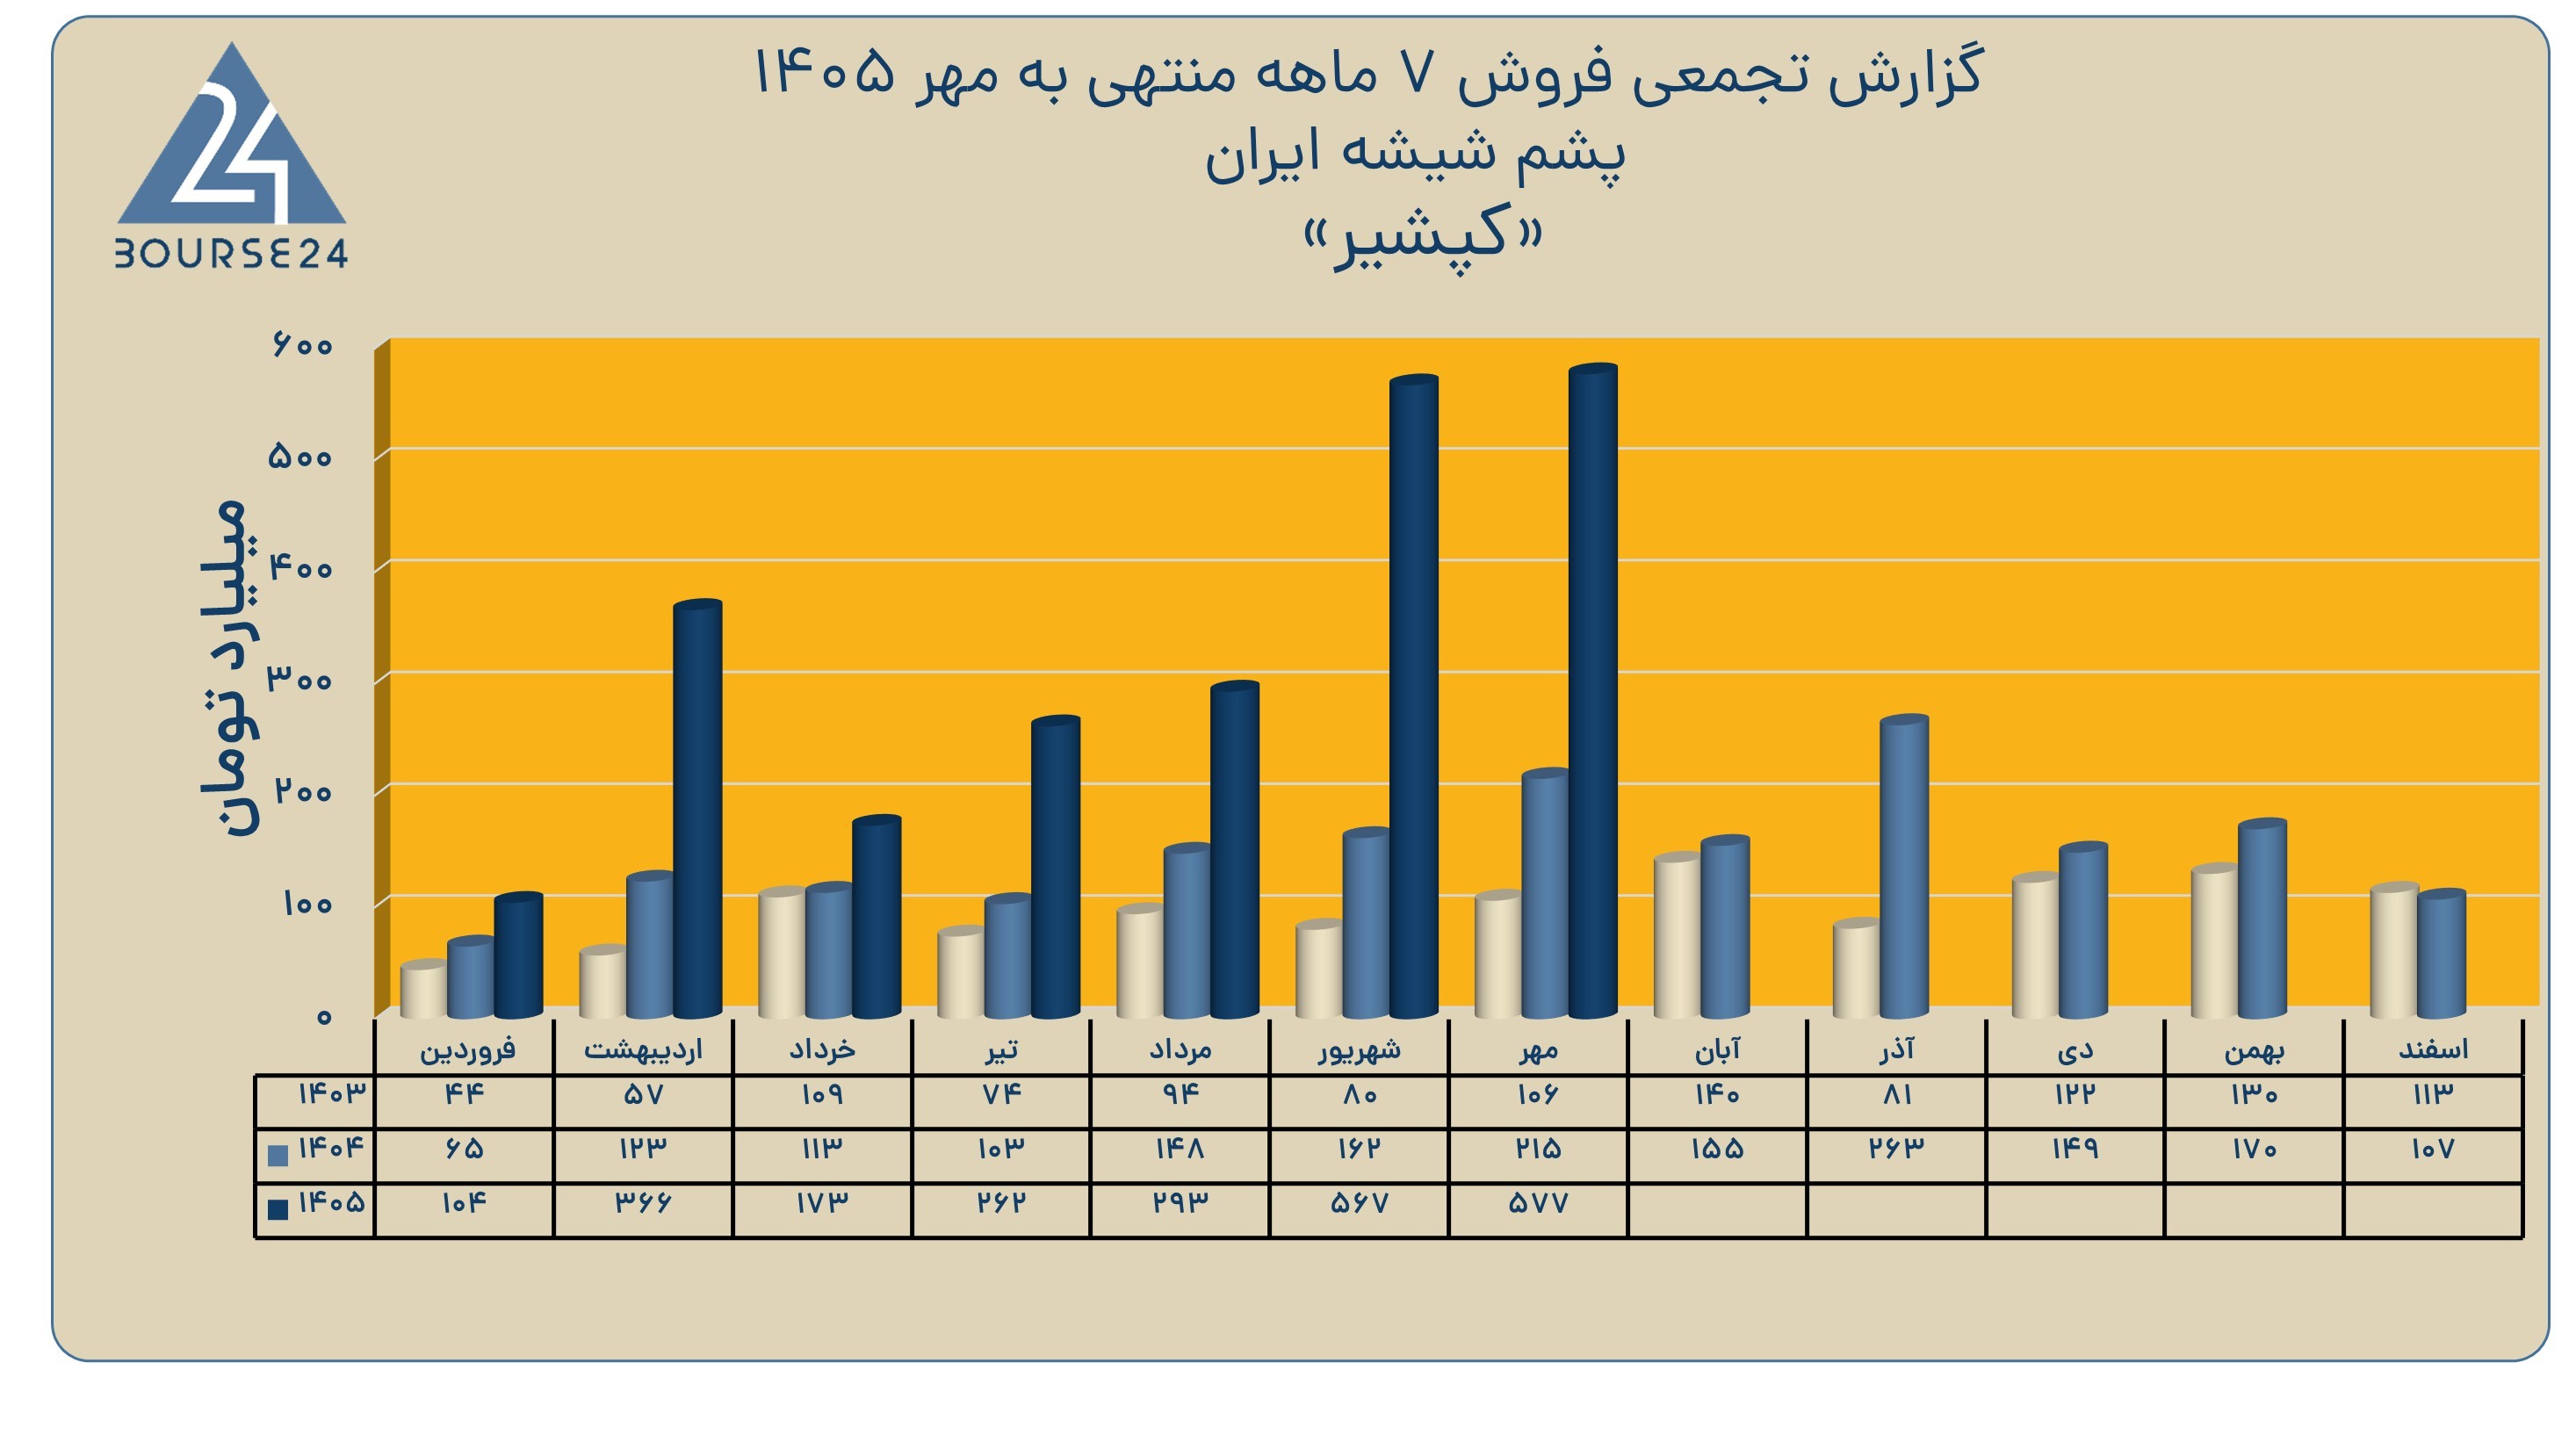
به گزارش کدال نگر بورس ۲۴، شرکت پشم شیشه ایران در گزارش فعالیت مهرماه ۱۴۰۵، درآمد فروش تجمعی خود را از ابتدای سال تا پایان مهر به ۲٬۳۴۲ میلیارد تومان رساند. این رقم در مقایسه با ۹۲۸ میلیارد تومان فروش در دوره مشابه سال گذشته، رشد حدود ۱۵۲ درصدی را نشان میدهد. فروش مهرماه نیز به ۵۷۷ میلیارد تومان رسید؛ رقمی که از تداوم روند فروش شرکت حکایت دارد، هرچند برای ارزیابی کیفیت این رشد باید تغییرات مقدار فروش و نرخ محصولات را هم در نظر گرفت.
به گزارش کدال نگر بورس24 ، شرکت پشم شیشه ایران در گزارش فعالیت مهرماه ۱۴۰۵، درآمد فروش تجمعی خود را از ابتدای سال تا پایان مهر به ۲٬۳۴۲ میلیارد تومان رساند. این رقم در مقایسه با ۹۲۸ میلیارد تومان فروش در دوره مشابه سال گذشته، رشد حدود ۱۵۲ درصدی را نشان میدهد. فروش مهرماه نیز به ۵۷۷ میلیارد تومان رسید؛ رقمی که از تداوم روند فروش شرکت حکایت دارد، هرچند برای ارزیابی کیفیت این رشد باید تغییرات مقدار فروش و نرخ محصولات را هم در نظر گرفت.
در هفت ماه نخست سال، فروش داخلی پشم شیشه به حدود ۱٬۶۱۴ میلیارد تومان رسید و فروش صادراتی آن نیز حدود ۲۳۲ میلیارد تومان بود. در مجموع، پشم شیشه با فاصله قابل توجهی مهمترین محصول درآمدزای «کپشیر» است. فروش ایزوگام نیز در همین دوره حدود ۴۹۴ میلیارد تومان ثبت شد. در مهرماه، فروش داخلی پشم شیشه حدود ۳۸۳ میلیارد تومان و فروش ایزوگام حدود ۱۳۷ میلیارد تومان بود؛ بنابراین ترکیب فروش شرکت همچنان به دو محصول اصلی وابستگی بالایی دارد.
شرکت در مهرماه از محل صادرات پشم شیشه حدود ۵۳ میلیارد تومان درآمد شناسایی کرد. فروش صادراتی تجمعی این محصول به حدود ۲۳۲ میلیارد تومان رسیده است. طبق اطلاعات گزارش، درآمد ریالی صادرات در هفت ماه نخست سال نسبت به دوره مشابه سال قبل افزایش داشته، اما مقایسه دقیق عملکرد صادراتی باید با توجه به مقدار فروش، نرخ تسعیر ارز و نرخ فروش دلاری انجام شود. در مهرماه، نرخ ریالی فروش صادراتی پشم شیشه نیز نسبت به میانگین ثبتشده در شش ماه نخست سال افزایش نشان میدهد.
مجموع خرید مواد اولیه شرکت از ابتدای سال تا پایان مهر به حدود ۹۰۱ میلیارد تومان رسید. از این میزان، حدود ۲۰۹ میلیارد تومان مربوط به قیر است که خرید مهرماه آن به حدود ۶۳ میلیارد تومان رسید. خرید دولومیت نیز در مهرماه حدود ۳.۸ میلیارد تومان بود. مقایسه نرخ خرید قیر نشان میدهد بهای هر تن خریداریشده در مهرماه نسبت به میانگین شش ماه نخست افزایش محسوسی داشته است؛ موضوعی که در کنار رشد فروش، اهمیت کنترل بهای تمامشده را برای حاشیه سود شرکت بیشتر میکند.

نظرات :
این مطلب 2 نظر دارد.
لازم است به سرمایه گذاران عزیز یاداوری گذشته سهم کنم این شرکت در این مدت ۱۰ ساله گذشته اش همیشه روند رو به رشد داشته است و در ۵ سال گذشته که بازهر سرمایه در رکود بود این شرکت با حدیریت قوی علاوه بر انتقال کارخانه به منطقه جدید صنعتی و راه اندازی فاز ۱ و ۲ قاز جدید و مهم ۳ که الیاف مصنوعی با محوریت صادرات است و برمایه دانش بنیان و با حداقل حاشیه سود ۴۸ درصدی است در این ۵ سال گذشته رشد ۱۲۸۰ درصدی را داشته و اینروند با رشد تولید و فروش و سود عملیاتی با تعادل در فروش داخلی با ۷۳ درصد بازار داخلی را دارد و صادرات ۲۷ درصد تا ۶۹ درصد در برخی از محصولاتش از درامد ریالی و دلاری سود برده و شفافیت مالی و برنامه تولید از نظر حسابرسی استاندارد مقبول را داراست و در دو فاز آینده فاز ۴ و ۵ که از سال ۱۴۰۷ بعد از تکمیل فاز ۳ صورت میگیرد چندین محصول بین المللی در قسمت الیاف های گیاهی و مصنوعی دارد که سود عالی برای سهامداران داراست بالاخص در ان دو فاز کپشیر تبدیل به یکی از بزرگترین شرکتهای دنیا در صنعت مختص خودش می شود و همچنین بیشترین مواد اولیه و نهاده های کاربردی در تولید را در داخل تهیه میکند و از این نظر مشکلی برای تهیه مواد اولیه نداشته و قیمت های ان تاثیری در سود ماحصله ندارد و ان قسمت همکه وارداتی باشد در مارکت های جهانی براحتی بدست می اورد و قیمت های جهانی در فروش این شرکت نقش دارد و موجب سود اوری بیشتر شرکت میشود حتما روند ۱۰ ساله و ۵ ساله شرکت و طرح و برنامه های شرکت را بررسی کنید میبینید شرکت کم ریسک و سود اوری است و یک سرمایه گذاری عالی محسوب میشود
1 روز پیشلازم است بدانیم کپشیر ۷۸درصد بازار داخلی را دارد و فروش امسال با رشد ۱۵۷ درصدی نشان از تحول ایجادشده در میزان تولید که بعد از انتقال کارخانه به محل جدید بوجود امده و رشد چشمگیری در فروش و تصاحب بازارهای داخلی را داراست و بهمین منوال مواد اولیه نیز بیشتر مصرف میشود و قیمتهای مواد اولیه براساس رشد قیمتها افزایش هم داشته باشد با رشد فروش و قیمت فروش اثری در حاشیه سود نداشته و یک اثر خیلی کم در سودخالص هم داشته باشد چسبندگی در سود اوری و رشد شرکت نداشته و نخواهد داشت با توجه به راه اندازی فاز دوم و سوم که الیاف مصنوعی و یک تک محصول استراتژیک و خیلی مهم و صادراتی میباشد نشان از رشد عالی شرکت از اواخر امسال و اواسط سال آینده را میدهد و با وجود تحریم ها و جنگ مطمینا کپشیر آینده خیلی زیبایی را برای سهامداران ترسیم کرده با افتتاح فاز ۳ این شرکت سود سالیانه بالای ۸۰۰ تومان تا ۱۰۰۰ تومان را برایش متصور هستند کپشیر در آینده نزدیک از سال ۱۴۰۶ یا ۱۴۰۷ قدرت پشم شیشه و الیاف مصنوعی در خاورمیانه و در الیاف مصنوعی جزو چند شرکت بزرگ دنیا خواهد بود
1 روز پیش