

بورس24: شرکت پتروشیمی تبریز در گزارش شفافسازی خود از تحقق سود خالص ۶۳,۷۶۵ میلیارد ریالی در عملکرد حسابرسینشده ۶ ماهه اول سال ۱۴۰۵ خبر داد و دلایل جهش سودآوری نسبت به پیشبینی ۳۸,۹۶۸ میلیارد ریالی امیدنامه را تشریح کرد.
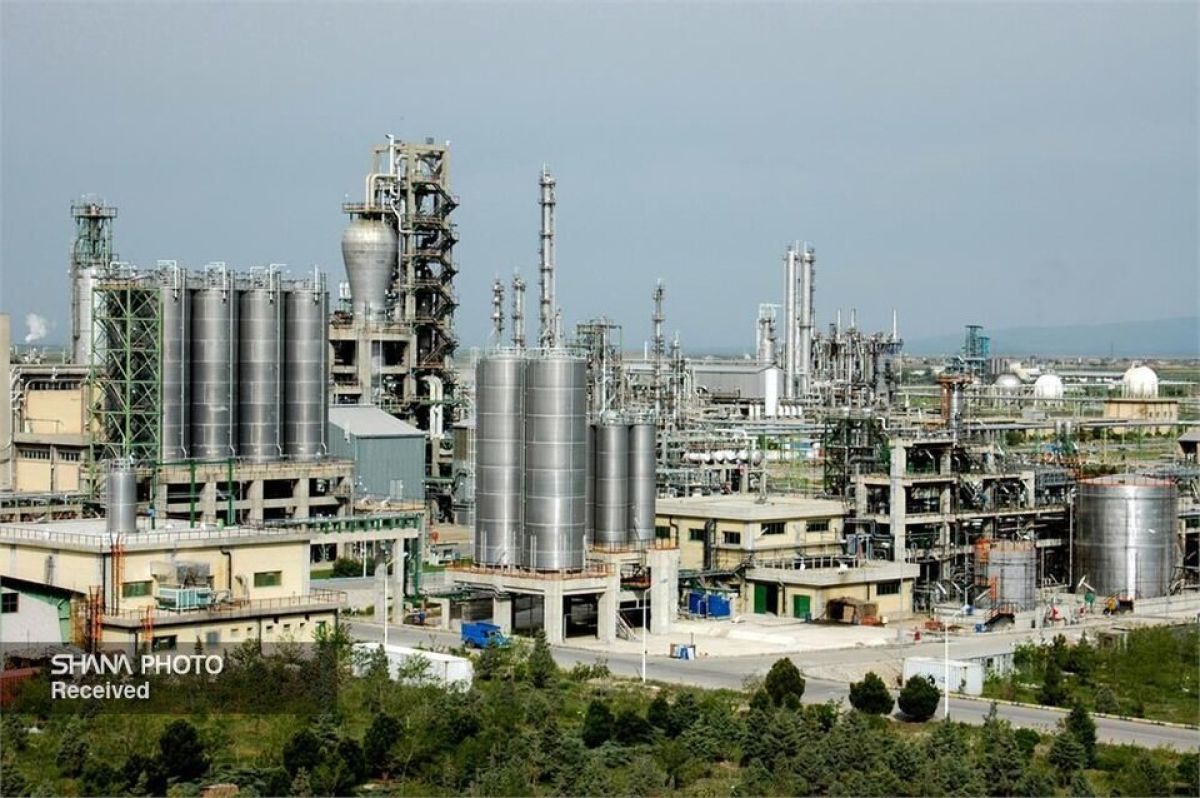
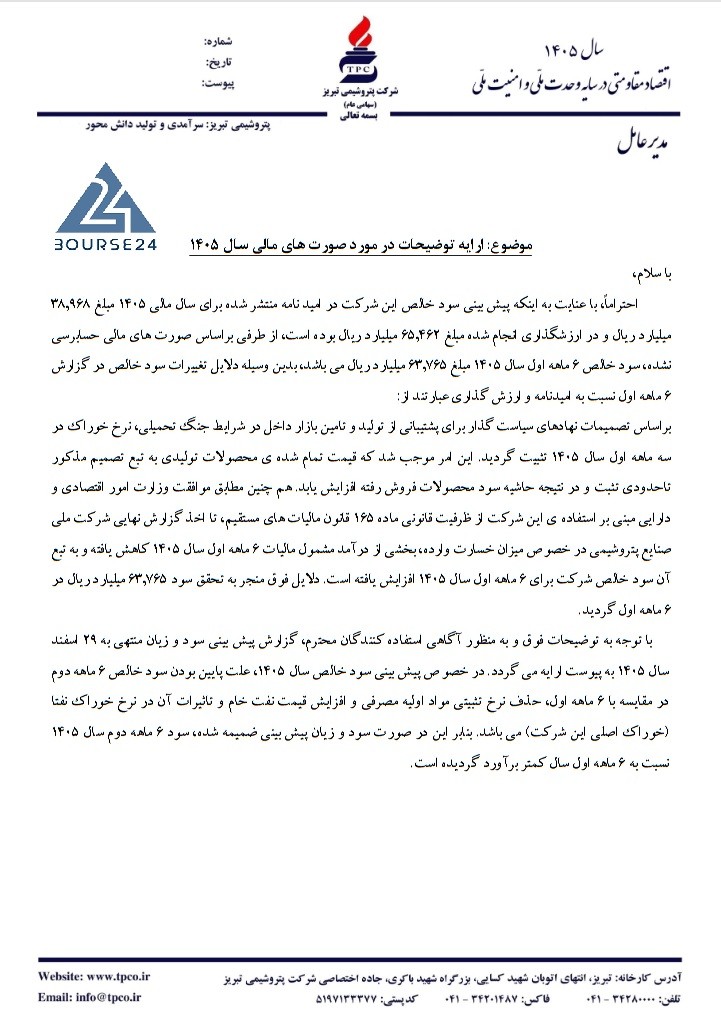
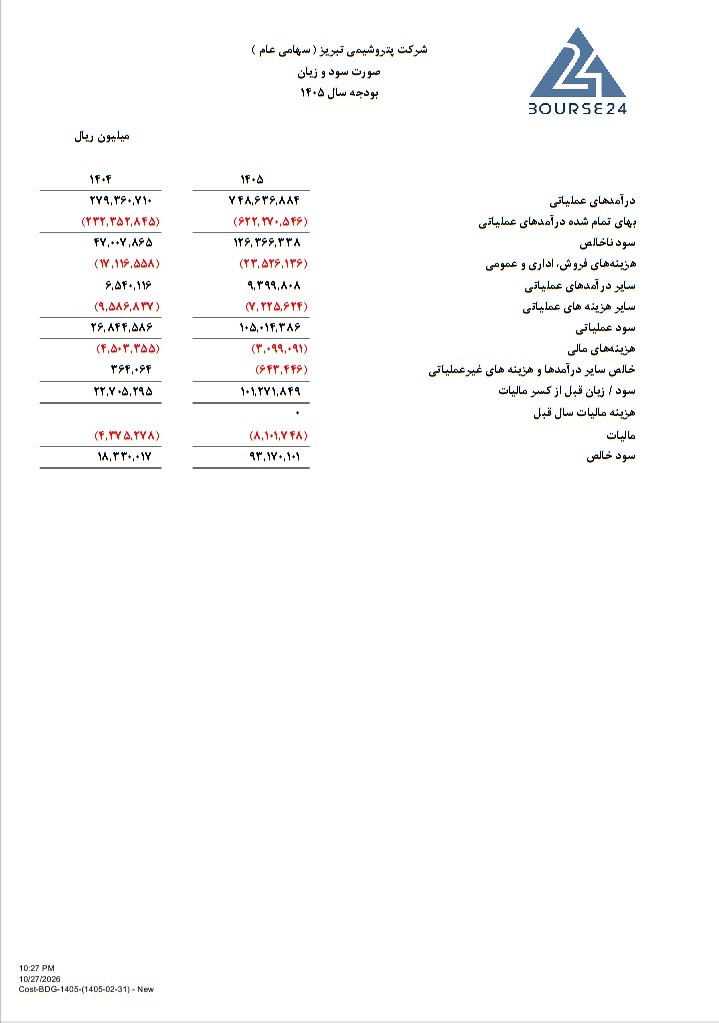
به گزارش کدال نگر بورس24 ، شرکت پتروشیمی تبریز در نامهای رسمی از سوی مدیریت عامل به ارائه توضیحات شفاف و مبسوط در خصوص وضعیت و جزئیات صورتهای مالی سال ۱۴۰۵ و دلایل تغییرات محسوس در ارقام سود خالص نسبت به برآوردهای اولیه پرداخت. این گزارش روشنگرانه، علل انحراف مثبت سودآوری ۶ ماهه نسبت به ارقام ثبتشده در گزارشهای قبلی را برای سهامداران و فعالان بازار سرمایه واکاوی کرده است.
بر اساس مستندات ارائه شده در این اطلاعیه، در شرایطی که پیشبینی سود خالص این واحد بزرگ پتروشیمی در امیدنامه منتشر شده برای کل سال مالی ۱۴۰۵ مبلغ ۳۸,۹۶۸ میلیارد ریال و در گزارش ارزشگذاری رسمی شرکت رقمی معادل ۶۵,۴۶۲ میلیارد ریال برآورد شده بود، دادههای صورتهای مالی حسابرسینشده ۶ ماهه اول سال ۱۴۰۵ از رخدادی شگفتانگیز حکایت دارد. بر این مبنا، شرکت موفق شده است تنها در نیمه نخست سال مالی به رقم سود خالص ۶۳,۷۶۵ میلیارد ریال دست یابد که فاصله بسیار معناداری با برآورد اولیه امیدنامه داشته و تقریباً معادل کل سود پیشبینی شده در گزارش ارزشگذاری سالانه است.
مدیریت عامل پتروشیمی تبریز در تشریح دلایل بنیادین این جهش سودآوری، به دو عامل کلیدی اشاره کرده است؛ نخست اینکه بر اساس تصمیمات اتخاذ شده توسط نهادهای سیاستگذار کلان به منظور پشتیبانی از جهش تولید و صیانت از تأمین بازار داخلی، نرخ خوراک مصرفی شرکت در سه ماهه ابتدایی سال ۱۴۰۵ تثبیت گردید. این اقدام راهبردی موجب شد بهای تمامشده محصولات تولیدی تا حدود زیادی مهار و کنترل شود که دستاورد مستقیم آن، ارتقا و بهبود چشمگیر حاشیه سود محصولات به فروش رسیده شرکت بوده است.
عامل دوم به معافیتها و مشوقهای قانونی مالیاتی بازمیگردد؛ مطابق موافقت وزارت امور اقتصادی و دارایی مبنی بر استفاده این شرکت از ظرفیتهای حمایتی ماده ۱۶۵ قانون مالیاتهای مستقیم تا زمان اخذ گزارش نهایی از سوی شرکت ملی صنایع پتروشیمی در خصوص جبران خسارتهای وارده، بخشی از درآمد مشمول مالیات شرکت در ۶ ماهه ابتدایی سال ۱۴۰۵ کاهش یافت و به تبع آن، جهش سود خالص و تحقق رقم ۶۳,۷۶۵ میلیارد ریالی رقم خورد.
در بخش پایانی این توضیحات، مدیریت شرکت ضمن ارائه گزارش پیشبینی سود و زیان منتهی به ۲۹ اسفند ماه سال ۱۴۰۵ اعلام کرده است که علت محافظهکاری و پیشبینی سود پایینتر برای نیمه دوم سال در مقایسه با ۶ ماهه ابتدایی، حذف نرخ تثبیتی مواد اولیه، صعود بهای جهانی نفت خام و در نتیجه افزایش مستقیم نرخ خوراک نفتا به عنوان ماده اولیه و حیاتی این مجتمع پتروشیمی است. با این حال، کارنامه درخشان ۶ ماهه شرکت، اطمینان خاطر مطلوبی را برای فعالان بازار در مسیر بازدهی این بنگاه پتروشیمی ایجاد کرده است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.