

بورس24: شرکت ایرانخودرو دیزل (خاور) ، از جهش ۱۳۲ درصدی درآمد عملیاتی در ۶ ماهه منتهی به شهریور ۱۴۰۵ خبر داد، اما افزایش شدید هزینههای مالی ناشی از تسهیلات بانکی و کاهش چشمگیر تولید اتوبوس، به افت ۷۶ درصدی سود خالص شرکت انجامید.
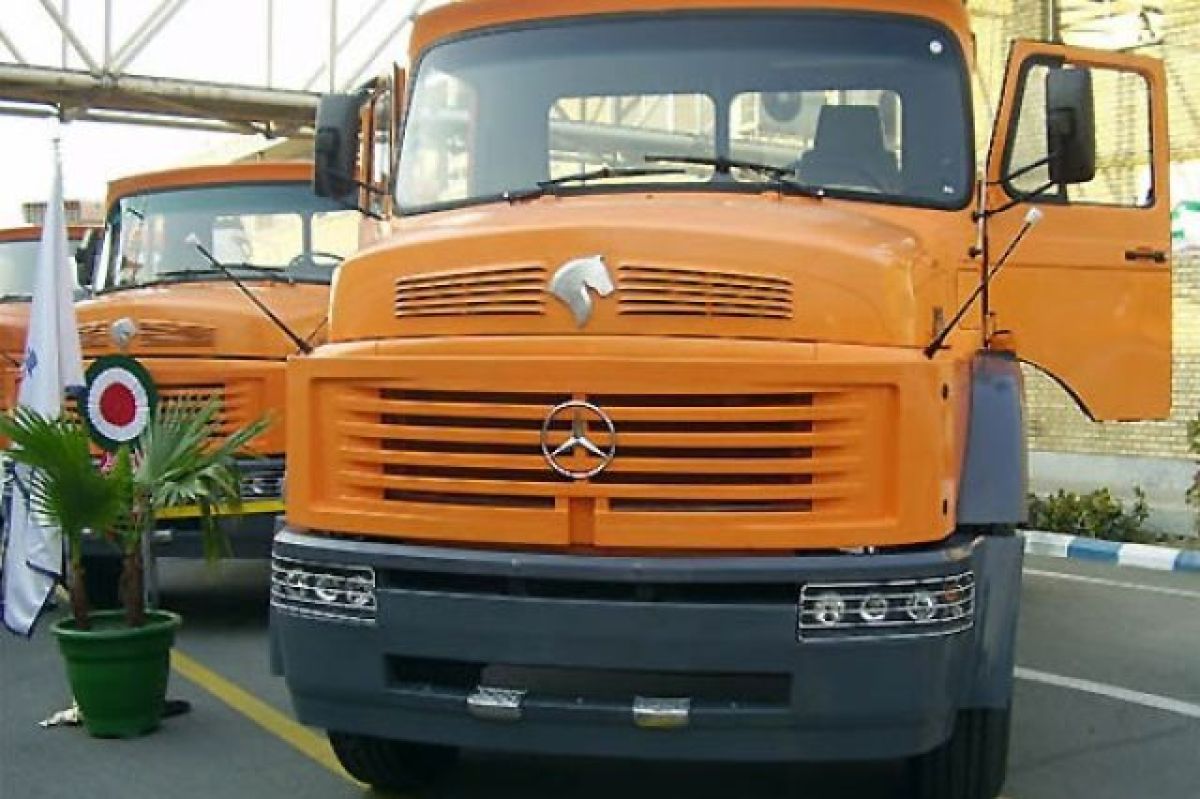
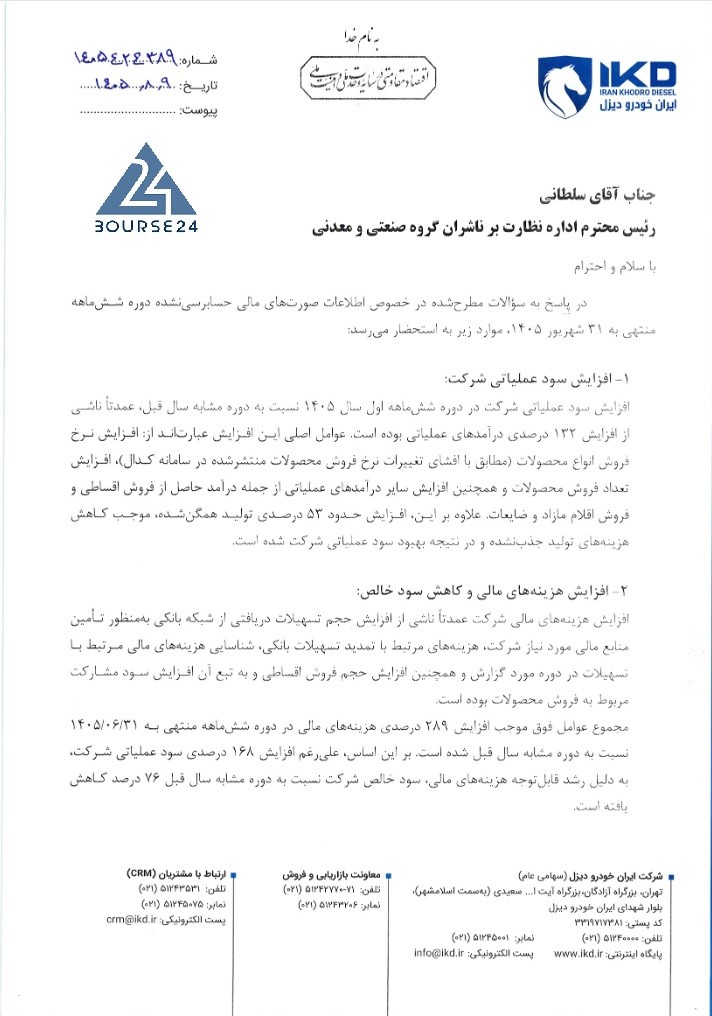
به گزارش کدال نگر بورس24 ، شرکت ایرانخودرو دیزل در پاسخ به سوالات نظارتی سازمان بورس در خصوص اطلاعات صورتهای مالی حسابرسینشده دوره ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۵، ابعاد جدیدی از عملکرد عملیاتی و مالی خود را شفافسازی کرد.
بر اساس اطلاعات منتشرشده، سود عملیاتی شرکت در دوره ۶ ماهه نخست سال ۱۴۰۵ نسبت به دوره مشابه سال قبل، با جهش چشمگیر ۱۳۲ درصدی مواجه شده است. عوامل اصلی این رشد عبارتند از:
- افزایش نرخ فروش انواع محصولات: مطابق با افشای تغییرات نرخ فروش محصولات در سامانه کدال.
- افزایش تعداد فروش محصولات و همچنین افزایش سایر درآمدهای عملیاتی از جمله درآمد حاصل از فروش اقساطی و فروش اقلام مازاد و ضایعات.
- بهبود بهرهوری: افزایش حدود ۵۳ درصدی تولید همگن، موجب کاهش هزینههای تولید جذبنشده و در نتیجه بهبود سود عملیاتی شرکت شده است.
رشد هزینههای مالی و افت سود خالص:
با وجود بهبود سود عملیاتی، هزینههای مالی شرکت در دوره مورد گزارش به دلیل افزایش حجم تسهیلات دریافتی از شبکه بانکی بهمنظور تأمین مالی مورد نیاز شرکت، هزینههای مرتبط با تمدید تسهیلات بانکی، شناسایی هزینههای مالی مرتبط با تسهیلات و همچنین افزایش حجم فروش اقساطی و به تبع آن افزایش سود مشارکت مربوط به فروش محصولات، با رشد سرسامآور ۲۸۹ درصدی روبهرو شد.
مجموع عوامل فوق موجب شد علیرغم افزایش ۱۶۸ درصدی سود عملیاتی شرکت، به دلیل رشد قابلتوجه هزینههای مالی، سود خالص شرکت نسبت به دوره مشابه سال قبل ۷۶ درصد کاهش یابد.
تعدیل بودجه پیشبینیشده:
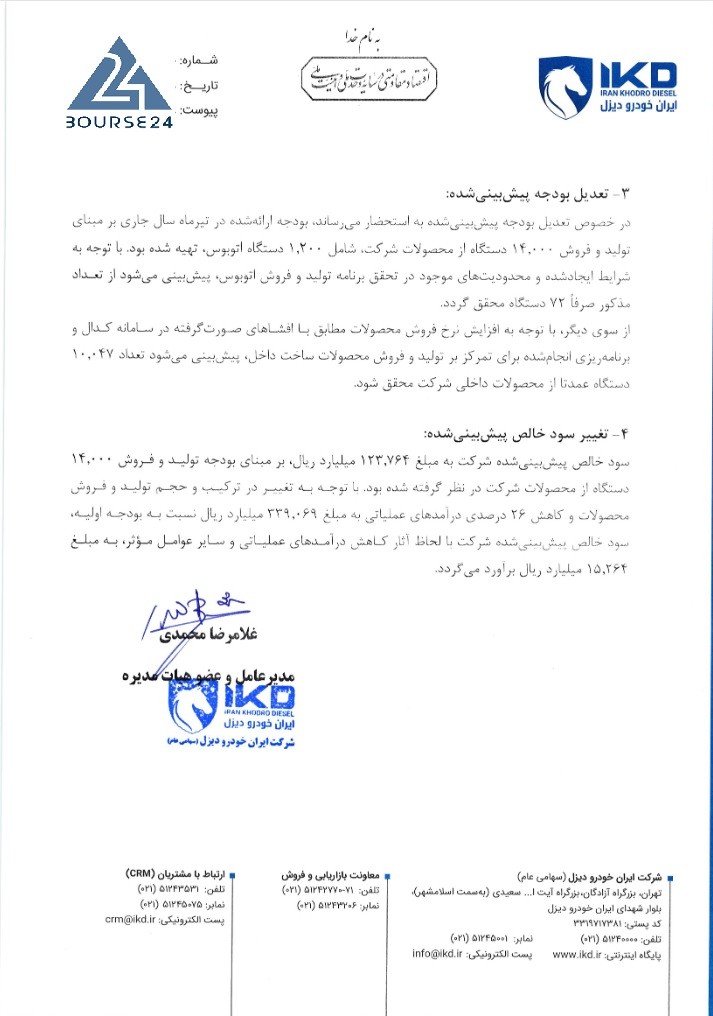
در خصوص تعدیل بودجه پیشبینیشده، بودجه ارائهشده در تیرماه سال جاری بر مبنای تولید و فروش ۱۴,۰۰۰ دستگاه از محصولات شرکت، شامل ۱,۲۰۰ دستگاه اتوبوس، تهیه شده بود. با توجه به شرایط ایجادشده و محدودیتهای موجود در تحقق برنامه تولید و فروش اتوبوس، پیشبینی میشود تعداد مذکور صرفاً ۷۲ دستگاه محقق گردد.
از سوی دیگر، با توجه به افزایش نرخ فروش محصولات مطابق با افشاهای صورتگرفته در سامانه کدال و برنامه ریزی انجامشده برای تمرکز بر تولید و فروش محصولات ساخت داخل، پیشبینی میشود تعداد ۱۰,۰۴۷ دستگاه عمدتاً از محصولات داخلی شرکت محقق شود.
تغییر سود خالص پیشبینیشده:
سود خالص پیشبینیشده شرکت به مبلغ ۱۲۳,۷۶۴ میلیارد ریال، بر مبنای بودجه تولید و فروش ۱۴,۰۰۰ دستگاه از محصولات شرکت در نظر گرفته شده بود. با توجه به تغییر در ترکیب و حجم تولید و فروش محصولات و کاهش ۲۶ درصدی درآمدهای عملیاتی به مبلغ ۳۳۹,۰۶۹ میلیارد ریال نسبت به بودجه اولیه، سود خالص پیشبینیشده شرکت با لحاظ آثار کاهش درآمدهای عملیاتی و سایر عوامل مؤثر، به مبلغ ۱۵,۲۶۴ میلیارد ریال برآورد میگردد.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.