

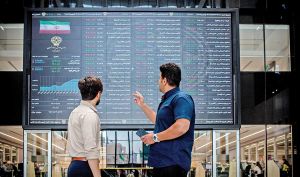
چهارشنبه ۲۷ آبانماه ۱۴۰۵، زنگ عرضه سهام شرکت مس کاوان با نماد «کاوان» در بورس تهران نواخته شد.
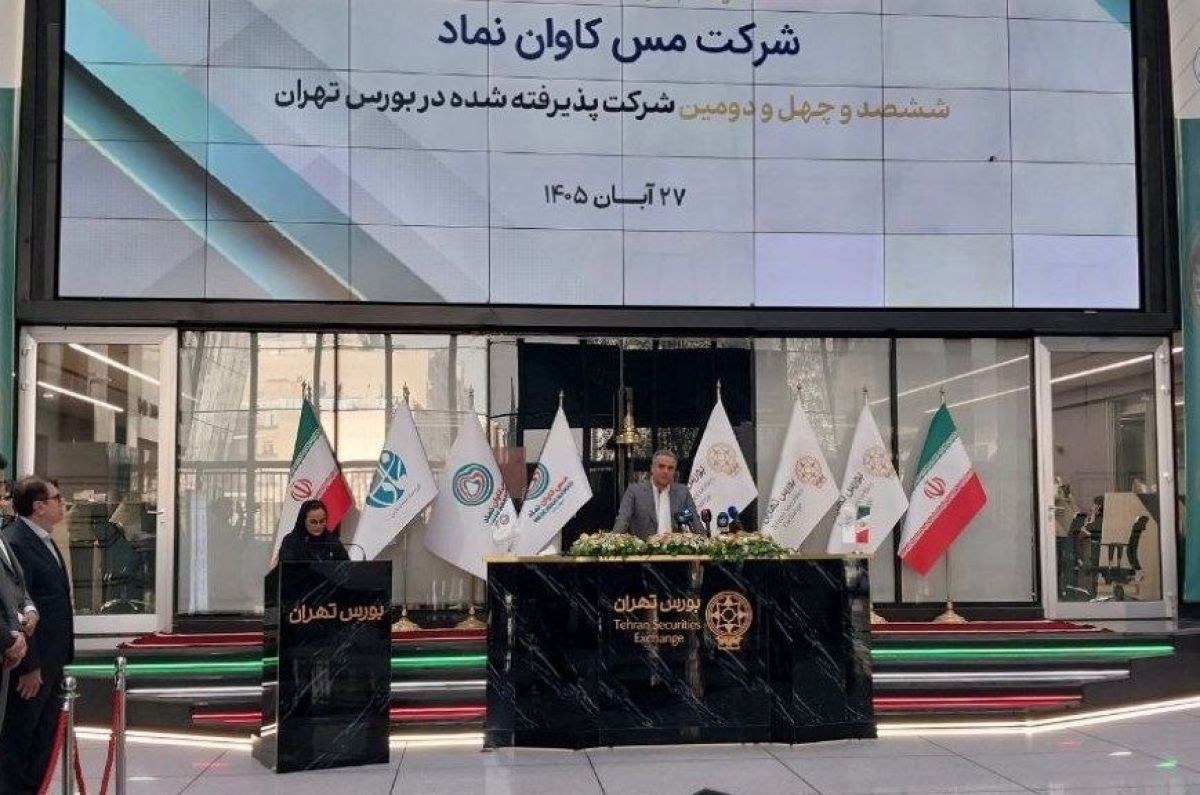
بورس24 : چهارشنبه ۲۷ آبانماه ۱۴۰۵، زنگ عرضه سهام شرکت مس کاوان با نماد «کاوان» در بورس تهران نواخته شد. این شرکت بهعنوان ششصد و چهل و دومین شرکت پذیرفتهشده، در گروه فلزات اساسی و تابلوی اصلی بازار دوم بورس تهران قرار گرفت. عرضه اولیه سهام آن به روش ثبت سفارش و با هدف کشف قیمت انجام شد؛ رویدادی که حضور یک شرکت تخصصی دیگر در زنجیره تولید مس را به بازار سرمایه معرفی کرد.
ورود به بورس برای مس کاوان تنها به معنای افزودهشدن یک نماد معاملاتی نیست. از این پس، برنامههای توسعه، نتایج عملیاتی و تصمیمهای مالی شرکت در معرض بررسی مستمر سهامداران قرار میگیرد. اهمیت این موضوع بهویژه زمانی روشن میشود که مدیران شرکت، احداث خط دوم فرآوری را در اولویت قرار دادهاند و از ورود به حوزه تولید کنسانتره قلع نیز سخن میگویند. برای سرمایهگذاران، پرسش اصلی این است که این ظرفیتها با چه هزینه و در چه بازهای به تولید و سودآوری پایدار تبدیل خواهند شد.
۱۲۵ میلیون سهم برای کشف قیمت
بر اساس اطلاعات اعلامشده برای عرضه اولیه، ۱۲۵ میلیون سهم مس کاوان، معادل ۵ درصد از کل سهام شرکت، قابل عرضه بود. سقف سفارش هر کد حقیقی و حقوقی نیز ۴۰۰ سهم تعیین شد. با اتکا به نسبت اعلامشده، تعداد کل سهام شرکت ۲ میلیارد و ۵۰۰ میلیون سهم محاسبه میشود.
روش ثبت سفارش، قیمتگذاری را به تقاضای ثبتشده در فرآیند عرضه پیوند میدهد؛ اما ارزیابی سهم با کشف قیمت پایان نمییابد. سرمایهگذار برای سنجش ارزش شرکت به اطلاعاتی فراتر از تعداد سهام عرضهشده نیاز دارد: میزان فروش، حاشیه سود، ظرفیت تولید، هزینههای استخراج و فرآوری و سرمایه مورد نیاز برای اجرای طرح توسعه. در اطلاعات ارائهشده، قیمت نهایی عرضه و ارقام عملکرد مالی ذکر نشده است؛ بنابراین نمیتوان درباره ارزندگی سهم یا بازده احتمالی آن نتیجهگیری عددی کرد.
عرضه ۵ درصدی همچنین توجه به وضعیت نقدشوندگی سهم پس از عرضه اولیه را ضروری میکند. میزان سهام در دسترس معاملات، رفتار سهامداران و عملکرد بازارگردان میتوانند بر کیفیت دادوستدهای بعدی اثر بگذارند. از این رو، استقبال از عرضه اولیه بهتنهایی معیاری برای ارزیابی بلندمدت «کاوان» نخواهد بود.
از اکتشاف در عباسآباد تا حضور در بورس
شرکت مس کاوان عباسآباد در ۲۰ فروردین ۱۳۸۶ در اصفهان تأسیس و ثبت شد. طبق اطلاعات ارائهشده، فعالیتهای اکتشافی معدن این مجموعه در دوره مدیریت شرکت تکادو انجام گرفت. سپس در ۲۸ دی ۱۳۹۲، سهام شرکت به گروه نماد صنعت پارس منتقل شد و ثبت آن در اداره ثبت شرکتها و مؤسسات غیرتجاری تهران انجام گرفت.
این پیشینه نشان میدهد مس کاوان پیش از ورود به بورس، مراحلی از اکتشاف و تغییر ساختار مالکیت را پشت سر گذاشته است. اکنون حضور در بازار سرمایه، فرصت تازهای برای پیگیری عمومی مسیر توسعه آن فراهم میکند. سرمایهگذاران میتوانند پیشرفت طرحها و تغییرات عملکرد شرکت را در گزارشهای دورهای دنبال کنند و وعدههای مدیریتی را با نتایج منتشرشده بسنجند.
بر اساس ترکیب سهامداری اعلامشده، گروه نماد صنعت پارس با مالکیت ۹۶ درصد، سهامدار عمده شرکت است. پنج شرکت تدبیر سلامت پایا بینالملل، کشت و صنعت توبا گستر پاسارگاد، نوین صنعت زیست فام، پدیده صدف قشم و کیمیا سامانه سبز نیز هرکدام ۰٫۸ درصد سهام را در اختیار دارند. این ارقام، تصویری از مالکیت اعلامشده پیش از عرضه عمومی ارائه میکند؛ اما برای تعیین ترکیب دقیق سهامداران پس از عرضه، باید اطلاعات نهایی مربوط به سهام عرضهشده و فروشندگان آن بررسی شود.
آزمون اصلی برنامه توسعه
حجت زینلی، مدیرعامل مس کاوان، در حاشیه آیین بازگشایی نماد، توسعه فعالیتها در حوزه فلزات غیرآهنی را راهبرد اصلی مجموعه توصیف کرد.
وی احداث خط دوم فرآوری با کیفیت مناسب را مهمترین هدف گروه دانست و گفت: بخشی از منابع حاصل از عرضه اولیه، با موافقت سهامداران، به این پروژه اختصاص خواهد یافت.
اهمیت خط دوم فرآوری از آن روست که میتواند بر ظرفیت عملیاتی آینده شرکت اثر بگذارد. با این حال، اثر اقتصادی آن به چند عامل وابسته است: هزینه نهایی احداث، زمان راهاندازی، دسترسی به خوراک، کیفیت محصول و توان فروش تولیدات جدید. بدون اطلاع از ظرفیت اسمی و عملی خط دوم و برآورد سرمایهگذاری آن، نمیتوان سهم این پروژه را در درآمد یا سود آینده محاسبه کرد.
برای سهامداران، نحوه تأمین مالی طرح نیز به اندازه اصل اجرای آن اهمیت دارد. اگر بخشی از منابع عرضه اولیه به پروژه اختصاص یابد، گزارشهای بعدی شرکت باید امکان پیگیری میزان هزینهکرد و پیشرفت فیزیکی را فراهم کنند. به این ترتیب، خط دوم فرآوری از یک برنامه اعلامشده به طرحی قابل ارزیابی برای بازار تبدیل میشود.
قلع؛ فرصت تنوعبخشی
محصول نهایی اعلامشده برای مس کاوان، کنسانتره مس است. با این حال، مدیرعامل شرکت میگوید این مجموعه پس از فعالیت در حوزه مس، اکنون نخستین و تنها تولیدکننده کنسانتره قلع در کشور است. این ادعا، در صورت انعکاس در تولید و فروش مستمر، میتواند بُعد تازهای به فعالیت شرکت بدهد و وابستگی آن به یک محصول را کاهش دهد.
با وجود این، صرف حضور در یک حوزه تولیدی تازه برای برآورد ارزش اقتصادی آن کافی نیست. مقدار تولید کنسانتره قلع، کیفیت محصول، هزینه فرآوری، بازار فروش و سهم آن در درآمد شرکت باید در گزارشهای عملیاتی و مالی مشخص شود. سرمایهگذاران به کمک این دادهها میتوانند تشخیص دهند قلع در وضعیت کنونی یک فعالیت اثرگذار بر سودآوری است یا بیشتر ظرفیتی برای رشد آینده به شمار میرود.
تقسیم سود؛ سقف امیدنامه، نه وعده قطعی
زینلی درباره سیاست تقسیم سود نیز اعلام کرد که مطابق امیدنامه، سقف توزیع سود تا ۸۰ درصد پیشبینی شده است. او در عین حال تأکید کرد رقم نهایی تقسیم سود با رأی سهامداران در مجمع عمومی سالانه تعیین میشود و جزئیات مالی شرکت در سامانه کدال منتشر شده است.
این تمایز برای سهامداران اهمیت دارد: سقف پیشبینیشده در امیدنامه، تعهد به تقسیم ۸۰ درصد سود در هر سال نیست. تصمیم مجمع به سود محققشده، نیاز شرکت به منابع مالی و اولویتهای توسعهای آن وابسته خواهد بود. شرکتی که همزمان اجرای خط دوم فرآوری را دنبال میکند، باید میان تأمین مالی رشد و پرداخت سود نقدی توازن برقرار کند. از همین رو، ارزیابی «کاوان» تنها بر پایه انتظار دریافت سود تقسیمی، تصویری کامل از فرصتها و ریسکهای آن به دست نمیدهد.
نگاه مشاور عرضه به جایگاه کاوان
مونا کابلی، مدیرعامل کارگزاری فارابی، در مراسم عرضه گفت این کارگزاری در جایگاه مشاور پذیرش، مشاور عرضه و بازارگردان در ورود مس کاوان به بورس نقش داشته است. به گفته او، پرونده پذیرش شرکت حدود دو سال در فارابی بررسی شد؛ فرآیندی که ارزیابی ظرفیتهای عملیاتی، وضعیت مالی و چشمانداز رشد شرکت را دربر میگرفت. ارزشگذاری مس کاوان نیز توسط شرکت تأمین سرمایه لوتوس پارسیان انجام شده است.
کابلی با اشاره به محدود بودن تعداد شرکتهای فعال در حوزه تولید مس کاتد و کنسانتره در بازار سرمایه، مس کاوان را یکی از گزینههای روبهرشد این صنعت توصیف کرد. عنوان «دومین بازیگر مهم صنعت مس پس از فملی» را نیز باید در چارچوب همین نگاه به ظرفیت شرکت بررسی کرد، نه رتبهبندی قطعی آن. برای مقایسه جایگاه شرکتها، دادههای هممقیاس درباره ظرفیت تولید، فروش، سودآوری و ارزش بازار لازم است.
مدیرعامل فارابی به سرمایهگذاران بلندمدت توصیه کرد پیش از تصمیمگیری، صورتهای مالی، امیدنامه و گزارش ارزشگذاری منتشرشده را مطالعه کنند. این توصیه با ویژگی اصلی عرضه «کاوان» همخوان بوده و داستان توسعه شرکت برای بازار جذاب به شمار می رود، اما سنجش آن باید بر مبنای عملکرد قابلاندازهگیری انجام شود.
معیار قضاوت بازار
ورود مس کاوان به بورس تهران، امکان رصد یک تولیدکننده کنسانتره مس را در کنار برنامه توسعه فرآوری و فعالیت اعلامشده در حوزه قلع فراهم کرده است. از سوی دیگر، تمرکز مالکیت، عرضه اولیه ۵ درصدی و نیاز به تأمین مالی طرح توسعه، موضوعاتیاند که در تحلیل سهم باید همزمان دیده شوند.
در ماههای پیش رو، گزارشهای تولید و فروش، اطلاعات هزینه اجرای خط دوم و صورتهای مالی، معیار روشنتری برای قضاوت درباره «کاوان» به دست خواهند داد. تا پیش از انتشار این دادهها، نه میتوان برای طرح توسعه سود قطعی در نظر گرفت و نه از سقف تقسیم سود، پرداخت نقدی مشخصی را نتیجه گرفت. ارزش حضور «کاوان» در بورس، علاوه بر امکان معامله سهام، به فرصتی است که برای سنجش مستمر ادعاها و برنامههای شرکت با عملکرد واقعی آن ایجاد میکند.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.