

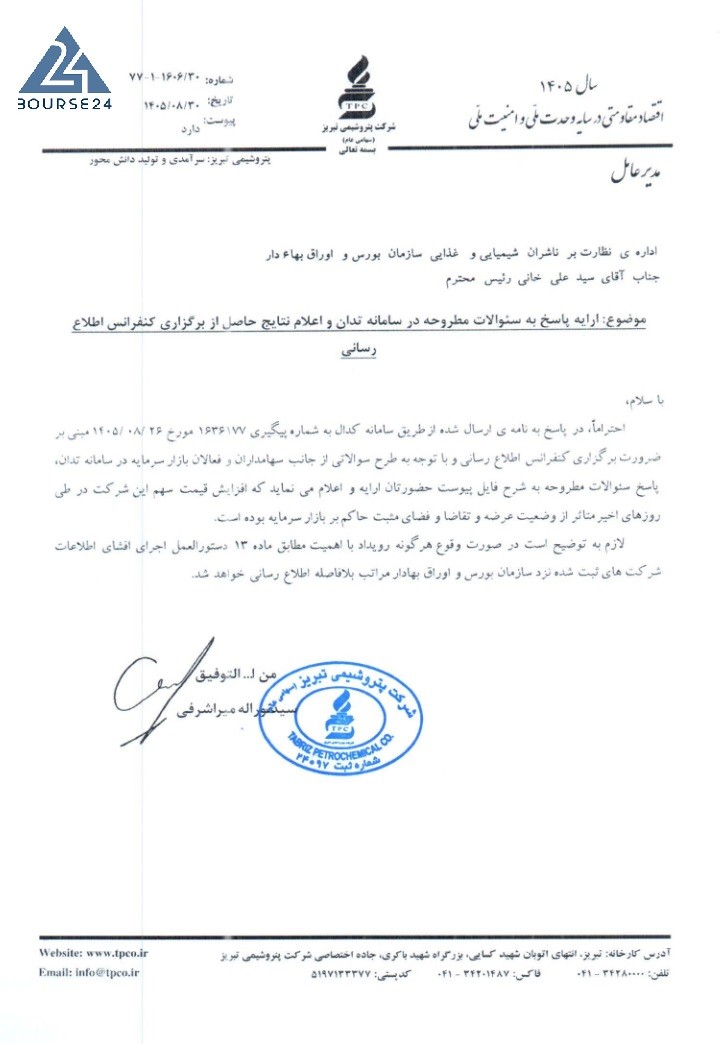
بورس24: پتروشیمی تبریز اعلام کرد افزایش قیمت سهام این شرکت در روزهای اخیر تحت تأثیر وضعیت عرضه و تقاضا و فضای مثبت بازار سرمایه بوده و در صورت وقوع رویداد بااهمیت، اطلاعرسانی خواهد کرد.
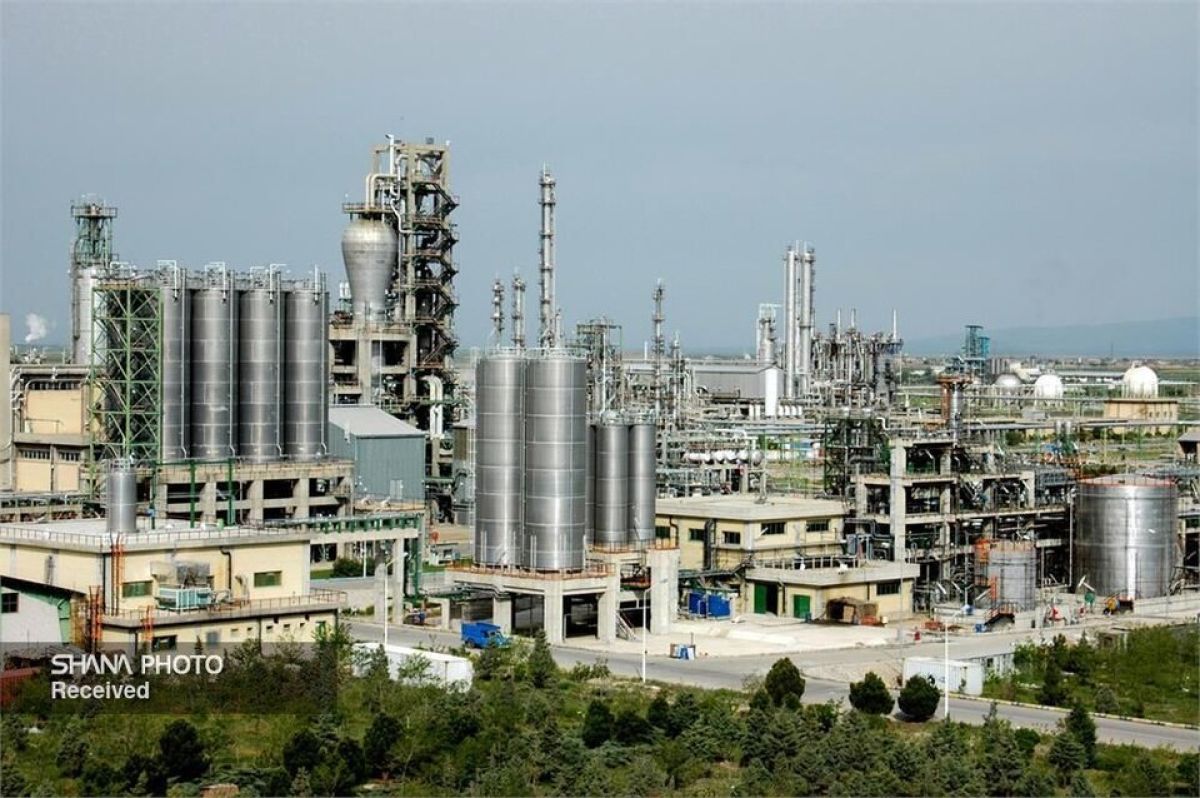
به گزارش کدال نگر بورس24 ، شرکت پتروشیمی تبریز در پاسخ به نامه ارسالشده از طریق سامانه کدال و در پی طرح پرسشهایی از سوی سهامداران و فعالان بازار سرمایه در سامانه تدان، توضیحاتی درباره روند اخیر قیمت سهام خود ارائه کرد.
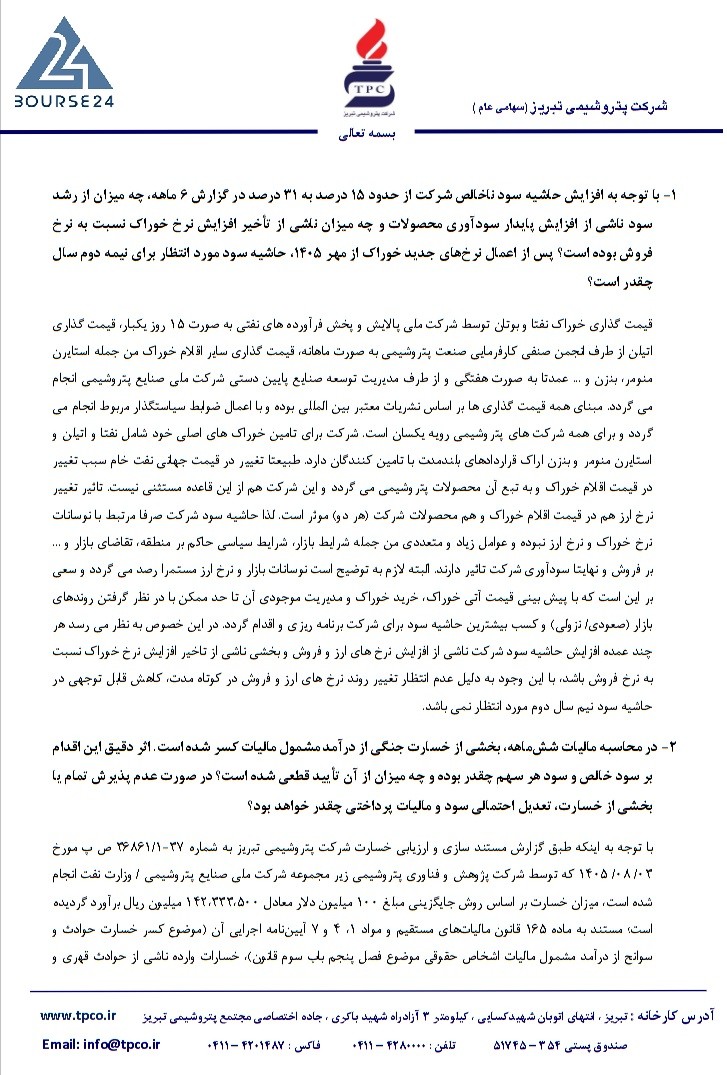
۱- با توجه به افزایش حاشیه سود ناخالص شرکت از حدود ۱۵ درصد به ۳۱ درصد در گزارش ۶ ماهه، چه میزان از رشد سود ناشی از افزایش پایدار سودآوری محصولات و چه میزان ناشی از تأخیر افزایش نرخ خوراک نسبت به نرخ فروش بوده است؟ پس از اعمال نرخهای جدید خوراک از مهر ۱۴۰۵، حاشیه سود مورد انتظار برای نیمه دوم سال چقدر است؟
قیمتگذاری خوراک نفتا و بوتان توسط شرکت ملی پالایش و پخش فرآوردههای نفتی به صورت ۱۵ روز یکبار قیمتگذاری این از طرف قیمتی نفتی کارگروه ملی صنعت پتروشیمی به صورت ماهانه قیمتگذاری سایر اقلام خوراک از جمله استایرن مونومر، بنزن و … و بخش هفتگی از طرف مدیریت توسعه صنایع پایین دستی شرکت ملی صنایع پتروشیمی انجام میگردد. مبنای همه قیمتگذاریها بر اساس نشریات معتبر بینالمللی بوده و با اعمال ضوابط سیاستگذار مربوط انجام میگردد و برای همه شرکتهای پتروشیمی رویه یکسان است. شرکت برای تأمین خوراکهای اصلی خود شامل نفتا و بوتان و استایرن مونومر و بنزن از شرکتهای پالایشگاهی قراردادهای بلندمدت با تأمینکنندگان دارد. طبیعتاً تغییر در قیمت جهانی نفت خام سبب تغییر در قیمت اقلام خوراک و به تبع آن محصولات پتروشیمی میگردد و این شرکت هم از این قاعده مستثنی نیست. تأثیر تغییر نرخ ارز هم در قیمت اقلام خوراک و هم محصولات شرکت (هر دو) موثر است. لذا حاشیه سود شرکت صرفاً مرتبط با نوسانات نرخ خوراک و نرخ ارز نبوده و عوامل زیاد و متعددی من جمله شرایط بازار، عرضه و تقاضا، هزینههای مرتبط با تولید و فروش و بازاریابی و … بر فروش محصولات و سودآوری شرکت تأثیر دارند. البته لازم به توضیح است نوسانات بازار و نرخ ارز مستمراً رصد میگردد و سعی بر این است که با پیشبینی قیمت آتی خوراک، خرید خوراک و مدیریت موجودی آن تا حد ممکن با در نظر گرفتن روندهای بازار (صعودی، نزولی)، و کسب بیشترین حاشیه سود برای شرکت برنامهریزی و اقدام گردد. در این خصوص به نظر میرسد هر چند عمده افزایش حاشیه سود شرکت ناشی از افزایش نرخهای ارز و فروش و بخشی ناشی از تأخیر افزایش نرخ خوراک نسبت به نرخ فروش باشد، با این وجود به دلیل عدم انتظار تغییر روند نرخهای ارز و فروش در کوتاهمدت، کاهش قابل توجهی در حاشیه سود نیم سال دوم مورد انتظار نمیباشد.
۲- در محاسبه مالیات ششماهه، بخشی از خسارت جنگی از درآمد مشمول مالیات کسر شده است. اثر دقیق این اقدام بر سود خالص و سود هر سهم چقدر بوده و چه میزان از آن تأیید قطعی شده است؟ در صورت عدم پذیرش تمام یا بخشی از خسارت، تعدیل احتمالی سود و مالیات پرداختنی چقدر خواهد بود؟
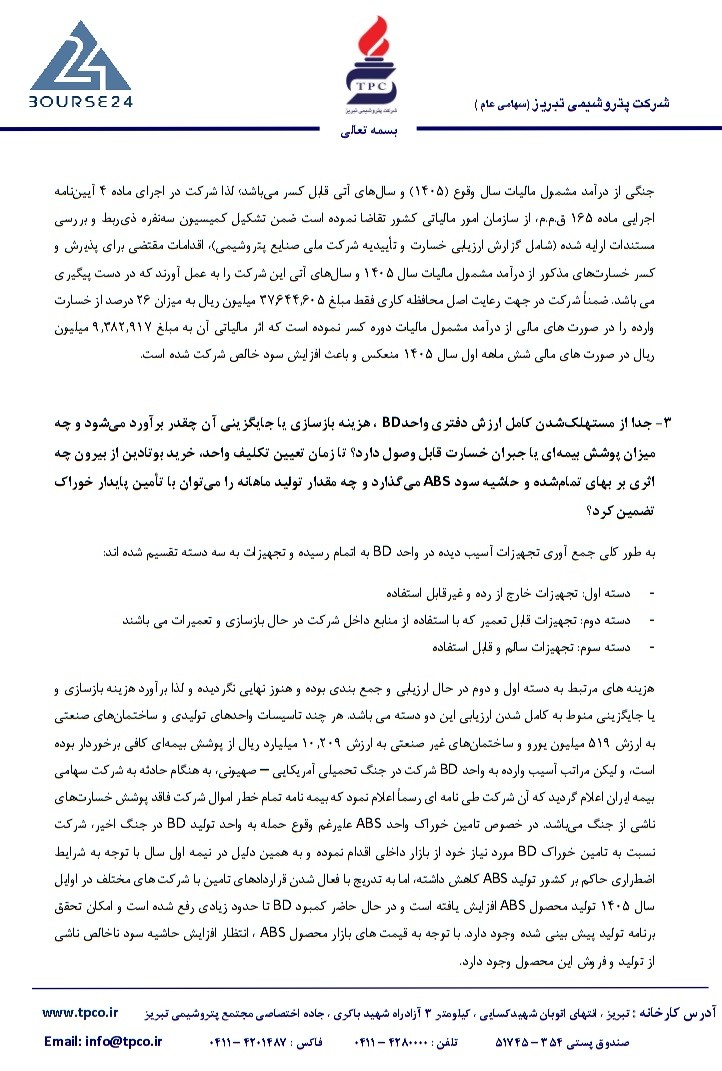
با توجه به اینکه طبق گزارش مستند سازی و ارزیابی خسارت شرکت پتروشیمی تبریز به شماره ۳۷-۱/۱۷-۳۶۸۱ مورخ ۱۴۰۵.۰۸.۱۰ که توسط شرکت پژوهش و فناوری پتروشیمی زیر مجموعه گروه صنایع پتروشیمی و وزارت نفت انجام شده است، میزان خسارت در این روش جایگزینی مبلغ ۱۰۰ میلیون دلار معادل ۱۴۳,۳۳۵,۵۰۰ میلیون ریال برآورد گردیده است. مستند به ماده ۱۶۵ قانون مالیاتهای مستقیم و مواد ۱ و ۲ آییننامه اجرایی آن (موضوع کسر خسارت حوادث و سوانح از درآمد مشمول مالیات اشخاص حقوقی موضوع فصل پنجم باب سوم قانون)، خسارت وارده ناشی از حوادث قهری و جنگی در درآمد مشمول مالیات سال وقوع (۱۴۰۵) و سالهای آتی قبل کسر میباشد؛ لذا شرکت در اجرای ماده ۴ آییننامه اجرایی ماده ۱۶۵ ق.م.م، از سازمان امور مالیاتی کشور تقاضا نموده است ضمن تشکیل کمیسیون سه نفره ذیربط و بررسی مستندات ارایه شده (شامل گزارش ارزیابی خسارت و تأییدیه شرکت ملی صنایع پتروشیمی)، اقدامات مقتضی برای پذیرش و کسر خسارتهای مذکور در درآمد مشمول مالیات سال ۱۴۰۵ و سالهای آتی این شرکت را به عمل آورند که در دست پیگیری میباشد. ضمناً شرکت در جهت رعایت اصل محافظهکاری فقط مبلغ ۳۷,۶۴۴,۶۰۵ میلیون ریال به میزان ۲۶ درصد از خسارت وارده را در صورتهای مالی از درآمد مشمول مالیات دوره کسر نموده است که اثر مالیاتی آن به مبلغ ۹,۳۸۲,۹۱۷ میلیون ریال در صورتهای مالی شش ماهه اول سال ۱۴۰۵ منعکس و باعث افزایش سود خالص شرکت شده است.
۳- جدا از مستهلک شدن کامل ارزش دفتری واحد BD، هزینه بازسازی یا جایگزینی آن چقدر برآورد میشود و چه میزان پوشش بیمهای یا جبران خسارت قابل وصول دارد؟ تا زمان تعیین تکلیف واحد، خرید بوتادین از بیرون چه اثری بر بهای تمامشده و حاشیه سود ABS میگذارد و چه مقدار تولید ماهانه را میتوان با تأمین پایدار خوراک تضمین کرد؟
به طور کلی جمع آوری تجهیزات آسیب دیده در واحد BD به اتمام رسیده و تجهیزات به سه دسته تقسیم شده اند:
- دسته اول: تجهیزات خارج از رده و غیرقابل استفاده
- دسته دوم: تجهیزات قابل تعمیر که با استفاده از منابع داخل شرکت در حال بازسازی و تعمیرات می باشند
- دسته سوم: تجهیزات سالم و قابل استفاده
هزینه های مرتبط به دسته اول و دوم در حال ارزیابی و جمع بندی بوده و هنوز نهایی نگردیده و لذا برآورد هزینه بازسازی و یا جایگزینی منوط به کامل شدن ارزیابی این دو دسته می باشد. هر چند تاسیسات واحدهای تولیدی و ساختمانهای صنعتی به ارزش ۵۱۹ میلیون یورو و ساختمانهای غیر صنعتی به ارزش ۱۰,۲۰۹ میلیارد ریال از پوشش بیمهای کافی برخوردار بوده است، و لیکن مراتب آسیب وارده به واحد BD شرکت در جنگ تحمیلی آمریکایی - صهیونیستی، به هنگام حادثه به شرکت سهامی بیمه ایران اعلام گردید که آن شرکت طی نامه ای رسماً اعلام نمود که بیمه نامه تمام خطر اموال شرکت فاقد پوشش خسارتهای ناشی از جنگ میباشد. در خصوص تامین خوراک واحد ABS علیرغم وقوع حمله به واحد BD در جنگ اخیر، شرکت نسبت به تامین خوراک BD مورد نیاز خود از بازار داخلی اقدام نموده و به همین دلیل در نیمه اول سال با توجه به اضطراری حاکم بر کشور تولید ABS کاهش داشته، اما به تدریج با فعال شدن قراردادهای تامین با شرکتهای مختلف در اوایل سال ۱۴۰۵ تولید محصول ABS افزایش یافته و در حال حاضر کمبود BD تا حدود زیادی رفع شده و امکان تحقق برنامه تولید پیش بینی شده وجود دارد. با توجه به قیمت های بازار محصول ABS ، انتظار افزایش حاشیه سود ناشی از تولید و فروش این محصول وجود دارد.
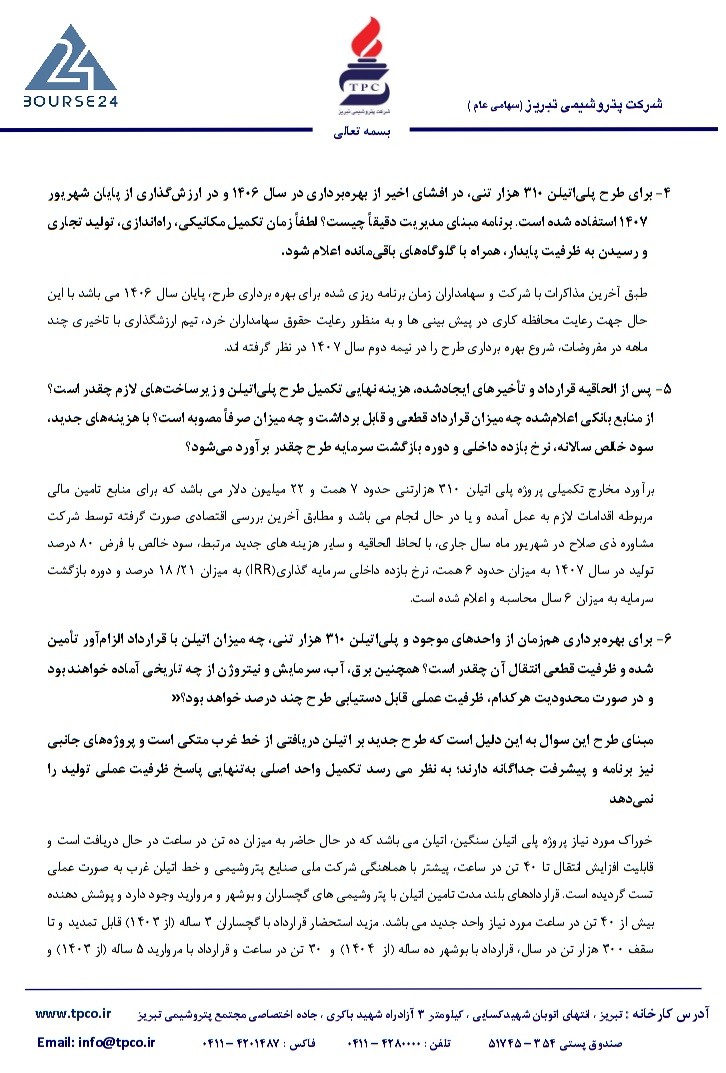
۴- برای طرح پلی اتیلن ۳۱۰ هزار تنی، در افشای اخیر از بهرهبرداری در سال ۱۴۰۶ و در ارزشگذاری از پایان شهریور ۱۴۰۷ استفاده شده است. برنامه مبنای مدیریت دقیقاً چیست؟ لطفاً زمان تکمیل مکانیکی، راهاندازی، تولید تجاری و رسیدن به ظرفیت پایدار، همراه با گلوگاههای باقیمانده اعلام شود.
طبق آخرین مذاکرات با شرکت و سهامداران زمانبرنامه ریزی شده برای بهره برداری طرح پایان سال ۱۴۰۶ می باشد با این حال جهت رعایت محافظه کاری در پیش بینی ها و به منظور رعایت حقوق سهامداران خرد، تیم ارزشگذاری با تاخیری چند ماهه در مفروضات، شروع بهره برداری طرح را در نیمه دوم سال ۱۴۰۷ در نظر گرفته اند.
۵- پس از الحاقیه قرارداد و تأخیرهای ایجادشده، هزینه نهایی تکمیل طرح پلیاتیلن و زیرساختهای لازم چقدر است؟ از منابع بانکی اعلامشده چه میزان قرارداد قطعی و قابل برداشت و چه میزان صرفاً مصوبه است؟ با هزینههای جدید، سود خالص سالانه، نرخ بازده داخلی و دوره بازگشت سرمایه طرح برآورد میشود؟
برآورد مخارج تکمیلی پروژه پلی اتیلن ۳۱۰ هزارتنی حدود ۷ همت و ۲۲ میلیون دلار می باشد که برای منابع تامین مالی مربوطه اقدامات لازم به عمل آمده و در حال انجام می باشد و مطابق آخرین بررسی اقتصادی صورت گرفته توسط شرکت مشاوره ذی صلاح در شهریور ماه سال جاری با لحاظ الحاقیه و سایر هزینه های جدید، مرتبط، سود خالص با فرض ۸۰ درصد تولید در سال ۱۴۰۷ به میزان حدود ۶ همت، نرخ بازده داخلی سرمایه گذاری (IRR) به میزان ۱۸.۲۱ درصد و دوره بازگشت سرمایه به میزان ۶ سال محاسبه و اعلام شده است.
۶- برای بهرهبرداری همزمان از واحدهای موجود و پلیاتیلن ۳۱۰ هزار تنی، چه میزان اتیلن با قرارداد الزامآور تأمین شده و ظرفیت قطعی انتقال آن چقدر است؟ همچنین برق، آب، سرمایش و نیتروژن از چه تاریخی آماده خواهند بود و در صورت محدودیت هرکدام، ظرفیت عملی دستیابی طرح چند درصد خواهد بود؟»
مبنای طرح این سوال به این دلیل است که طرح جدید بر اتیلن دریافتی از خط غرب متکی است و پروژههای جانبی نیز برنامه و پیشرفت جداگانه دارند؛ به نظر می رسد تکمیل واحد اصلی بهتنهایی پاسخ ظرفیت عملی تولید را نمیدهد
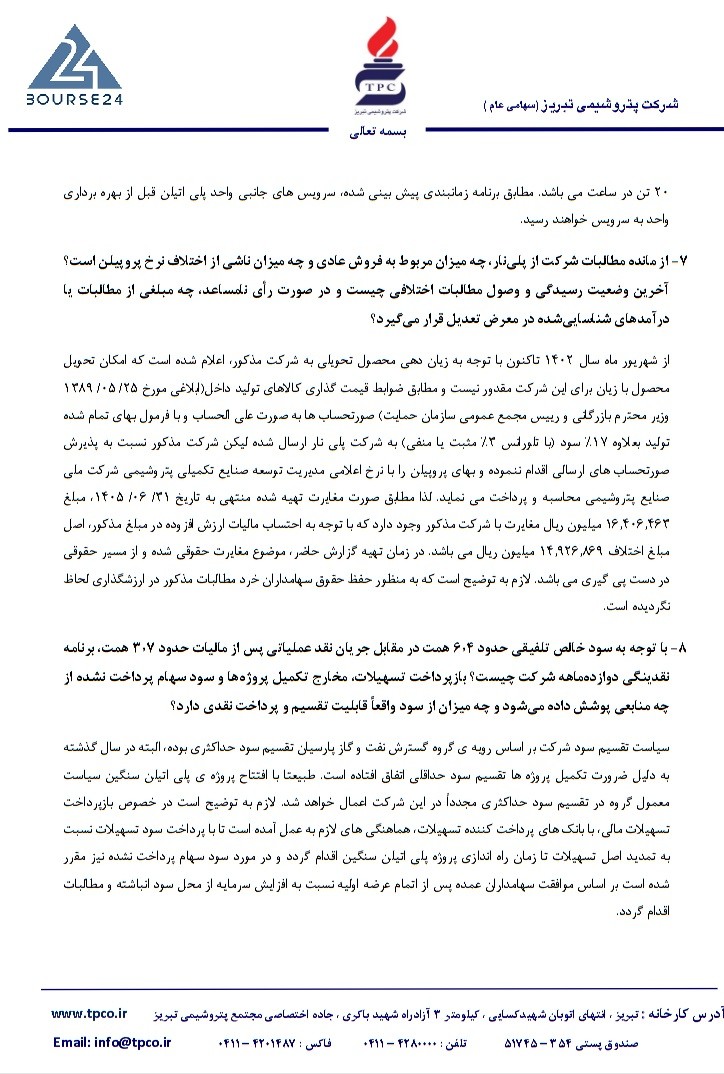
خوراک مورد نیاز پروژه پلی اتیلن سنگین، اتیلن می باشد که در حال حاضر به میزان ده تن در ساعت در حال دریافت است و قابلیت افزایش انتقال تا ۴۰ تن در ساعت، پیشتر با هماهنگی شرکت ملی صنایع پتروشیمی و خط اتیلن غرب به صورت عملی تست گردیده است. قراردادهای بلند مدت تامین اتیلن با پتروشیمی های گچساران و بوشهر و مروند وجود دارد و پوشش دهنده بیش از ۴۰ تن در ساعت مورد نیاز واحد جدید می باشد. مزید استحضار قرارداد با گچساران ۳ ساله (از ۱۴۰۳) قابل تمدید و تا سقف ۳۰۰ هزار تن در سال، قرارداد با بوشهر ده ساله (از ۱۴۰۴) و ۳۰ تن در ساعت و قرارداد با مروارید ۵ ساله (از ۱۴۰۳) و ۳۰ تن در ساعت و قراردادها با میرازیه سه ساله (از ۱۴۰۳) و ۳۰ تن در ساعت و قراردادها با میرازیه به ساله (از ۱۴۰۳) و ۳۰ تن در ساعت و قراردادها با میرازیه به ساله (از ۱۴۰۴) و ۳۰ تن در ساعت می باشد. مطابق برنامه زمانبندی پیشبینیشده، سرویسهای جانبی واحد پس از سرویس پلیاتیلن قبل از بهرهبرداری واحد در سرویس خواهند رسید.
۷- از زمان مطالبات شرکت از پتروشیمی تبریز، چه میزان مربوط به فروش عادی و چه میزان ناشی از اختلاف نرخ پروپیلن است؟ آخرین وضعیت رسیدگی و وصول مطالبات اختلافی چیست و در صورت رأی نامساعد، چه مبنایی از مطالبات یا درآمدهای شناساییشده در معرض تعدیل قرار میگیرد؟
از شهریور ماه سال ۱۴۰۲ تاکنون با توجه به زیان دهی محصول تحویلی به شرکت مذکور، اعلام شده است که امکان تحویل محصول با زیان برای این شرکت مقدور نیست و مطابق ضوابط قیمت گذاری کالاهای تولید داخل ابلاغی مورخ ۱۳۸۹.۰۵.۲۵ وزیر محترم بازرگانی و رییس مجمع عمومی سازمان حمایت) صورتحساب ها به صورت علی الحساب و با فرمول بهای تمام شده تولید به علاوه ۱۷٪ سود (با تلورانس ۳٪ مثبت یا منفی) به شرکت پلی نار ارسال شده لیکن شرکت مذکور نسبت به پذیرش صورتحساب های ارسالی اقدام نموده و بهای پروپیلن را با نرخ اعلامی مدیریت توسعه صنایع تکمیلی پتروشیمی شرکت ملی صنایع پتروشیمی محاسبه و پرداخت می نماید. لذا مطابق صورت مغایرت تهیه شده منتهی به تاریخ ۱۴۰۵.۰۶.۳۱ ، مبلغ ۱۶,۴۰۶,۴۶۳ میلیون ریال مغایرت با شرکت مذکور وجود دارد که با توجه به احتساب مالیات ارزش افزوده در مبلغ مذکور، اصل مبلغ اختلاف ۱۴,۹۲۶,۸۶۹ میلیون ریال می باشد. در زمان تهیه گزارش حاضر، موضوع مغایرت حقوقی شده و از مسیر حقوقی در دست پی گیری می باشد. لازم به توضیح است که به منظور حفظ حقوق سهامداران خرد مطالبات مذکور در ارزشگذاری لحاظ نگردیده است.
۸- با توجه به سود خالص تلفیقی حدود ۶.۴ همت در مقابل جریان نقد عملیاتی پس از مالیات حدود ۳.۷ همت، برنامه نقدینگی دوازدهماهه شرکت چیست؟ بازپرداخت تسهیلات، مخارج تکمیل پروژهها و سود سهام پرداختنشده از چه منابعی پوشش داده میشود و چه میزان از سود واقعاً قابلیت تقسیم و پرداخت نقدی دارد؟
سیاست تقسیم سود شرکت بر اساس رویهی گروه گسترش نفت و گاز پارسیان تقسیم سود حداکثری بوده، البته در سال گذشته به دلیل ضرورت تکمیل پروژهها تقسیم سود حداقلی اتفاق افتاده است. طبیعتاً با افتتاح پروژه پلیاتیلن سنگین سیاست معمول گروه در تقسیم سود حداکثری مجدداً در این شرکت اعمال خواهد شد. لازم به توضیح است در خصوص بازپرداخت تسهیلات بانکی با بانکهای پرداخت تسهیلات و بانکهای عامل از محل سود سهام تسهیلات نسبت به تمدید اصل تسهیلات به مدت یکسال زمان آغاز پروژه پلیاتیلن سنگین مبادرت گردید و پرداخت سود تسهیلات نیز انجام شده است بر اساس موافقت سهامداران عمده پس از اتمام عرضه اولیه نسبت به افزایش سرمایه از محل سود انباشته و مطالبات اقدام گردد.
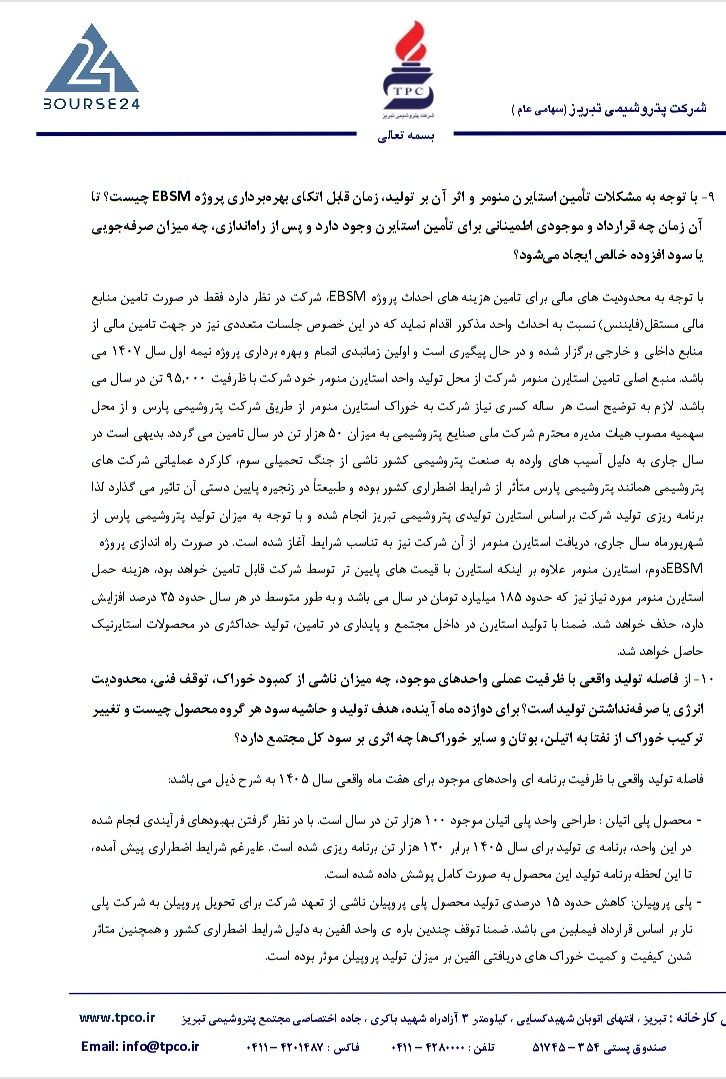
۹- با توجه به مشکلات تأمین استایرن مونومر و اثر آن بر تولید، زمان قابل اتکای بهرهبرداری پروژه EBSM چیست؟ تا آن زمان چه قراردادها و موجودی اطمینانی برای تأمین استایرن وجود دارد و پس از راهاندازی، چه میزان صرفهجویی یا سود افزوده خالص ایجاد میشود؟
با توجه به محدودیتهای مالی ما برای تأمین هزینههای احداث پروژه EBSM، شرکت در نظر دارد که فقط در صورت تأمین منابع مالی مستقل (فاینانس) نسبت به احداث واحد مذکور اقدام نماید که در این خصوص جلسات متعددی نیز در جهت تأمین مالی از منابع داخلی و خارجی برگزار شده و در حال پیگیری میباشد. اتمام و راهاندازی و بهرهبرداری پروژه نیمه اول سال ۱۴۰۷ میباشد. هماکنون اصلیترین نیاز این مجتمع تأمین استایرن مونومر جهت تولید واحد استایرن مونومر میباشد که ظرفیت آن در سال ۱۴۰۵ به میزان ۹۵ هزار تن میباشد. لازم به توضیح است هر ساله کسری نیاز شرکت به خوراک استایرن مونومر از طریق شرکت پتروشیمی پارس و از محل سهمیه مصوب هیئت مدیره محترم شرکت ملی صنایع پتروشیمی به میزان ۵۰ هزار تن در سال تأمین میگردد. بدیهی است در سال جاری به دلیل آسیبهای وارده به صنعت پتروشیمی کشور ناشی از جنگ تحمیلی سوم، کارکرد عملیاتی شرکتهای پتروشیمی همانند پتروشیمی پارس متأثر از شرایط اضطراری کشور بوده و طبیعتاً در زنجیره پاییندستی آن تأثیر میگذارد. لذا برنامهریزی تولید شرکت بر اساس استایرن تولیدی پتروشیمی تبریز انجام شده و با توجه به میزان تولید پتروشیمی پارس از شهریورماه سال جاری، دریافت استایرن مونومر از آن شرکت نیز به تناسب شرایط آغاز شده است. در صورت راهاندازی پروژه EBSM، استایرن مونومر علاوه بر اینکه استایرن با قیمتهای پایینتر از قیمت تمامشده تأمین خواهد شد، هزینه حمل استایرن مونومر نیز که حدود ۱۸۵ میلیارد تومان در سال میباشد و به طور متوسط در هر سال حدود ۳۵ درصد افزایش دارد، حذف خواهد شد. ضمناً با تولید استایرن در داخل مجتمع و پایداری در تأمین، تولید حداکثری در محصولات استایرنیک حاصل خواهد شد.
۱۰- از فاصله تولید واقعی با ظرفیت عملی واحدهای موجود، چه میزان ناشی از کمبود خوراک، توقف فنی، محدودیت انرژی یا صرفهنداشتن تولید است؟ برای دوازده ماه آینده، هدف تولید و حاشیه سود هر گروه محصول چیست و تغییر ترکیب خوراک از نفتا به اتیلن، بوتان و سایر خوراکها چه اثری بر سود کل مجتمع دارد؟
فاصله تولید واقعی با ظرفیت برنامهای واحدهای موجود برای شش ماهه واقعی سال ۱۴۰۵ به شرح ذیل میباشد:
- محصول پلیاتیلن: طراحی واحد پلیاتیلن موجود ۱۰۰ هزار تن در سال است. با در نظر گرفتن بهرهبرداری انجامشده در این واحد، برنامهی تولید برای سال ۱۴۰۵، ۱۳۰ هزار تن برنامهریزی شده است. علیرغم شرایط اضطراری پیشآمده، تا این لحظه برنامه تولید این محصول به صورت کامل پوشش داده شده است.
- پایی پروپیلن: کاهش حدود ۱۵ درصدی تولید محصول پلیپروپیلن ناشی از تعهد شرکت برای تحویل پروپیلن به شرکت پالایش پارس بر اساس قرارداد فیمابین میباشد. همچنین شرایط اضطراری کشور و متعاقباً متأثر شدن کیفیت و کمیت خوراکهای دریافتی، این میزان تولید پروپیلن مؤثر بوده است.
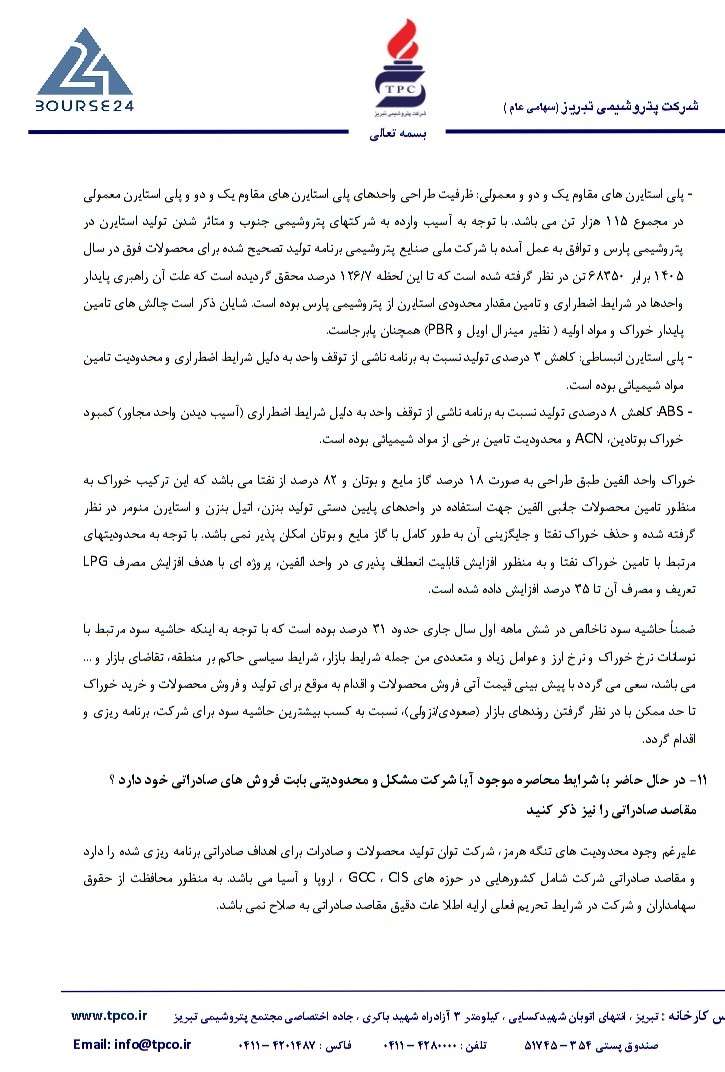
- پای استایرن مقاوم دوده و معمولی: ظرفیت طراحی واحدهای پای استایرن مقاوم ده و دو و پای استایرن معمولی در مجتمع ۱۱۵ هزار تن میباشد. با توجه به سهمیه وارده به شرکتهای پتروشیمی تبریز و متأثر شدن تولید استایرن در پتروشیمی پارس و توافق به عمل آمده با شرکت ملی صنایع پتروشیمی، برنامه تولید تصحیح شده برای محصولات فوق در سال ۱۴۰۵ برابر ۹۸۵۰ تن در نظر گرفته شده است که تا این لحظه ۱۲۶.۷ درصد محقق گردیده است که علت آن راهبری پایدار واحدها در شرایط اضطراری و تأمین محدود استایرن از پتروشیمی پارس بوده است. شایان ذکر است چالشهای تأمین پایدار خوراک و مواد اولیه (نظیر مینیال اول و PBR) همچنان پابرجاست.
- پای استایرن انبساطی: کاهش ۳ درصدی تولید نسبت به برنامه ناشی از توقف واحد به دلیل شرایط اضطراری و محدودیت تأمین مواد شیمیایی بوده است.
- ABS: کاهش ۸ درصدی تولید نسبت به برنامه ناشی از توقف واحد به دلیل شرایط اضطراری (آسیب دیدن واحد مجاور) کمبود خوراک بوتادین، ACN و محدودیت تأمین برخی از مواد شیمیایی بوده است.
خوراک واحد الفین طبق طراحی به صورت ۱۸ درصد گاز مایع و بوتان و ۸۲ درصد از نفتا میباشد که این ترکیب خوراک به منظور تأمین محصولات پتروشیمی الفین مجتمع استفاده میگردد. با انجام تغییرات فنی بر روی واحد الفین و استایرن مونومر در نظر گرفته شده و حذف خوراک نفتا و جایگزینی آن به طور کامل با گاز مایع امکانپذیر نمیباشد. با توجه به محدودیتهای مرتبط با تأمین خوراک نفتا و به منظور افزایش قابلیت انعطافپذیری در واحد الفین، بر پروژهای با هدف افزایش مصرف LPG تعریف و مصرف آن تا ۳۵ درصد افزایش داده شده است.
ضمناً حاشیه سود ناخالص در شش ماهه اول سال جاری حدود ۳۱ درصد بوده است که با توجه به اینکه حاشیه سود مرتبط با نوسانات نرخ خوراک و نرخ ارز و عوامل زیاد و متعددی من جمله شرایط بازار، عرضه و تقاضای حاکم بر منطقه، تقاضای بازار و … میباشد، سعی میگردد با پیشبینی قیمت آتی خوراک و اقدام به موقع برای تولید و فروش محصولات و خرید خوراک تا حد ممکن با در نظر گرفتن روندهای بازار (صعودی نزولی)، نسبت به کسب بیشترین حاشیه سود برای شرکت برنامهریزی و اقدام گردد.
۱۱- در حال حاضر با شرایط محاصره موجود آیا شرکت مشکل و محدودیتی بابت فروشهای صادراتی خود دارد؟ مقاصد صادراتی را نیز ذکر کنید.
علیرغم وجود محدودیتهای تنگه هرمز، شرکت توان تولید محصولات و صادرات برای اهداف صادراتی برنامهریزی شده را دارد و مقاصد صادراتی شرکت شامل کشورهای حوزههای CIS، GCC، اروپا و آسیا میباشد. به منظور محافظت از حقوق سهامداران و شرکت در شرایط تحریم فعلی ارائه اطلاعات دقیق مقاصد صادراتی بهصلاح نمیباشد.
۱۲- اورهال مجتمع به تفکیک واحدها هر چند سال یک بار انجام میشود؟ اورهال بعدی مربوط به چه واحدی و چه زمانی خواهد بود؟
تعمیرات اساسی کل مجتمع پتروشیمی تبریز هر پنج سال یک بار انجام میگردد که آخرین مورد آن در خرداد و تیر ۱۴۰۴ انجام گردیده است. تعمیرات اساسی واحدهای اتیل بنزن و استایرن مونومر بسته به وضعیت و راندمان کاتالیستها هر دو الی سه سال یکبار میباشد. تعمیرات اساسی کل مجتمع در سال ۱۴۰۹ و تعمیرات اساسی واحدهای استایرن و اتیل بنزن در سال ۱۴۰۶ خواهد بود.
۱۳- هزینه اورهال سالیانه به صورت دلاری بفرمایید.
در آخرین مورد، هزینه تعمیرات اساسی سال ۱۴۰۴ به مبلغ ۲,۷۲۵,۷۷۰ دلار بوده است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.