

گروه فلزی و معدنی با پتانسیل اثرگذاری تحولات بورس کالا اوج گرفته است. همین ابتدا به این نکته اشاره کنیم که شاید با رسیدن گزارشهای فصلی، قیمتها در برابر سودهای تحققیافته کمی تند به نظر برسند اما بازار چشمانداز پرش سود شرکتها در کوارتر سوم را میبینید؛ جایی که نرخهای فروش جهش کرده و بواسطه توقف قطعی برق، مقدار تولید و فروش شرکتها رشد خواهد کرد.
بورس24 : گروه فلزی و معدنی با پتانسیل اثرگذاری تحولات بورس کالا اوج گرفته است. همین ابتدا به این نکته اشاره کنیم که شاید با رسیدن گزارشهای فصلی، قیمتها در برابر سودهای تحققیافته کمی تند به نظر برسند اما بازار چشمانداز پرش سود شرکتها در کوارتر سوم را میبینید؛ جایی که نرخهای فروش جهش کرده و بواسطه توقف قطعی برق، مقدار تولید و فروش شرکتها رشد خواهد کرد.
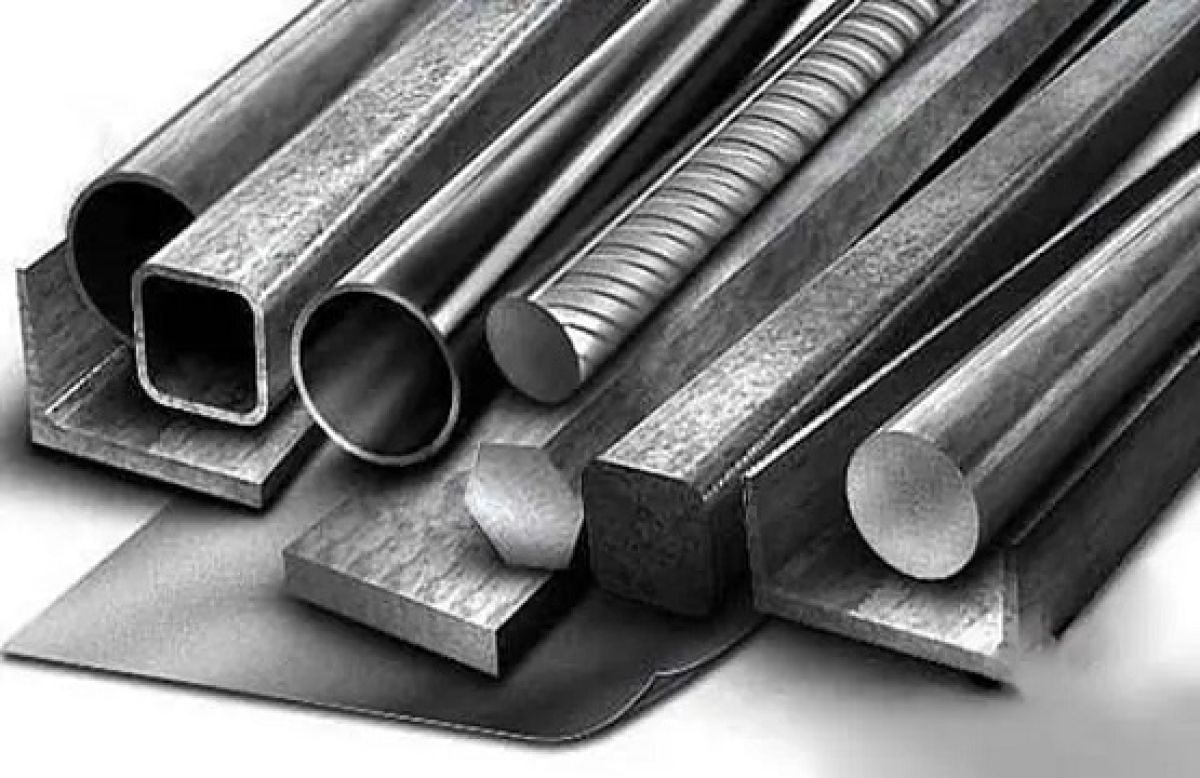
روز دوشنبه ورق فولاد مبارکه در بورس کالا با رقابت جدی و رشد 23 درصدی معامله شد اما مورد تائید قرار نگرفت. تجربه ثابت کرده وقتی قیمتی در بورس کالا روی تابلو رویت میشود، به فرض ابطال نیز در مدت کوتاهی همان نرخ تثبیت خواهد شد و این خبر خوبی برای فولادسازان به ویژه تولیدکنندگان ورق یعنی فولاد مبارکه و فولاد کاویان و البته کگل، فغدیر و وکغدیر که سهامدار شرکت توسعه آهن و فولاد گلگهر هستند، میباشد.
در کگل با شکست سقط تاریخی، روند حرکتی سهم شتاب خوبی گرفته و شاهد نزدیک شدن سهم به قیمتهای 400 تومانی هستیم. برآورد ما این است که کگل برای امسال 40 تا 45 تومان و سال بعد 100 تومان سود داشته باشد و از این منظر میتوان گفت جای رشد خوبی در میانمدت دارد. بهخصوص که با ابلاغیه روز دوشنبه بورس کالا، از روز ۳ آبان قیمت پایه گندله سنگآهن برخلاف دیگر محصولات زنجیره آهن و فولاد، از قید نرخ صادراتی معاف میشود. این بدان معناست که برخلاف کالاهای دیگر، قیمت پایه گندله میتواند از آخرین نرخ ارزش گمرکی آن بیشتر شود !
این ابلاغیه، دومین موج افزایش دستوری قیمت محصولات سنگآهن است. پیش از این، از اوایل مرداد امسال نیز قیمت پایه کنسانتره و گندله به صورت دستوری 1.5 واحد درصد افزایش یافته بود که این اقدام مورد اعتراض شدید انجمن فولاد آلیاژی قرار گرفته بود. در کنار کگل، نمادهایی نظیر کگهر، واحیا، کنور، تجلی و تا حدودی کچاد هم گزینههای جالبی برای خرید و نوسانگیری هستند.
اما این روزها، بهشت شرکتهای فعال در تولید آهناسفنجی است. ضریب تبدیل آهن اسفنجی از 57% سال گذشته به بیش از 61% رسیده و این اتفاق تاثیر بااهمیتی بر سود نمادهایی نظیر فغدیر، فسبزوا و فجهان دارد.
در شمشسازان، برآورد ما از سود 6 ماهه هرمز حدود 50 تومان اما برای کل سال 120 تومان است. به نظر هرمز با رسیدن گزارش مهرماه بیشتر در چشم بازار قرار بگیرد. در سایر شمشسازان، فسازان هنوز هم گزینه خوبی است. در فخوز هم مارکت سهم جذاب است و بعد از گزارش 6 ماهه بیشتر میتوان درخصوص فضای سودسازی و حرکتی سهم صحبت کرد ...
و در نهایت به وتوکا میرسیم که تحت تاثیر به رویداد، با افزایش تقاضا حرکت میکند. اول اینکه شرکت در مسیر افزایش سرمایه 38 درصدی از محل سود انباشته قرار گرفته و دوم اینکه گفته میشود یکی از مهمترین زیرمجموعههای غیربورسی شرکت به نام تاراز، گزارش میاندورهای بسیار خوبی را روانه کدال خواهد کرد. اتفاقی تاثیر بااهمیتی بر سود تلفیقی وتوکا خواهد داشت میتواند سهم را به قیمتهای بیش از 500 تومانی برساند.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.