

افزایش ریسکهای ژئوپلیتیکی در بازار جهانی انرژی و کاهش صادرات گاز طبیعی مایعشده (LNG) از منطقه خلیج فارس، نگرانیها درباره تأمین گاز در زمستان پیش رو را افزایش داده است. در این میان، صنعت فولاد ایران نیز با چالشی مضاعف روبهروست؛ چراکه وابستگی تولید آهن اسفنجی به گاز طبیعی و ارتباط نرخ گاز صنایع با قیمت هابهای بینالمللی میتواند افزایش قیمت گاز اروپا را به هزینه تولید فولادسازان ایرانی منتقل کند. از این رو، بازنگری در فرمول قیمتگذاری گاز و تضمین تأمین پایدار این حامل انرژی، به یکی از موضوعات مهم پیش روی سیاستگذار تبدیل شده است.
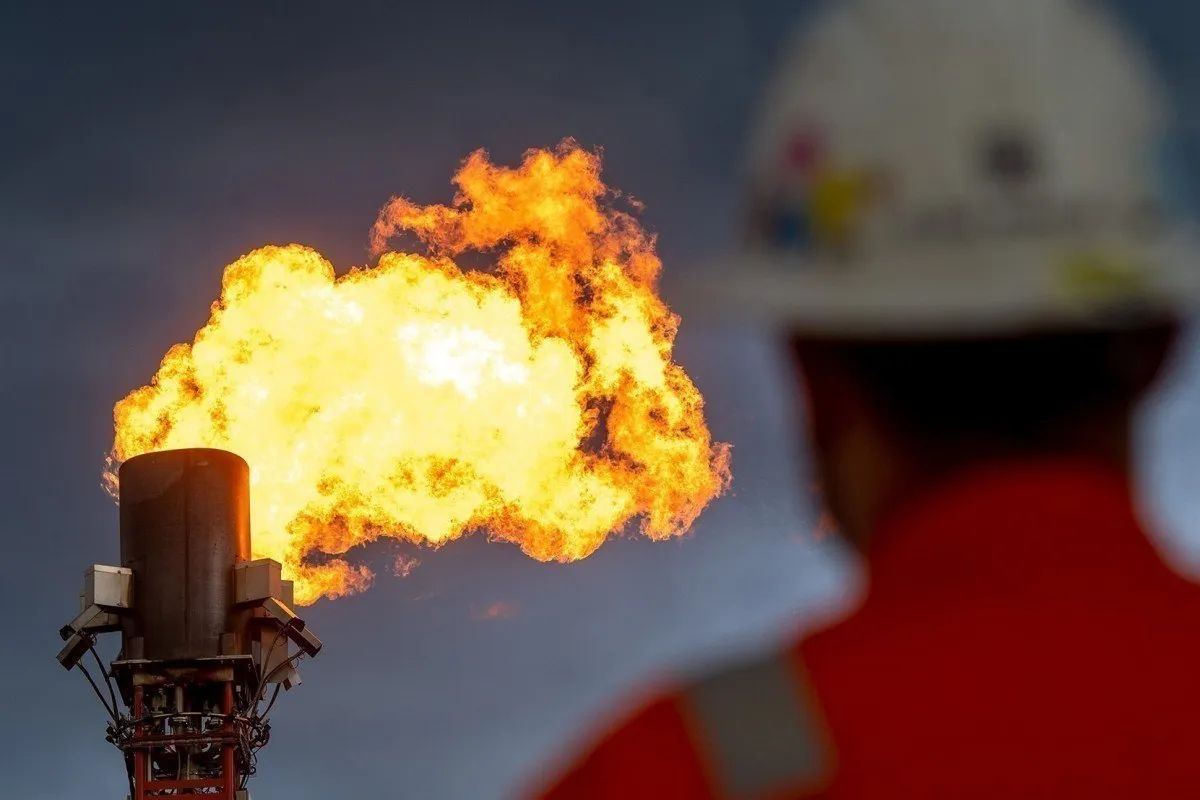
بورس24 : افزایش ریسکهای ژئوپلیتیکی در بازار جهانی انرژی و کاهش صادرات گاز طبیعی مایعشده (LNG) از منطقه خلیج فارس، نگرانیها درباره تأمین گاز در زمستان پیش رو را افزایش داده است. در این میان، صنعت فولاد ایران نیز با چالشی مضاعف روبهروست؛ چراکه وابستگی تولید آهن اسفنجی به گاز طبیعی و ارتباط نرخ گاز صنایع با قیمت هابهای بینالمللی میتواند افزایش قیمت گاز اروپا را به هزینه تولید فولادسازان ایرانی منتقل کند. از این رو، بازنگری در فرمول قیمتگذاری گاز و تضمین تأمین پایدار این حامل انرژی، به یکی از موضوعات مهم پیش روی سیاستگذار تبدیل شده است.
بحران انرژی؛ از تنگه هرمز تا ذخایر گاز اروپا
بر اساس تحلیل ارائهشده، اختلال در تردد تنگه هرمز از ۲۸ فوریه و حملات نظامی به تأسیسات مهم انرژی منطقه در ماه مارس، زنجیره تأمین گاز طبیعی مایعشده را تحت فشار قرار داده است. در این چارچوب، حمله اسرائیل به پارس جنوبی و پاسخ ایران به تأسیسات راسلفان قطر، از جمله تحولات مؤثر بر بازار انرژی منطقه عنوان شدهاند. برآورد مطرحشده در این تحلیل، کاهش حدود ۸۰ درصدی صادرات LNG خلیج فارس نسبت به سال گذشته است.
مقایسه وضعیت اروپا در سالهای ۲۰۲۲ و ۲۰۲۶ نیز از تفاوت ماهیت بحران انرژی حکایت دارد. بر اساس ارقام ارائهشده، قیمت گاز در شاخص TTF که در بحران سال ۲۰۲۲ از ۳۰۰ یورو فراتر رفته بود، اکنون حدود ۹۰ یورو گزارش شده است. در مقابل، سطح ذخایر گاز اروپا در اواخر اکتبر به ۷۴.۶ درصد رسیده؛ در حالی که این رقم در مقطع مشابه سال ۲۰۲۲ بیش از ۹۰ درصد بود.
بر این اساس، نگرانی درباره زمستان پیش رو تنها به قیمت گاز محدود نیست و سطح ذخایر، تداوم اختلال در عرضه و احتمال افزایش تقاضا در فصل سرد نیز اهمیت دارد. در صورت تداوم این شرایط، بازار گاز اروپا ممکن است با فشار مضاعف بر قیمتها مواجه شود.
فرمول قیمتگذاری گاز و افزایش هزینه تولید فولاد ایران
بخش عمده فولاد ایران با روش احیای مستقیم تولید میشود؛ روشی که در آن گاز طبیعی علاوه بر نقش سوخت، عامل اصلی احیای گندله و تبدیل آن به آهن اسفنجی است. به همین دلیل، افزایش نرخ گاز میتواند مستقیماً بر بهای تمامشده تولید اثر بگذارد.
در تحلیل حاضر، ارتباط نرخ گاز صنایع ایران با میانگین قیمت چهار هاب بینالمللی هنری هاب، آلبرتا، NBP و TTF مورد تأکید قرار گرفته است. بر اساس توضیحات ارائهشده، هابهای اروپایی یکچهارم وزن فرمول را تشکیل میدهند؛ اما به دلیل بالاتر بودن قیمت آنها نسبت به هنری هاب، سهم قابل توجهی در افزایش نرخ محاسباتی گاز صنایع دارند.
در این میان، ادعا شده است که وزارت نفت وعده داده بود هابهای اروپایی از ابتدای سال ۱۴۰۵ از فرمول قیمتگذاری حذف شوند، اما این تغییر هنوز محقق نشده است.
ارقام ارائهشده نیز از افزایش فشار هزینهای بر صنعت فولاد حکایت دارند:
نرخ گاز واحدهای احیا از بهار تا شهریور ۱۴۰۵ حدود ۶۶ درصد افزایش یافته است.
سهم گاز در بهای تمامشده آهن اسفنجی از ۶.۶ درصد در سال ۱۴۰۳ به ۱۰.۴ درصد در سال ۱۴۰۴ رسیده است.
برآورد مطرحشده حاکی از احتمال افزایش سهم گاز در بهای تمامشده آهن اسفنجی به حدود ۲۰ درصد در آینده نزدیک است.
ارزش تولید ازدسترفته زنجیره فولاد به دلیل محدودیت برق و گاز در سالهای ۱۴۰۰ تا ۱۴۰۴، بیش از ۱۸ میلیارد دلار برآورد شده است.
در صورت افزایش بیشتر قیمت گاز اروپا، این فشار میتواند در کنار محدودیتهای معمول تأمین گاز در زمستان تشدید شود؛ شرایطی که برای واحدهای فولادی به معنای مواجهه همزمان با افزایش هزینه انرژی و کاهش احتمالی دسترسی به آن خواهد بود.
سه پیشنهاد برای اصلاح سیاست گاز در صنعت فولاد
با نزدیک شدن به فصل سرما، اصلاح فرمول قیمتگذاری گاز پیش از اوج مصرف بهعنوان یکی از راهکارهای پیشنهادی مطرح شده است. در این تحلیل، با اشاره به هشدار گلدمن ساکس درباره احتمال عبور قیمت TTF از ۱۰۰ یورو در اوج زمستان، بر ضرورت بازنگری در سازوکار انتقال قیمتهای جهانی به نرخ گاز صنایع ایران تأکید شده است.
سه پیشنهاد اصلی در این زمینه عبارتاند از:
۱. حذف هابهای اروپایی یا کاهش وزن آنها در فرمول قیمتگذاری: استدلال مطرحشده این است که قیمتهای متأثر از بحران انرژی اروپا لزوماً بازتابدهنده هزینه واقعی گاز در ایران نیستند و نباید بهطور مستقیم فشار بحران سایر بازارها را به صنایع داخلی منتقل کنند.
۲. بازنگری در ضرایب نرخ گاز و تفکیک گروههای مصرفکننده: نرخ گاز واحدهای احیا باید مورد بازبینی قرار گیرد. همچنین پیشنهاد شده است گاز مصرفی گندلهسازان و فولادسازانی که گاز در فرایند آنها عمدتاً نقش سوخت دارد، از گاز مصرفی واحدهای احیای مستقیم تفکیک شود؛ بهگونهای که نرخ گروه نخست بر مبنای معادل گاز نیروگاهی محاسبه شود.
۳. تضمین حداقل گاز موردنیاز واحدهای عملیاتی در زمستان: تأمین پایدار گاز موردنیاز کورهها و واحدهای تولیدی برای جلوگیری از توقف خطوط، کاهش تولید و تشدید خسارتهای اقتصادی ضروری است.
در مجموع، تداوم افزایش هزینه انرژی و محدودیتهای تأمین گاز میتواند تابآوری بخشی از واحدهای فولادی را تحت فشار قرار دهد و خطر کاهش تولید، کوچکسازی یا توقف خطوط را افزایش دهد. از این منظر، مزیت انرژی ایران تنها در برخورداری از منابع گاز خلاصه نمیشود؛ بلکه قیمتگذاری متناسب با شرایط اقتصادی کشور و دسترسی پایدار به این منبع نیز در حفظ رقابتپذیری صنعت فولاد نقش تعیینکننده دارد.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.