

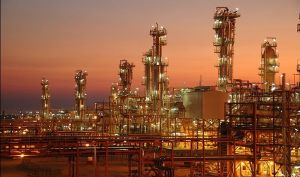
این روزها گروه پتروشیمی در صدر توجهات قرار گرفته است. از اخبار اصلاح نرخ اوره در بورس کالا گرفته تا جابجایی بلوکها در زیرمجموعههای اهداف و غدیر و البته اثرات رشد دلار توافقی که خود را در گزارشهای ماهانه پیشِ رو نشان خواهد داد. بنابراین پیشنهاد ما این است که حداقل یک سهم قوی از این گروه و هلدینگهای مربوطه را در پرتفوی داشته باشید ...
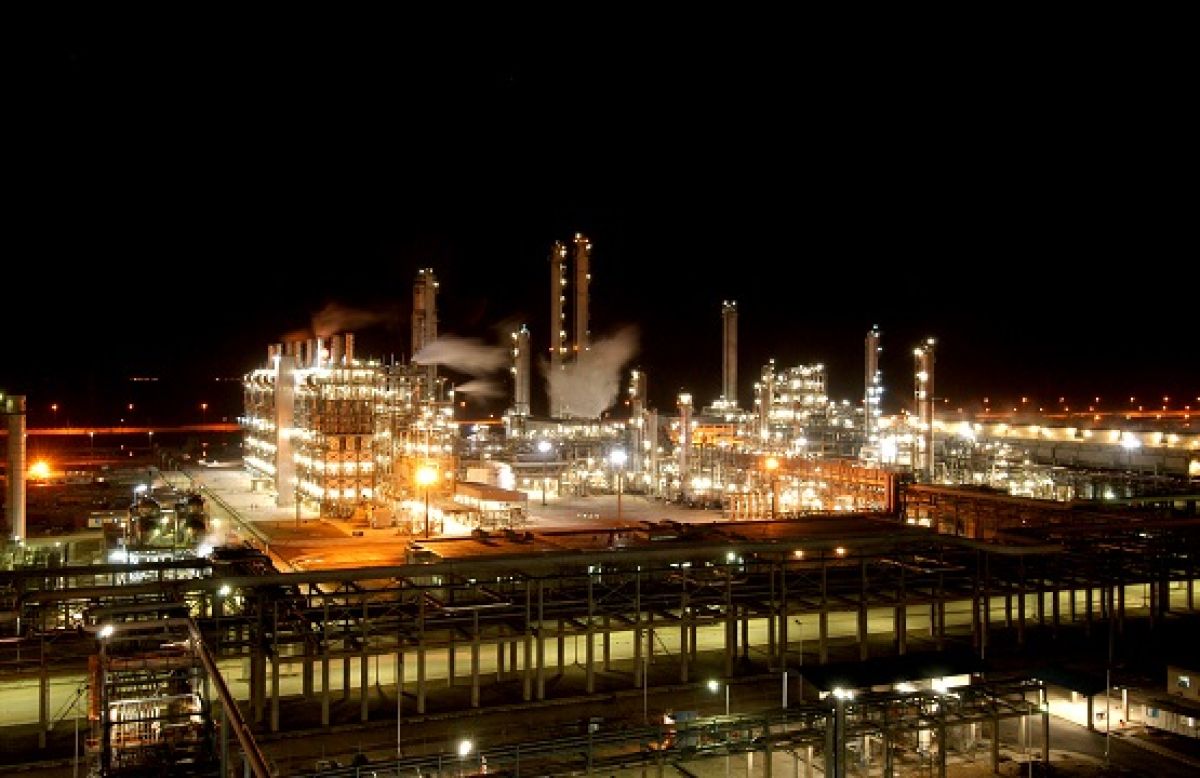
بورس24 : این روزها گروه پتروشیمی در صدر توجهات قرار گرفته است. از اخبار اصلاح نرخ اوره در بورس کالا گرفته تا جابجایی بلوکها در زیرمجموعههای اهداف و غدیر و البته اثرات رشد دلار توافقی که خود را در گزارشهای ماهانه پیشِ رو نشان خواهد داد. بنابراین پیشنهاد ما این است که حداقل یک سهم قوی از این گروه و هلدینگهای مربوطه را در پرتفوی داشته باشید ...
طبق آخرین اخبار کسب شده، ظاهرا جابجایی بلوک فارس و تابان قطعی شده و به مراحل پایانی رسیده و به زودی آگهی خواهد شد. بر این اساس، زیرمجموعههای غدیر و پارسان یعنی 3 نماد اورهساز شپدیس، شیراز و کرماشا، سهام فارس خود را به مجموعه اهداف واگذاری میکنند و شناسایی سود سرمایهگذاری خواهند داشت و در عوض خریدار بلوک تابان از اهداف میشوند. گفته میشود نرخ جابجایی بلوک تابان حوالی 3 تا 3,100 تومان است و دلیل توجه به تابان، فارس، پارسان و وغدیر نیز همین مساله است.
اما در اورهسازها، قویترین شناسایی سود در شپدیس رقم خواهد خورد و گویا حدود 150 تا 160 تومانی سود واگذاری دارایی را شناسایی خواهد کرد. اگر فرض را بر این بگذاریم که شپدیس با در نظر گرفتن محاصره 140 تا 150 تومان سود عملیاتی بسازد، آنگاه مجموع سود به 300 تومان خواهد رسید. نکته خاص اینکه شپدیس سال مالی را تمام کرده و یک تقسیم سود هم در دل خود دارد و با این جریان خبرها میتواند قیمتهای 1,500 تومانی را ببیند.
البته در اورهسازها، خراسان را در این قیمتها و با این P/E گزینه جذابتری میبینیم و معتقدیم کرماشا هم بواسطه چشمانداز طرح توسعه و پیچیدگی کمتر در صادرات، شرایط خوبی دارد.
پارسان نیز سهامدار شپدیس، شیراز و کرماشا است. بنابراین به شکل مستقیم از شناسایی سود زیرمجموعهها و DPS آنها منتفع خواهد شد. وغدیر نیز سهامدار پارسان است و او هم با یک فاز تاخیر، شناسایی سود را رقم خواهد زد. هر دو سهم از نظر نموداری و بنیادی شرایط خوبی برای نگهداری میانمدت دارند.
در سایر نمادها، به زودی بلوک شپترو عرضه خواهد شد. گفته میشود مارون خریدار است و این خبر خوبی برای شپترو خواهد بود. اگر اهل ریسک هستید، شپترو را زیرنظر داشته باشید.
برای ریسکگریزها 4 نماد شاراک، شیران، شاروم، شفارا را توصیه میکنیم و البته روز گذشته بطور مفصل درخصوص 3 نماد جمپیلن، جم و شارپیلن صحبت شد که در ادامه بصورت مختصر مروری بر این مطالب خواهیم داشت ...
جمپیلن: شرکتی که برای امسال حوالی 8,500 تا 9 هزار تومان سود دارد و طبیعتا سود سال بعد نیز افزایشی است. فروش شرکت عمدتا بصورت نقدی و در بورس کالاست. سیاست تقسیم سود در جمپیلن 90%
پتروشیمی جم: جم سهامدار 44 درصدی جمپیلن است و علاوه بر تقویت فضای تولید و فروش، حواشی پیرامونی جذابی دارد. برآورد تحلیلگران از سود امسال جم، 1,700 تا 1,800 تومان است که عمده این سود در نیمه دوم سال محقق میشود.
شارپیلن: گزینه سوم که خریدش بسیار دشوار میباشد، شارپیلن است و نیاز به حضور در صف خرید دارد. شارپیلن از نظر ظرفیت تولید تقریبا نصف جمپیلن است. مارکتکپ جمپیلن 80 همت و ارزش بازار شارپیلن نیز 14 همت و این یعنی جای یک جای یک رشد 2 برابری از قیمتهای فعلی دارد !
و در نهایت به نماد وآتی در گروه سرمایهگذاری میرسیم که از اتفاقات مثبت و قوی در شیران منتفع میشود. در بازار صحبت از تحقق سود 250 تومانی برای وآتی است که میتواند عاملی برای حرکت سهم به سمت اهداف 1,200 تومانی باشد.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.