

«شرانل» در ۷ ماه، ۳۵.۵ همت درآمد ساخته؛ رقمی معادل ۹۲٪ رشد. اما نکته اصلی جای دیگری است: درآمد مهر به تنهایی از کل درآمد سال ۱۴۰۴ عبور کرد و با آزادسازی نرخ روغن موتور، برآورد سود خالص امسال تا ۱۸ همت بالا رفته است.
بورس24 : «نفت ایرانول» در عملکرد مهر ماه با کسب ۷.۳ همت درآمد، رکورد زده و ارزش تجمیعی درآمدهای ۷ ماهه را به بیش از ۳۵.۵ همت رسانده است؛ تقریبا ۹۲% رشد نسبت به دوره مشابه. در بودجه ۶ ماهه دوم ۱۴۰۵ تارگت درآمدها در سطح ۴۰ هزار میلیارد تومان دیده شده و در نخستین قدم، در مهر ماه تقریبا ۱۸% از این بودجه کاور شده است. در ۵ ماه آینده به شرط کسب متوسط درآمد ۶.۵ همت در ماه، بودجه به طور کامل پوشش داده خواهد شد. البته در ۳ ماه اخیر میانگین درآمد ماهانه «شرانل» برابر با ۶.۵ همت بوده و بر همین اساس، احتمال پوشش این بودجه بالا است؛ به خصوص آنکه اخیرا خبر آزادسازی نرخ فروش محصولات اصلی این شرکت یعنی روغن موتور دیزلی و بنزینی نیز منتشر شده است.
نرخ فروش دو محصول روغن موتور دیزلی و بنزینی در مهر ماه به ترتیب ۳۲۴ و ۲۲۸ میلیون تومان در هر مترمکعب گزارش شده که نسبت به متوسط نرخ های فروش نیمه نخست ۱۴۰۵ به ترتیب ۴۸% و ۹% افزایش را نشان می دهد.
نکته قابل ملاحظه در عملکرد نفت ایرانول در تابستان ۱۴۰۵ آن است که تمام شاخص های سودآوری در صورت سود و زیان نسبت به فصل قبل یعنی بهار ۱۴۰۵ بهبود یافته اند؛ بدین صورت که حاشیه سود ناخالص از ۳۲% در فصل بهار به ۳۷% رسیده، حاشیه سود عملیاتی ۲۶% به ۳۳% و مارجین خالص شرکت نیز از ۲۲% به ۲۸% رسیده است.
در مقایسه با دوره مشابه یعنی تابستان ۱۴۰۴، روند جذابی در این شاخص های سودآوری دیده می شود؛
- مارجین ناخالص از ۲۶% در تابستان ۱۴۰۴ به ۳۷% رسیده؛ بهبود ۴۲%
- حاشیه سود عملیاتی به میزان ۴۵% بهبود داشته و از ۲۳% به ۳۳% رسیده و
- مارجین خالص شرکت نیز ۶۲% بهبود داشته و از ۱۷% به ۲۸% رسیده است.
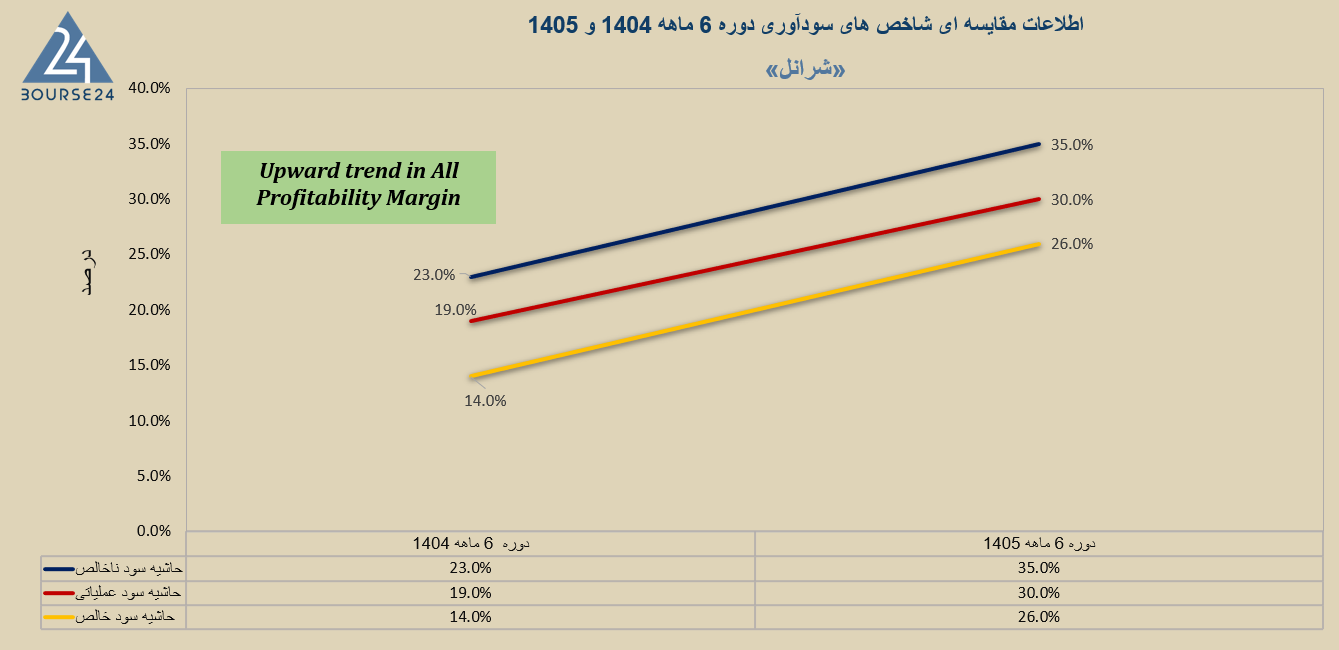
روند نسبت های سودآوری «شرانل» در نیمه نخست ۱۴۰۴ نسبت به ۱۴۰۵ به شرح زیر ارائه شده است: روند صعودی تمام نسبت های سود آوری؛ حاشیه سود خالص تقریبا ۸۰% بهبود داشته و از ۱۴% به ۲۶% رسیده است.
پتانسیل رشد سه برابری سود خالص
در سناریو تحقق این بودجه، ارزش درآمدهای سالانه «شرانل» به حوالی ۶۸ الی ۷۰ هزار میلیارد تومان خواهد رسید. گفتنی است درآمدهای دوره ۱۲ ماهه ۱۴۰۴ برابر با ۳۴ همت بوده و در مهر ماه عملا تمام درآمدهای سال مالی قبل کاور شده است. با فرض تداوم حاشیه سود نیمه نخست ۱۴۰۵ یعنی ۲۶%، سود خالص شرکت در دوره جاری حوالی ۱۸ همت برآورد می شود که نسبت به دوره ۱۴۰۴ مبین رشد تقریبا ۳ برابری سود خالص است؛ از ۶.۳ همت به ۱۸ همت.
در یک سناریو محتمل، اگر نرخ رشد سود در دوره ۱۴۰۶ را معادل نرخ تورم در نظر بگیریم (۹۰ الی ۱۰۰%)، برای دوره آتی سود خالص حوالی ۳۴ الی ۳۶ همت برآورد می شود. مارکت کپ امروز سهم در بورس تهران ۱۰۵ همت بوده و این سود ۳۶ همتی به «شرانل» پی بر ای فوروارد کانال ۲ می دهد.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.