

بورس24: شرکت پست پیشگامان در پاسخ به نامه سازمان بورس، دلایل کاهش سود عملیاتی، نحوه تعدیل تعداد سهام، وضعیت پرونده مدیران سابق و آخرین اقدامات درباره بندهای گزارش حسابرس را تشریح کرد.
به گزارش کدال نکر بورس24 ، شرکت پست پیشگامان در پاسخ به نامه شماره ۱۶۳۶۶۸۰ مورخ ۱۴۰۵.۰۸.۲۶، توضیحات خود را درباره صورتهای مالی تلفیقی حسابرسیشده سال مالی منتهی به ۱۴۰۱.۱۲.۲۹ منتشر کرد. این توضیحات، موضوعاتی از جمله تغییر سود عملیاتی، تعدیل میانگین موزون تعداد سهام، بندهای گزارش حسابرس، معاملات با اشخاص وابسته، واگذاری املاک و تعهدات ارزی را دربرمیگیرد.
۱. در خصوص دلایل تغییر سود عملیاتی: کاهش سود عملیاتی شرکت در سال مالی مذکور، ناشی از تغییر ترکیب درآمدها و کاهش بخشی از درآمدهای عملیاتی شرکت بوده است. این موضوع با توجه به مکاتبات و درخواستهای صورتگرفته در خصوص برخی فعالیتها و موارد مورد تأیید سازمان بوده است. این در حالی است که درآمد حاصل از ارائه خدمات پستی و لجستیکی، بهعنوان فعالیت مورد تأیید سازمان و منطبق با اساسنامه شرکت، افزایش یافته است.
۲. در خصوص تعدیل میانگین موزون تعداد سهام: به شرح یادداشت توضیحی شماره ۱۰ صورتهای مالی، با توجه به اینکه افزایش سرمایه شرکت از محل سود انباشته بوده است، تعدیل مبلغین موزون تعداد سهام برای سال مالی ۱۴۰۳ نیز رعایت شده است.
۳. در خصوص آخرین وضعیت اقدامات مربوط به بند ۳ گزارش حسابرس و بازرس قانونی: شرکت در خصوص موضوع مذکور، از مدیر مالی وقت و مدیران سابق در شعبه ۱۰ بازپرسی دادسرای عمومی و انقلاب ناحیه یک تهران، به شماره پرونده ۱۴۰۴۴۶۸۹۲۰۰۰۰۸۵۴۸۶۰، شکایت نموده است. موضوع شکایت شامل ارائه گزارشهای مالی غیرواقعی و گمراهکننده، عدم ثبت دقیق هزینهها و درآمدها، عدم افشای اطلاعات مالی ضروری به سازمانهای نظارتی و ثبت نادرست داراییها با بدهیها با هدف دستکاری ترازنامه شرکت بوده است. در حال حاضر، موضوع در مرحله ارائه گزارشهای بازرگانی و حسابداری به دادگاه قرار دارد.
۴. در خصوص نحوه رفع بندهای ۴ و ۵ گزارش حسابرس سال مالی ۱۴۰۳: در خصوص بند ۴، شرکت تلاش نموده است با ارائه مدارک و مستندات، حسابرس را توجیه نماید که قیمت خرید سرمایهگذاری در حداقل میزان بوده و از این بابت نیازی به شناسایی کاهش ارزش وجود ندارد. از طرفی، موضوع مذکور تحت تأثیر استفاده از ظرفیت فنی ارائه شده توسط آن مجموعه به بورس جهت پذیرهنویسی در سازمان بورس و اوراق بهادار نیز بوده است.
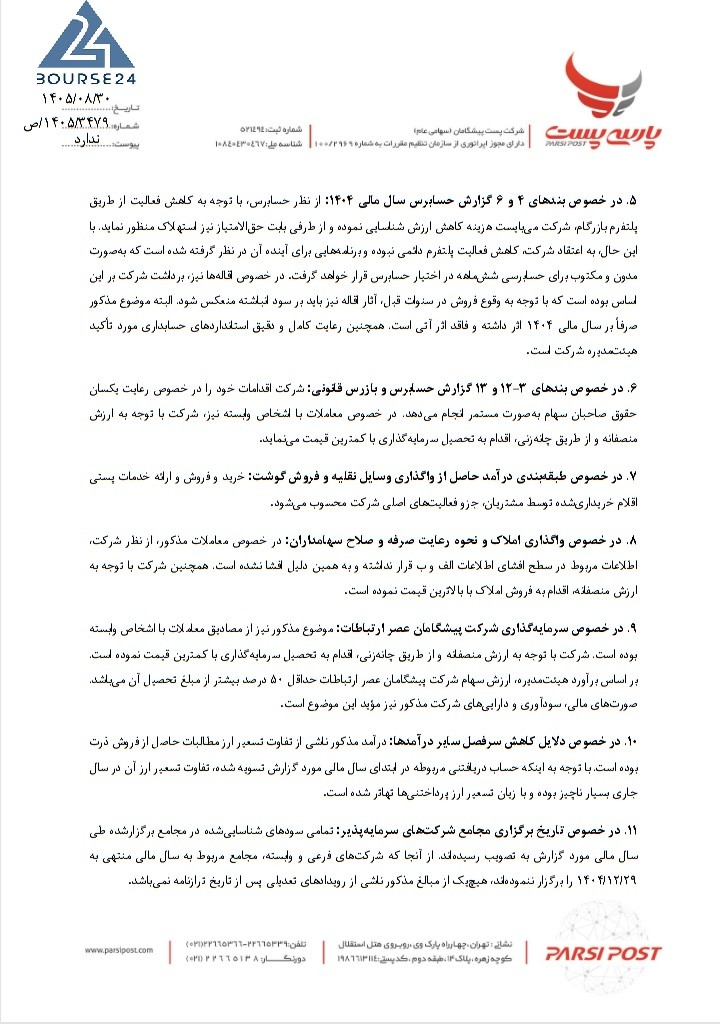
۵. در خصوص بندهای ۴ و ۶ گزارش حسابرس سال مالی ۱۴۰۴: از نظر حسابرس، با توجه به کاهش فعالیت از طریق پلتفرم بازرگام، شرکت میبایست هزینه کاهش ارزش شناسایی نموده و از طرفی بابت حقالامتیاز نیز استهلاک منظور نماید. با این حال، به اعتقاد شرکت، کاهش فعالیت پلتفرم دائمی نبوده و برنامههایی برای آینده آن در نظر گرفته شده است که بهصورت مدون و مکتوب برای حسابرسی ششماهه در اختیار حسابرس قرار خواهد گرفت. در خصوص اقالهها نیز، برداشت شرکت بر این اساس است که با توجه به وقوع فروش در سنوات قبل، آثار اقاله نیز باید بر سود انباشته منعکس شود. البته موضوع مذکور صرفاً بر سال مالی ۱۴۰۴ اثر داشته و فاقد اثر آتی است. همچنین رعایت کامل و دقیق استانداردهای حسابداری مورد تأکید هیئتمدیره شرکت است.
۶. در خصوص بندهای ۳-۱۲ و ۱۳ گزارش حسابرس و بازرس قانونی: شرکت اقدامات خود را در خصوص رعایت یکسان حقوق صاحبان سهام بهصورت مستمر انجام میدهد. در خصوص معاملات با اشخاص وابسته نیز، شرکت با توجه به ارزش منصفانه و از طریق چانهزنی، اقدام به تحصیل سرمایهگذاری با کمترین قیمت مینماید.
۷. در خصوص طبقهبندی درآمد حاصل از واگذاری وسایل نقلیه و فروش گوشت: خرید و فروش و ارائه خدمات پستی اقلام خریداریشده توسط مشتریان، جزو فعالیتهای اصلی شرکت محسوب میشود.
۸. در خصوص واگذاری املاک و نحوه رعایت صرفه و صلاح سهامداران: در خصوص معاملات مذکور، از نظر شرکت، اطلاعات مربوط در سطح افشای اطلاعات الف و ب قرار نداشته و به همین دلیل افشا نشده است. همچنین شرکت با توجه به ارزش منصفانه، اقدام به فروش املاک با بالاترین قیمت نموده است.
۹. در خصوص سرمایهگذاری شرکت پیشگامان عصر ارتباطات: موضوع مذکور نیز از مصادیق معاملات با اشخاص وابسته بوده است. شرکت با توجه به ارزش منصفانه و از طریق چانهزنی، اقدام به تحصیل سرمایهگذاری با کمترین قیمت نموده است. بر اساس برآورد هیئتمدیره، ارزش سهام شرکت پیشگامان عصر ارتباطات حداقل ۵۰ درصد بیشتر از مبلغ تحصیل آن میباشد. صورتهای مالی، سودآوری و داراییهای شرکت مذکور نیز مؤید این موضوع است.
۱۰. در خصوص دلایل کاهش سرفصل سایر درآمدها: درآمد مذکور ناشی از تفاوت تسعیر ارز مطالبات حاصل از فروش ذرت بوده است. با توجه به اینکه حساب دریافتنی مربوطه در ابتدای سال مالی مورد گزارش تسویه شده، تفاوت تسعیر ارز آن در سال جاری بسیار ناچیز بوده و با زیان تسعیر ارز پرداختنیها تهاتر شده است.
۱۱. در خصوص تاریخ برگزاری مجامع شرکتهای سرمایهپذیر: تمامی سودهای شناساییشده در مجامع برگزارشده طی سال مالی مورد گزارش به تصویب رسیدهاند. از آنجا که شرکتهای فرعی و وابسته، مجامع مربوط به سال مالی منتهی به ۱۴۰۴.۱۲.۲۹ را برگزار ننمودهاند، هیچیک از مبالغ مذکور ناشی از رویدادهای تعدیلی پس از تاریخ ترازنامه نمیباشد.
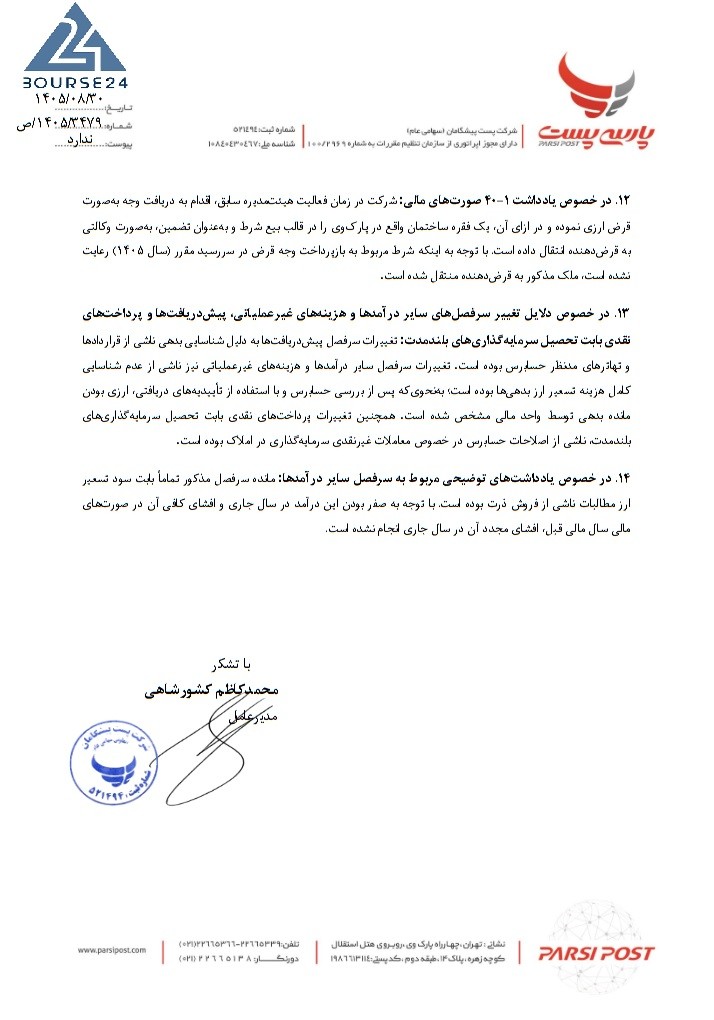
۱۲. در خصوص یادداشت ۱-۴۰ صورتهای مالی: شرکت در زمان فعالیت هیئتمدیره سابق، اقدام به دریافت وجه بهصورت قرض ارزی نموده و در ازای آن، یک فقره ساختمان واقع در پارکوی را در قالب بیع شرط و بهعنوان تضمین، بهصورت وکالتی به قرضدهنده انتقال داده است. با توجه به اینکه شرط مربوط به بازپرداخت وجه قرض در سررسید مقرر (سال ۱۴۰۵) رعایت نشده است، ملک مذکور به قرضدهنده منتقل شده است.
۱۳. در خصوص دلایل تغییر سرفصلهای سایر درآمدها و هزینههای غیرعملیاتی، پیشدریافتها و پرداختهای نقدی بابت تحصیل سرمایهگذاریهای بلندمدت: تغییرات سرفصل پیشدریافتها به دلیل شناسایی بدهی ناشی از قراردادها و تهاترهای مدنظر حسابرس بوده است. تغییرات سرفصل درآمدها و هزینههای غیرعملیاتی نیز ناشی از عدم شناسایی کل هزینه تسعیر ارز بدهیها بوده است؛ بهنحویکه پس از بررسی حسابرس و با استفاده از تأییدیههای دریافتی، ارزی بودن مانده بدهی توسط واحد مالی مشخص شده است. همچنین تغییرات پرداختهای نقدی بابت تحصیل سرمایهگذاریهای بلندمدت، ناشی از اصلاحات حسابرس در خصوص معاملات غیرنقدی سرمایهگذاری در املاک بوده است.
۱۴. در خصوص یادداشتهای توضیحی مربوط به سرفصل سایر درآمدها: مانده سرفصل مذکور تماماً بابت سود تسعیر ارز مطالبات ناشی از فروش ذرت بوده است. با توجه به صفر بودن این درآمد در سال جاری و افشای کافی آن در صورتهای مالی سال مالی قبل، افشای مجدد آن در سال جاری انجام نشده است.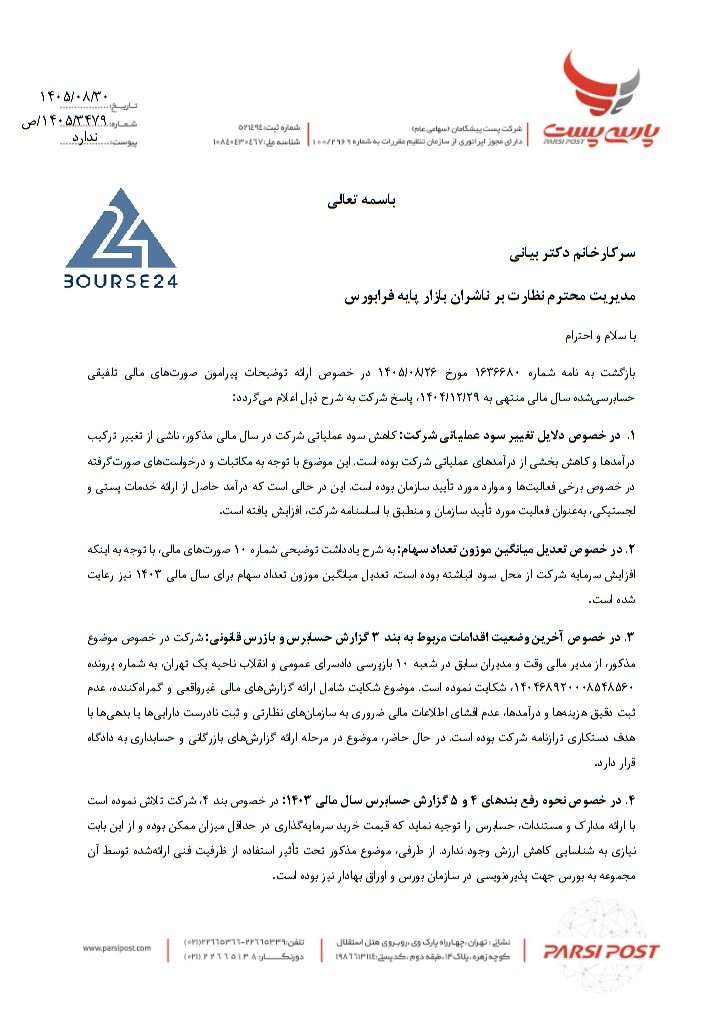

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.