

مجمع عمومی عادی سالیانه شرکت شیشه همدان امروز شنبه ۲۵ مهرماه با حضور حداکثری سهامداران کهمدا، اعضای هیئتمدیره و نمایندگان قانونی برگزار شد و سهامداران در پایان این مجمع با تصویب صورتهای مالی سال مالی منتهی به دوره مربوطه، با تقسیم سود نقدی ۳۰ تومانی به ازای هر سهم موافقت کردند.
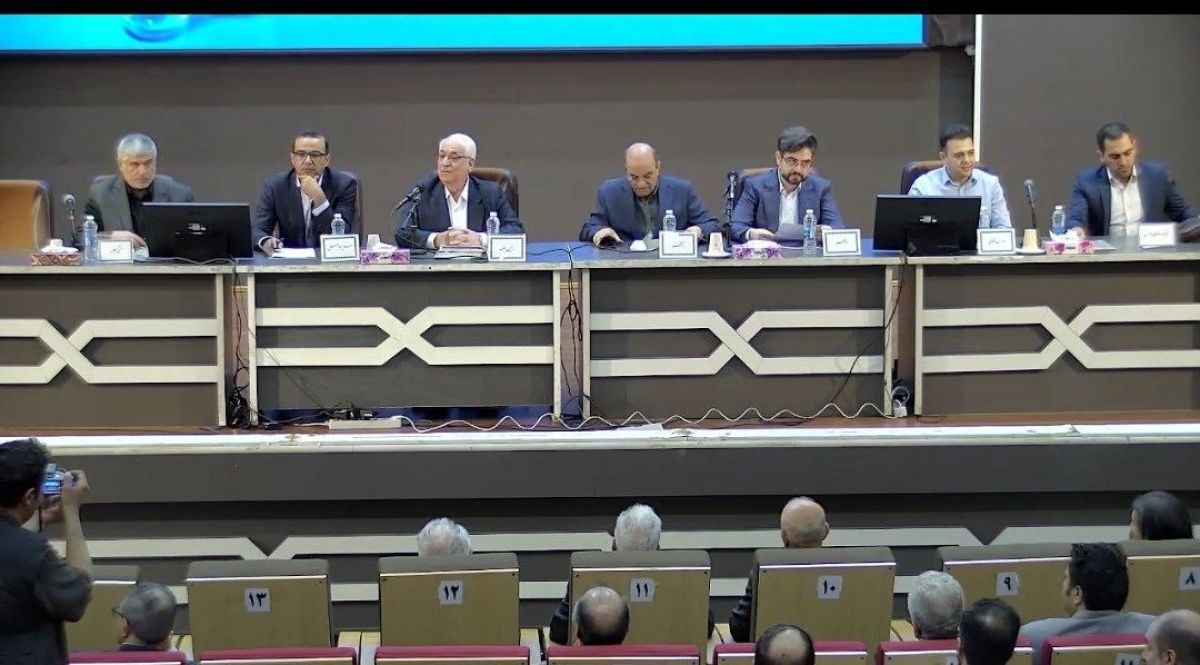
بورس24 : مجمع عمومی عادی سالیانه شرکت شیشه همدان امروز شنبه ۲۵ مهرماه با حضور حداکثری سهامداران کهمدا، اعضای هیئتمدیره و نمایندگان قانونی برگزار شد و سهامداران در پایان این مجمع با تصویب صورتهای مالی سال مالی منتهی به دوره مربوطه، با تقسیم سود نقدی ۳۰ تومانی به ازای هر سهم موافقت کردند.
در جریان این نشست، مدیران ارشد شرکت ضمن ارائه گزارشی جامع از سیر تحول تاریخی و جایگاه شیشه همدان در صنعت بستهبندی، آخرین وضعیت سهم بازار داخلی و صادراتی، پروژههای توسعهای و طرح نوسازی کوره واحد شماره یک را تشریح کردند.
از کوره نخستین تا ظرفیتسازی ۹۳ هزار تنی
شیشه همدان که فعالیت رسمی خود را با ثبت شرکت در استان همدان و سال ۱۳۵۴ آغاز کرده و اکنون بیش از پنج دهه تجربه توسعه و ارزشآفرینی در صنعت شیشه کشور را در کارنامه دارد.
مرور شناسنامه توسعه شرکت نشان میدهد که بهرهبرداری از کوره و واحد شماره (۱) با ظرفیت اسمی ۴۰ هزار تن محصول در سال ۱۳۶۰ آغاز شد. مدیران شرکت با هدف ارتقای شفافیت مالی، ورود کهمدا به بازار سرمایه را کلید زدند و در سال ۱۳۶۹ سهام این واحد صنعتی در سازمان بورس اوراق بهادار تهران پذیرفته شد.
روند توسعه ظرفیت با راهاندازی واحد شماره (۲) در سال ۱۳۷۸ با ظرفیت تولید ۳۵ هزار تن محصول شتاب گرفت. در ادامه، شیشه همدان زنجیره ارزش و سرمایهگذاریهای خود را با مشارکت و تاسیس شرکتهای تخصصی گسترش داد؛ از جمله:
- تاسیس شرکت صنایع بستهبندی ارمغان نگین آریا (سهامی خاص) در سال ۱۳۸۱
- تاسیس شرکت تولیدی خدماتی همکار شیشه غرب (سهامی خاص) در سال ۱۳۸۳
- تاسیس شرکت زرین نگین سهرورد (سهامی خاص) در سال ۱۳۸۶
- سرمایهگذاری استراتژیک در شرکت مهتاب شیشه خراسان (سهامی خاص) در سال ۱۳۹۸
نقطه عطف اخیر این شرکت نیز بهرهبرداری از واحد شماره (۳) در سال ۱۴۰۱ با ظرفیت ۹۳ هزار تن محصول شیشهای بوده است؛ گامی بزرگ که توان تولیدی و رقابتپذیری مجموعه را به شکلی چشمگیر ارتقا داد.
ترسیم نقشه رقابت
بررسی دادههای موقعیت رقابتی صنعت در سال ۱۴۰۴ حاکی از نقش محوری شیشه همدان در تامین تقاضای داخلی و ارزآوری صادراتی است. در بازار مصرف داخل، کل حجم فروش محصول در صنعت بالغ بر ۴۷۰ هزار تن برآورد شده که شرکت شیشه همدان با سهم ۱۷ درصدی، یکی از بازیگران اصلی تامین شیشه بستهبندی صنایع غذایی و نوشابهسازی کشور محسوب میشود.
در بخش برونمرزی نیز از مجموع ۱۸۹ هزار تن فروش صادراتی کل صنعت در سال ۱۴۰۴، کهمدا توانسته است ۲۲ درصد از سهم بازار صادرات کشور را در اختیار بگیرد. این حجم از صادرات در میان رقبای متعددی نظیر شیشه رازی، شیشه مینا، زایسان، تاکستان، کاویان، مراغه، شیشه و گاز، بلورفجر، آذرمهر هریس و کریستال، موقعیت تجاری کهمدا را تثبیت کرده است.
جزئیات فنی و مالی بازسازی کوره شماره یک
یکی از مهمترین محورهای مطرحشده در گزارش هیئتمدیره، آخرین وضعیت پروژه بازسازی و نوسازی کوره و ماشینآلات واحد شماره (۱) کارخانه بود. کوره شماره یک که ساخت اولیه آن به سال ۱۳۶۰ بازمیگردد و نخستین تعمیرات سرد آن در سال ۱۳۸۱ انجام و در سال ۱۳۸۳ مجدداً راهاندازی شده بود، پس از ۲۱ سال کارکرد مداوم، در سال ۱۴۰۴ وارد فاز تعمیرات سرد جاری شد.
مدیران مجموعه ابعاد فنی و اقتصادی این پروژه راهبردی را به شرح زیر گزارش دادند:
- ظرفیت اسمی و بازتولید: کوره مذکور پیش از تعمیرات ظرفیت ۴۰ هزار تن در سال داشت و پس از نوسازی نیز با ظرفیت ۴۰ هزار تن محصول در سال به چرخه فعالیت بازمیگردد.
- مزیتهای پس از تعمیرات: اجرای طرح منجر به افزایش محسوس راندمان مصرف انرژی و تولید و همچنین ایجاد امکان تولید شیشههای رنگی خواهد شد.
- برآورد مالی و مخارج انجامشده: کل مخارج برآوردشده برای تکمیل این پروژه ۲۰ هزار میلیارد ریال (۲۰۰۰ میلیارد ریال / ۲۰۰ میلیارد تومان) است که تاکنون ۹ هزار و ۴۷۳ میلیارد ریال آن هزینه شده است.
- پیشرفت فیزیکی و تأمین مالی: این طرح تا این لحظه پیشرفت فیزیکی ۶۰ درصدی را ثبت کرده و کلیه منابع مالی لازم برای پیشبرد آن از محل منابع داخلی شرکت تأمین میشود.
- زمانبندی راهاندازی: طبق پیشبینی اعلامشده در مجمع، این کوره در بهمنماه به مدار تولید بازخواهد گشت.
پتانسیلهای بنیادی و چشمانداز سودآوری
گزارش تحلیلی مجمع همچنین به چهار موتور محرک کهمدا در آینده پرداخت. بر این اساس، مزیتهای استراتژیک شرکت عبارتاند از:
1. پتانسیل بالای رشد صادرات: برخورداری از مزیت جغرافیایی و دسترسی به بازارهای منطقهای در کنار کیفیت استاندارد محصولات.
2. پایین بودن هزینههای تمامشده تولید در مقایسه با سایر کشورها: دسترسی به منابع انرژی و مزیت هزینهای نیروی کار و فرآیند تولید که رقابتپذیری قیمتی را تضمین میکند.
3. عدم وابستگی به خارج برای تأمین مواد اولیه: بومی بودن بخش عمده سیلیس و مواد اولیه معدنی مورد نیاز که ریسک تحریم و نوسانات نرخ ارز را به حداقل میرساند.
4. سازگاری بیشتر محصول با محیطزیست: اقبال روزافزون صنایع غذایی و بهداشتی دنیا به ظروف شیشهای بهعنوان بستهبندی سبز، سالم و قابل بازیافت نسبت به بستهبندیهای پلاستیکی و فلزی.
تقسیم ۳۰ تومانی سود
شرکت شیشه همدان که موضوع اصلی فعالیت آن بر پایه «تولید انواع ظروف شیشهای بستهبندی مواد غذایی برای صنایع مواد غذایی و نوشابهسازی» و فعالیتهای فرعی آن معطوف به «انجام امور بازرگانی و سرمایهگذاری در سایر شرکتها» استوار است، سال مالی گذشته را با مدیریت مناسب نقدینگی و هدایت طرحهای توسعهای پشت سر گذاشت.
بر همین اساس و در واپسین دقایق جلسه، پس از قرائت گزارش حسابرس مستقل و بازرس قانونی و طرح پرسشهای سهامداران حاضر در سالن، صورتهای مالی به تصویب مجمع رسید و مقرر شد از محل سود خالص قابل تقسیم، مبلغ ۳۰ تومان سود به ازای هر سهم میان سهامداران توزیع شود. سهامداران حاضر نیز با توجه به هدایت بخش اعظم نقدینگی به پروژه بازسازی کوره شماره یک و راهاندازی پیشروی آن در بهمنماه، این استراتژی مدیریتی را گامی در جهت سودآوری پایدار کهمدا در افق میانمدت ارزیابی کردند.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.