

رویداد بازدید جمعی از مدیران نهادهای مالی و تحلیلگران بازار سرمایه از مجموعه ملارد شیر، ابعاد تازهای از ثروت نهفته «تادیکو» را آشکار کرد. بر اساس دادههای ارائهشده، تادیکو علاوه بر سودآوری بالای زیرمجموعههای نامآشنا نظیر زفکا، زگلدشت و زملارد، دارای مازاد ارزش دفتری ۸.۵ هزار میلیارد تومانی در اراضی ملارد و املاک قزوین است که در کنار پیشبینی سودهای قابل توجه برای افق ۱۴۰۵، موقعیت بنیادی ویژهای برای این سهم ترسیم میکند.
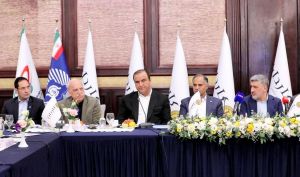
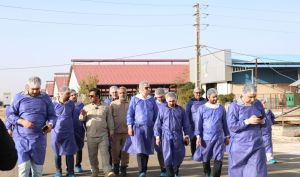
بورس24 : روز پنجشنبه ۲۳ مهرماه، رویداد بازدید از مجموعه شرکت ملارد شیر با حضور جمعی از فعالان بازار سرمایه، تحلیلگران، مدیران صندوقهای سرمایهگذاری، مدیران نهادهای مالی، خبرنگاران و مدیران سهامدار عمده «تادیکو» برگزار شد.
سید فرهنگ حسینی رئیس دپارتمان تحلیلی شرکت مشاور سرمایهگذاری ایرانیان تحلیل فارابی، در جریان این رویداد به بررسی تادیکو و شرکتهای زیرمجموعه ، برآورد سودآوری آنها، ارزش داراییها و نسبتهای ارزشگذاری آن ها پرداخت.
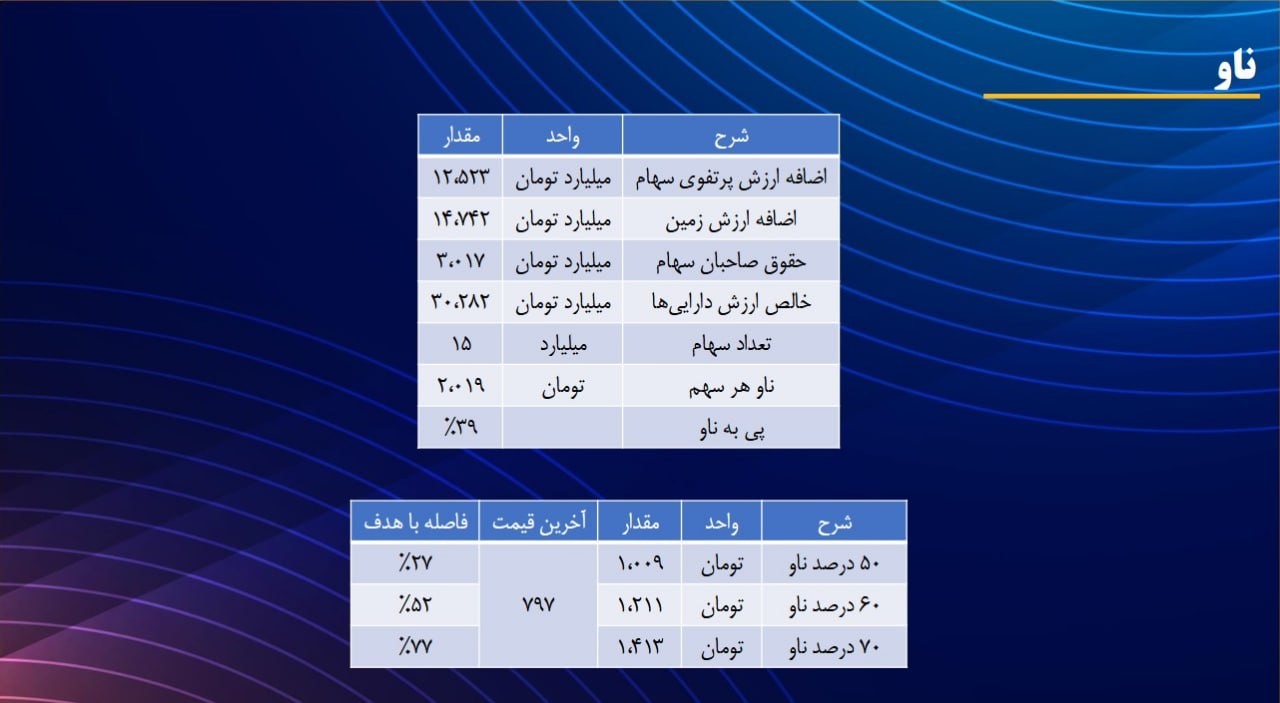
بررسی پرتفوی سرمایهگذاری تادیکو نشان میدهد : این مجموعه علاوه بر سرمایهگذاری در شرکتهای فعال در صنعت دامپروری و تولید محصولات لبنی، از ظرفیت ارزشآفرینی در بخش داراییهای ملکی و سهام شرکتهای بورسی و غیربورسی نیز برخوردار است. بر اساس برآوردهای ارائهشده، خالص ارزش داراییهای هر سهم تادیکو به حدود ۲ هزار و ۱۹ تومان میرسد و نسبت قیمت روز سهم به NAV در محدوده ۳۹ درصد قرار دارد.
وی در ابتدای ارائه خود با اشاره به شرکتهای فعال در صنعت دامپروری و تولید شیر خام گفت: عملکرد عملیاتی شرکتهای زیرمجموعه، برآورد سود خالص و سیاست تقسیم سود آنها از جمله عوامل مؤثر در ارزیابی پرتفوی تادیکو به شمار میروند.
ملارد شیر؛ تولید ۴۱ هزار تن شیر خام
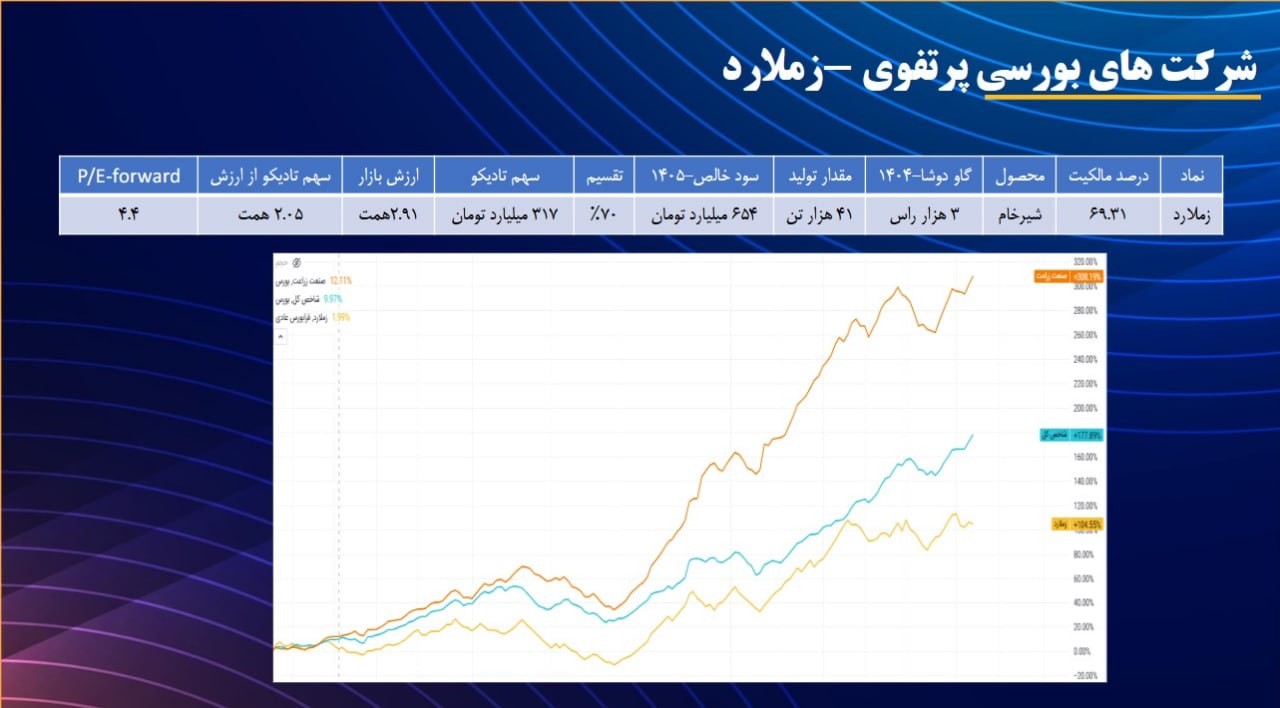
حسینی با اشاره به عملکرد شرکت ملارد شیر با نماد «زملارد» افزود: این شرکت از مجموعههای فعال در حوزه تولید شیر خام است و بر اساس اطلاعات ارائهشده، تعداد گاوهای دوشای آن در سال ۱۴۰۴ به حدود ۳ هزار رأس رسیده و میزان تولید شیر خام آن حدود ۴۱ هزار تن برآورد شده است.
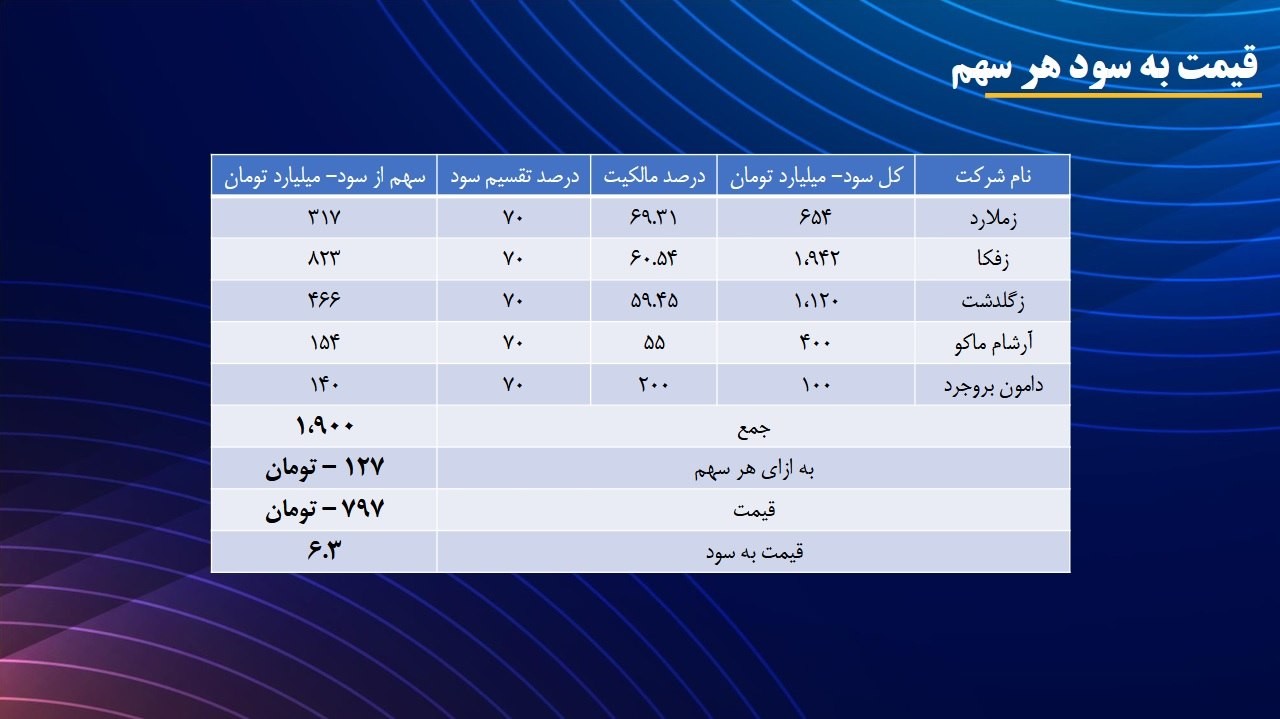
وی ادامه داد: سود خالص زملارد برای سال ۱۴۰۵ حدود ۶۵۴ میلیارد تومان پیشبینی شده و سیاست تقسیم سود شرکت نیز بر تقسیم ۷۰ درصد از سود استوار است.
حسینی با اشاره به سهم تادیکو از سود و ارزش بازار این شرکت گفت: سهم تادیکو از سود زملارد حدود ۳۱۷ میلیارد تومان اعلام شده است. همچنین ارزش بازار زملارد حدود ۲.۹ همت و سهم تادیکو از ارزش بازار این شرکت حدود ۲.۰۵ همت برآورد میشود. نسبت قیمت به سود پیشنگر (Forward P/E) زملارد نیز ۴.۴ مرتبه عنوان شده است.
زفکا؛ برآورد سود خالص ۱,۹۴۲ میلیارد تومانی
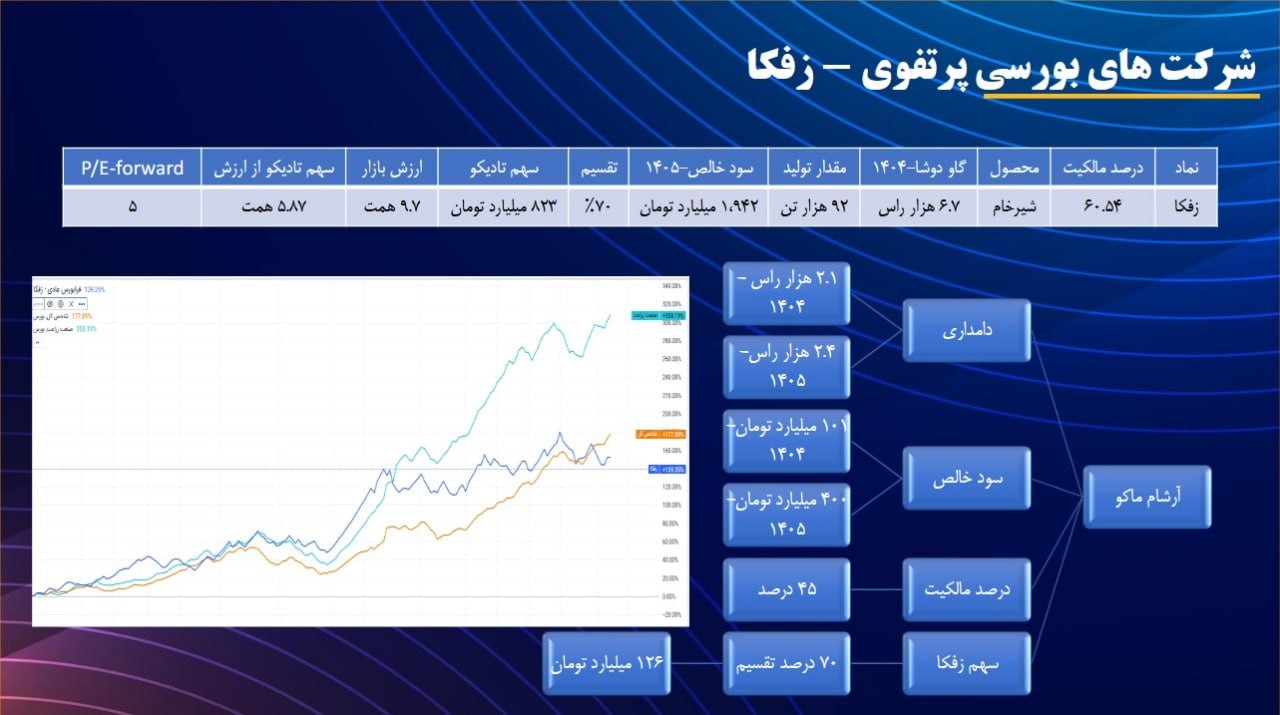
رئیس دپارتمان تحلیلی شرکت مشاور سرمایهگذاری ایرانیان تحلیل فارابی در ادامه به بررسی وضعیت شرکت زفکا پرداخت و گفت: تعداد گاوهای دوشای این شرکت در سال ۱۴۰۴ حدود ۶.۷ هزار رأس بوده و سود خالص آن برای سال ۱۴۰۵ حدود یکهزار و ۹۴۲ میلیارد تومان برآورد شده است.
وی افزود: سیاست تقسیم سود زفکا نیز تقسیم ۷۰ درصد از سود است و سهم تادیکو از سود این شرکت به حدود ۸۲۳ میلیارد تومان میرسد.
حسینی ادامه داد: ارزش بازار زفکا حدود ۹.۷ همت و سهم تادیکو از ارزش بازار این شرکت حدود ۵.۸ همت برآورد شده است. نسبت قیمت به سود پیشنگر زفکا نیز در محدوده ۵ مرتبه قرار دارد.
زگلدشت؛ تولید ۸۴ هزار تن شیر خام
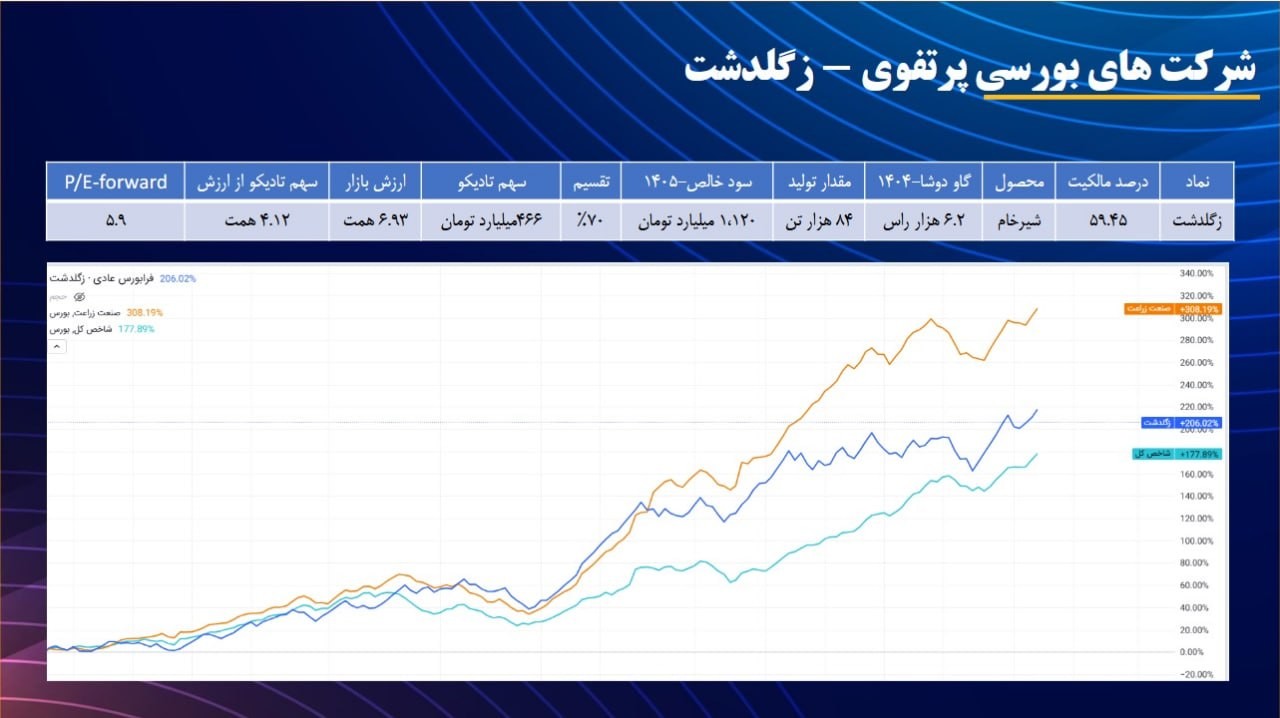
حسینی در تشریح وضعیت شرکت زگلدشت نیز اظهار کرد: این شرکت از دیگر مجموعههای فعال در صنعت تولید شیر خام در پرتفوی بورسی تادیکو است که تعداد گاوهای دوشای آن در سال ۱۴۰۴ حدود ۶.۲ هزار رأس و میزان تولید شیر خام آن حدود ۸۴ هزار تن اعلام شده است.
وی افزود: سود خالص زگلدشت برای سال ۱۴۰۵ حدود یکهزار و ۱۲۰ میلیارد تومان برآورد شده و این شرکت نیز سیاست تقسیم سود ۷۰ درصدی دارد.
به گفته حسینی، سهم تادیکو از سود زگلدشت حدود ۴۶۶ میلیارد تومان است. همچنین ارزش بازار این شرکت حدود ۹.۶ همت و سهم تادیکو از ارزش بازار آن حدود ۴.۱ همت برآورد میشود. نسبت قیمت به سود پیشنگر زگلدشت نیز ۵.۹ مرتبه اعلام شده است.
شرکتهای غیربورسی پرتفوی تادیکو
حسینی در بخش دیگری از ارائه خود به بررسی شرکتهای غیربورسی پرتفوی تادیکو پرداخت و گفت: ارزیابی این شرکتها علاوه بر عملکرد عملیاتی و سودآوری، بر مبنای ارزش برآوردی داراییها و سهم تادیکو از سود آنها نیز انجام میشود.
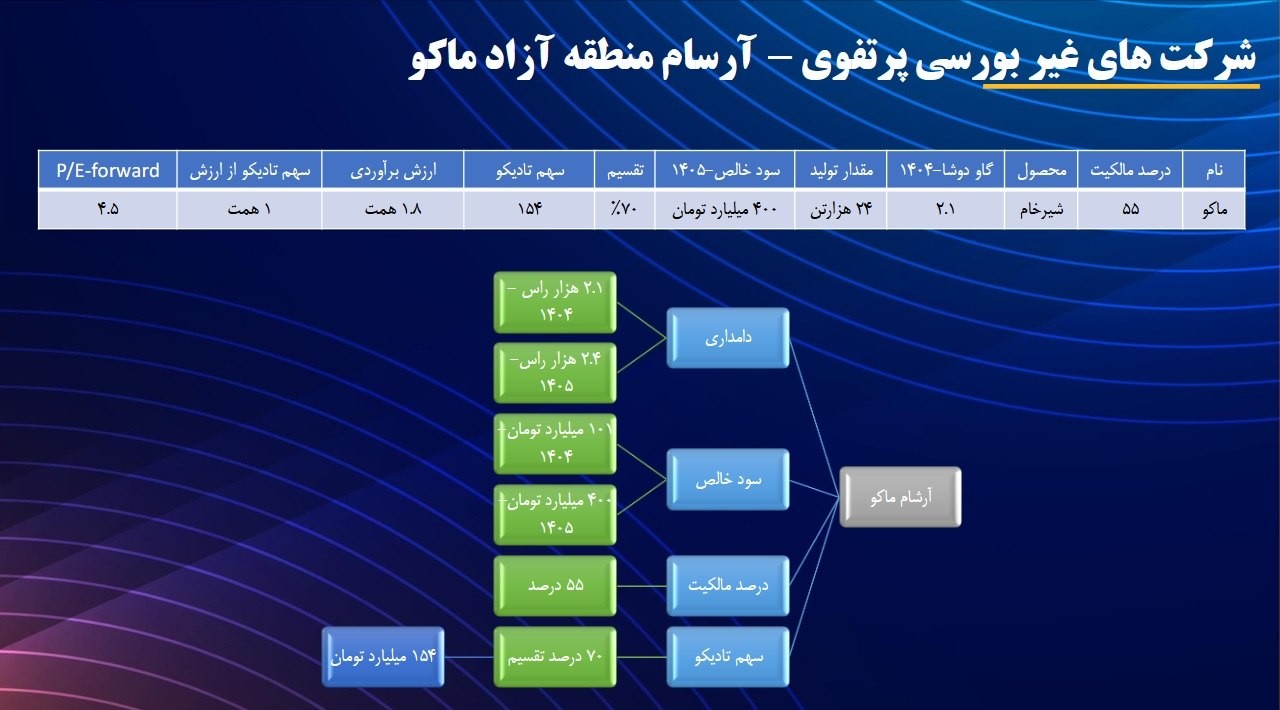
وی با اشاره به فعالیت آرسام منطقه آزاد ماکو در حوزه دامپروری و تولید شیر خام افزود: تعداد گاوهای دوشای این مجموعه حدود ۲.۱ هزار رأس و میزان تولید آن حدود ۲۴ هزار تن اعلام شده است.
حسینی ادامه داد: سود خالص آرسام برای سال ۱۴۰۵ حدود ۴۰۰ میلیارد تومان برآورد شده و سیاست تقسیم سود آن نیز تقسیم ۷۰ درصد از سود است.
وی با اشاره به سهم تادیکو از سود این شرکت گفت: سهم تادیکو از سود آرسام حدود ۱۵۴ میلیارد تومان است. همچنین ارزش برآوردی شرکت حدود ۱.۸ همت و سهم تادیکو از ارزش برآوردی آن حدود یک همت اعلام شده است. نسبت قیمت به سود پیشنگر این شرکت نیز حدود ۴.۵ مرتبه برآورد شده است.
دامون بروجرد؛ فعالیت در حوزه محصولات لبنی
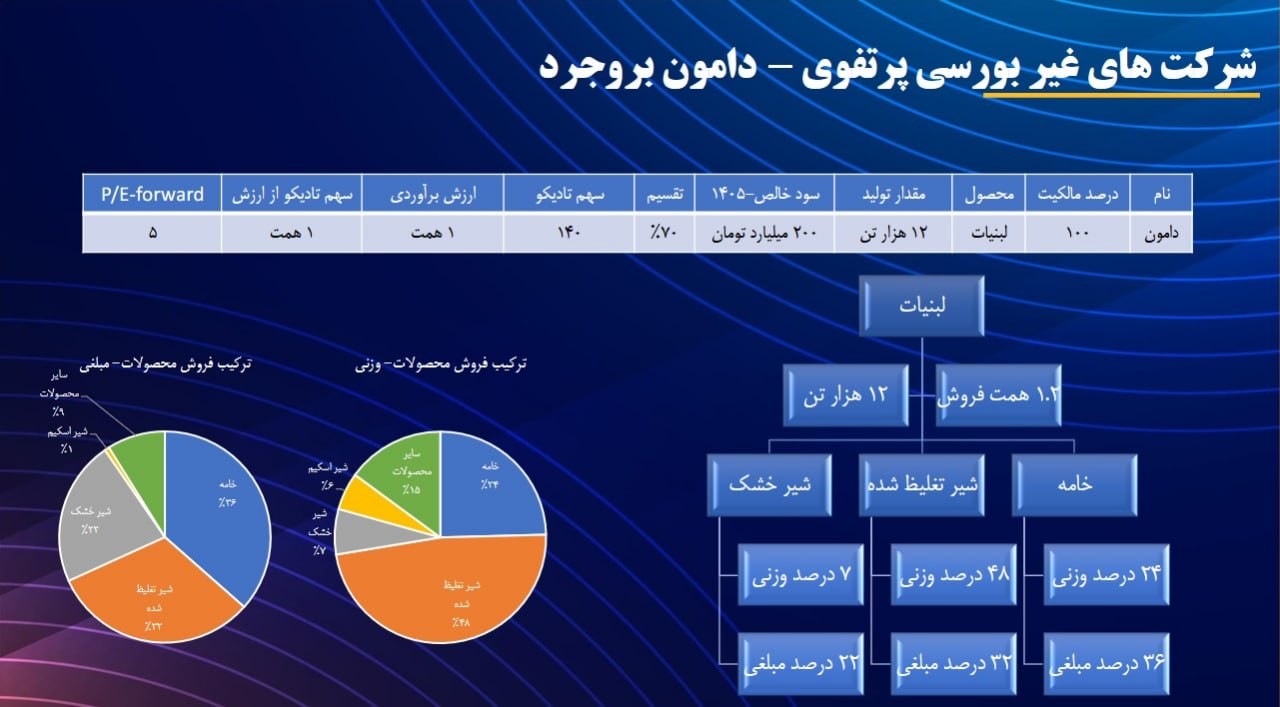
حسینی در ادامه به شرکت دامون بروجرد اشاره کرد و گفت: این شرکت غیربورسی در حوزه تولید محصولات لبنی فعالیت دارد و میزان تولید آن حدود ۱۲ هزار تن اعلام شده است.
وی افزود: سود خالص دامون بروجرد حدود ۲۰۰ میلیارد تومان برآورد شده و سهم تادیکو از سود آن به حدود ۱۴۰ میلیارد تومان میرسد. ارزش برآوردی این شرکت نیز حدود یک همت و نسبت قیمت به سود پیشنگر آن حدود ۵ مرتبه عنوان شده است.
ارزشگذاری زمینها و املاک تادیکو
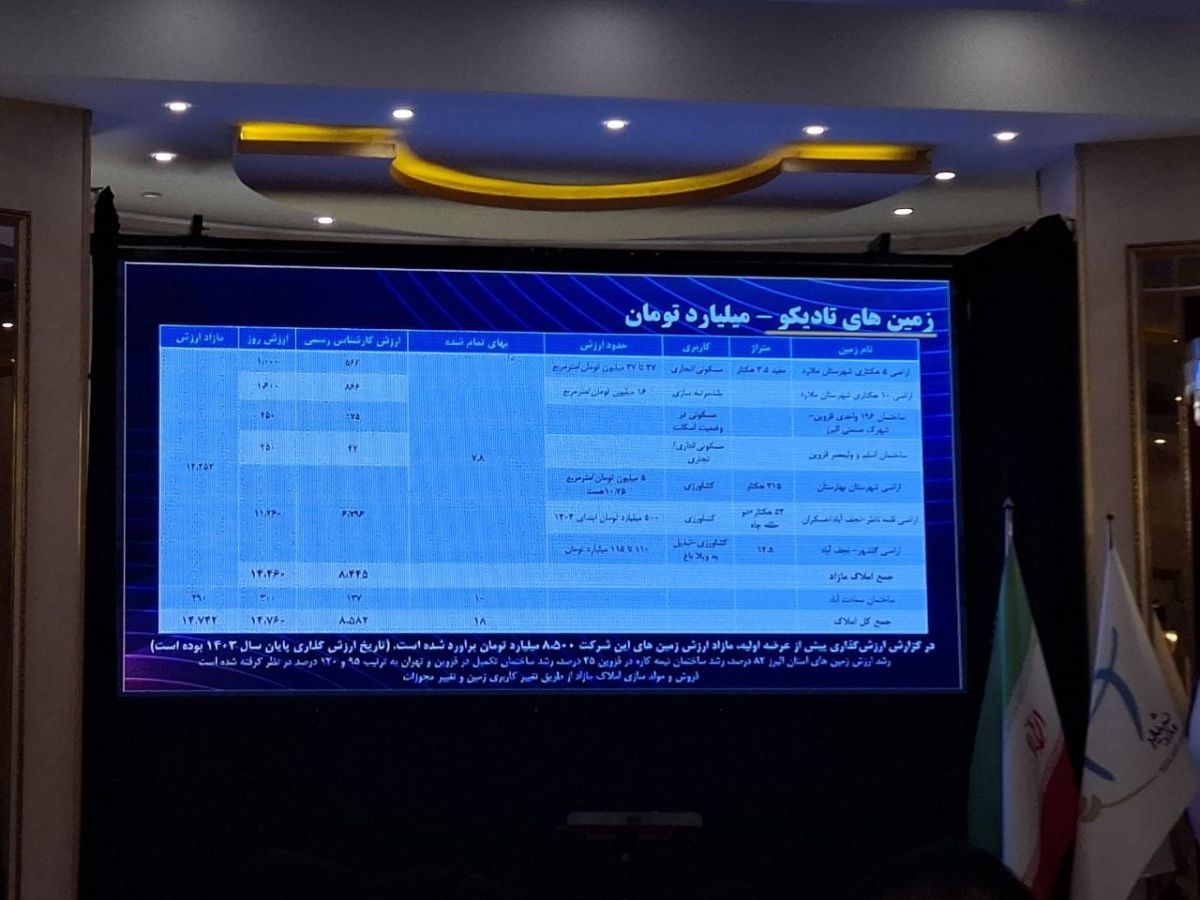
در بخش دیگری از این ارائه، بهروز همتی، معاون مالی و سرمایه انسانی، به بررسی ارزش داراییهای ملکی تادیکو و فاصله میان ارزش دفتری و ارزش کارشناسی روز این داراییها پرداخت.
وی با اشاره به داراییهای ملکی این مجموعه گفت: در ارزیابی املاک تادیکو، زمینهای واقع در شهرستان ملارد، ساختمانهای قزوین و سایر املاک متعلق به مجموعه مورد بررسی قرار گرفتهاند و ارزشگذاری آنها با توجه به موقعیت جغرافیایی، نوع ملک و مفروضات مربوط به ارزش روز انجام شده است.
زمینهای ۵ و ۱۰ هکتاری ملارد
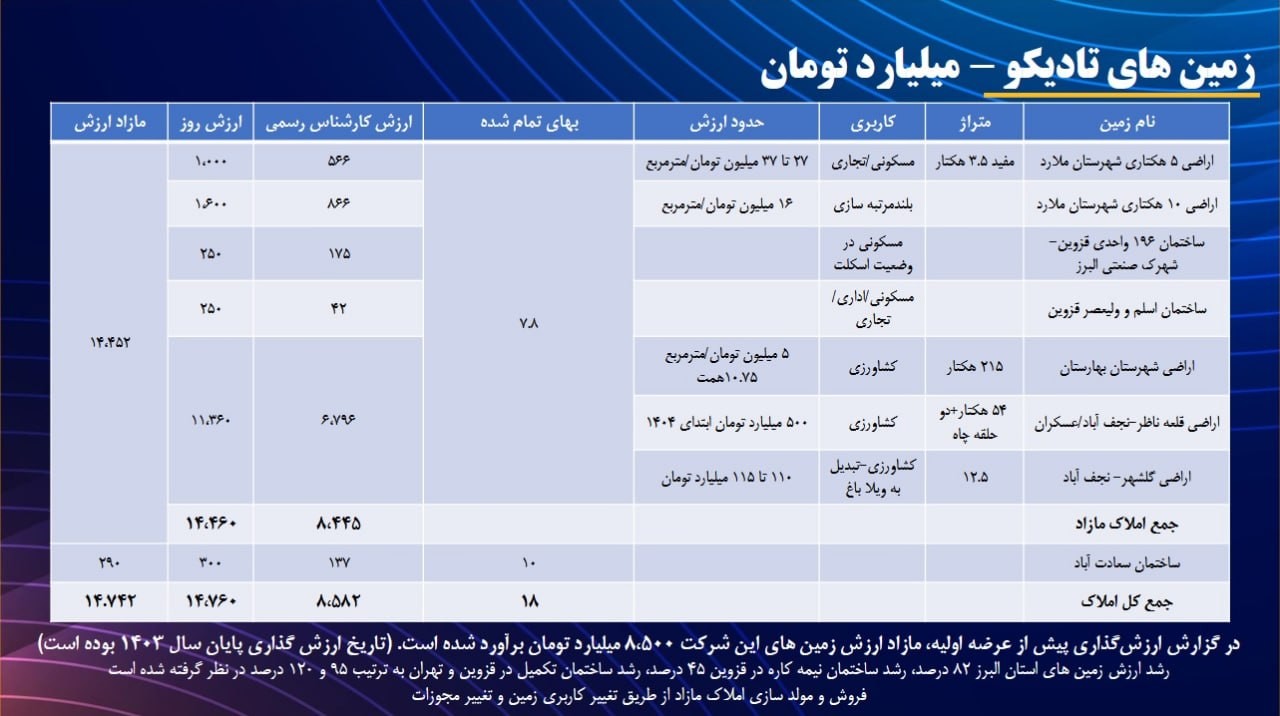
همتی با تشریح وضعیت یکی از داراییهای ملکی تادیکو در شهرستان ملارد اظهار کرد: این مجموعه زمینی به مساحت ۵ هکتار در اختیار دارد که حدود ۳.۵ هکتار آن بهعنوان متراژ مفید با کاربری مسکونی و تجاری عنوان شده است.
وی افزود: ارزش هر مترمربع از این زمین در محدوده ۲۷ تا ۳۷ میلیون تومان برآورد شده است. ارزش دفتری این دارایی حدود ۵۶۶ میلیارد تومان و ارزش روز کارشناسی آن حدود یکهزار میلیارد تومان اعلام شده است.
معاون مالی و سرمایه انسانی تادیکو در ادامه به زمین دیگری به مساحت ۱۰ هکتار در شهرستان ملارد اشاره کرد و گفت: ارزش هر مترمربع این زمین حدود ۱۶ میلیون تومان برآورد شده و ارزش آن بر اساس محاسبات ارائهشده به حدود ۸۶۶ میلیارد تومان میرسد.ارزش کارشناسی روز این دارایی نیز حدود یکهزار و ۶۰۰ میلیارد تومان اعلام شده است.
ساختمانهای قزوین و سایر املاک
همتی در ادامه با اشاره به سایر داراییهای ملکی تادیکو گفت: ساختمان ۱۹۶ واحدی واقع در شهرک صنعتی البرز قزوین نیز در گزارش ارزشگذاری مورد بررسی قرار گرفته است. ارزش کارشناسی رسمی این ساختمان حدود ۱۷۵ میلیارد تومان و ارزش روز آن حدود ۲۵۰ میلیارد تومان برآورد شده است.
وی با اشاره به تفاوت رشد ارزش داراییها بر اساس نوع ملک و موقعیت جغرافیایی افزود: در محاسبات ارائهشده، رشد ارزش زمینهای استان البرز حدود ۸۲ درصد، ساختمان نیمهکاره در قزوین حدود ۴۵ درصد و ساختمانهای تکمیلشده در قزوین و تهران بهترتیب حدود ۹۵ و ۱۲۰ درصد در نظر گرفته شده است.
همتی خاطرنشان کرد: بر اساس گزارش ارزشگذاری پیش از عرضه اولیه، مازاد ارزش زمینهای تادیکو حدود ۸.۵ هزار میلیارد تومان برآورد شده است.
بررسی ارزش پرتفوی بورسی و غیربورسی تادیکو
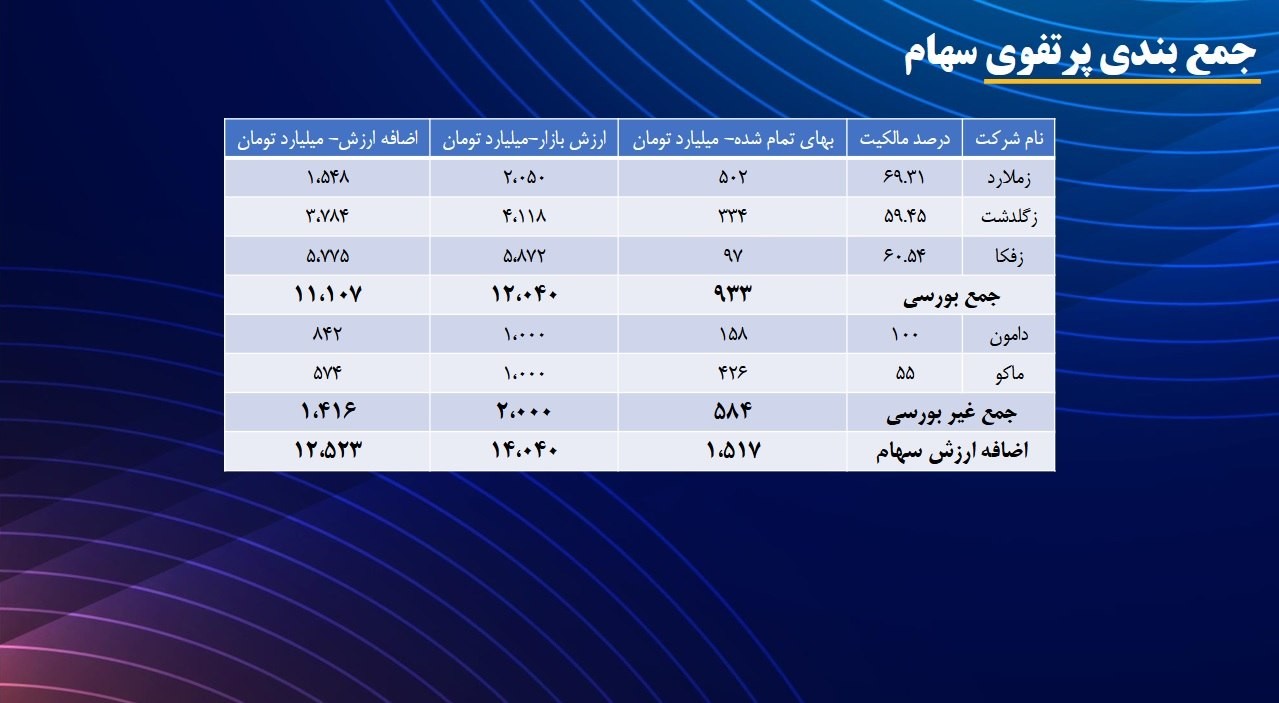
حسینی در ادامه ارائه خود به بررسی ارزش سرمایهگذاریهای بورسی و غیربورسی تادیکو پرداخت و گفت: در ارزیابی پرتفوی سهام، بهای تمامشده داراییها در کنار ارزش بازار یا ارزش برآوردی آنها مورد توجه قرار میگیرد تا میزان مازاد ارزش سرمایهگذاریها مشخص شود.
وی افزود: بهای تمامشده سهام شرکتهای غیربورسی پرتفوی حدود ۵۸۴ میلیارد تومان اعلام شده است؛ در حالی که ارزش برآوردی این داراییها حدود ۲ هزار میلیارد تومان برآورد میشود. بر این اساس، مازاد ارزش این بخش حدود یکهزار و ۴۱۶ میلیارد تومان است.
حسینی در تشریح وضعیت پرتفوی بورسی نیز ادامه داد: این بخش شامل سهام شرکتهای زفکا، زگلدشت و زملارد است. ارزش ثبتشده برای این بخش حدود ۹۳۳ میلیارد تومان و ارزش بازار آن حدود ۱۲ هزار میلیارد تومان اعلام شده است.
وی افزود: مازاد ارزش این داراییها نیز حدود ۱۱ هزار و ۱۰۷ میلیارد تومان برآورد میشود.بر این اساس، ارزشگذاری پرتفوی تادیکو علاوه بر عملکرد عملیاتی شرکتهای زیرمجموعه، به ارزش روز سهام بورسی، برآورد ارزش شرکتهای غیربورسی و ظرفیت ارزشآفرینی داراییهای ملکی نیز وابستگی دارد.
ناو هر سهم تادیکو ۲ هزار و ۱۹ تومان؛ نسبت P/NAV در محدوده ۳۹ درصد
حسینی در بخش پایانی ارائه خود به خالص ارزش داراییهای تادیکو و نسبتهای مرتبط با ارزشگذاری این مجموعه اشاره کرد و گفت: بر اساس ارقام اعلامشده، خالص ارزش داراییهای هر سهم تادیکو حدود ۲ هزار و ۱۹ تومان برآورد شده است.
وی افزود: نسبت قیمت روز سهم به خالص ارزش داراییها (P/NAV) نیز ۳۹ درصد و نسبت قیمت به سود شرکت (P/E) برابر با ۶.۳ مرتبه عنوان شده است.بر اساس این ارقام، قیمت بازار سهم معادل حدود ۳۹ درصد NAV برآوردی آن است؛ به بیان دیگر، سهم با فاصلهای حدود ۶۱ درصدی نسبت به خالص ارزش داراییهای برآوردی معامله میشود.
وی گفت: با این حال، ارزیابی نهایی ارزش سهام تادیکو مستلزم بررسی تاریخ مبنای قیمتها، مفروضات سودآوری سال ۱۴۰۵ و جداول رسمی ارزشگذاری داراییهاست. همچنین میزان تحقق سود پیشبینیشده شرکتهای زیرمجموعه و ارزش نهایی املاک میتواند بر برآورد NAV اثرگذار باشد.
حسینی در پایان خاطر نشان کرد: در مجموع، پرتفوی تادیکو از سه محور اصلی ارزشآفرینی شامل سودآوری شرکتهای فعال در صنعت دامپروری و لبنیات، ارزش روز سرمایهگذاریهای بورسی و غیربورسی و ظرفیت مازاد ارزش داراییهای ملکی برخوردار است؛ عواملی که در کنار یکدیگر مبنای ارزیابی خالص ارزش داراییها و نسبتهای ارزشگذاری این مجموعه را تشکیل میدهند.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.