

رشد ۱۸۶ درصدی سود ناخالص، افزایش حاشیه سود به ۲۰ درصد و برنامه افزایش تولید به ۲۰ هزار تن، سیمکات را در موقعیتی قرار داده که ظرفیت سودآوری آتی آن میتواند مبنای متفاوتی برای ارزیابی ارزش سهام شرکت باشد.
بورس24 : رشد ۱۸۶ درصدی سود ناخالص، افزایش حاشیه سود به ۲۰ درصد و برنامه افزایش تولید به ۲۰ هزار تن، سیمکات را در موقعیتی قرار داده که ظرفیت سودآوری آتی آن میتواند مبنای متفاوتی برای ارزیابی ارزش سهام شرکت باشد.
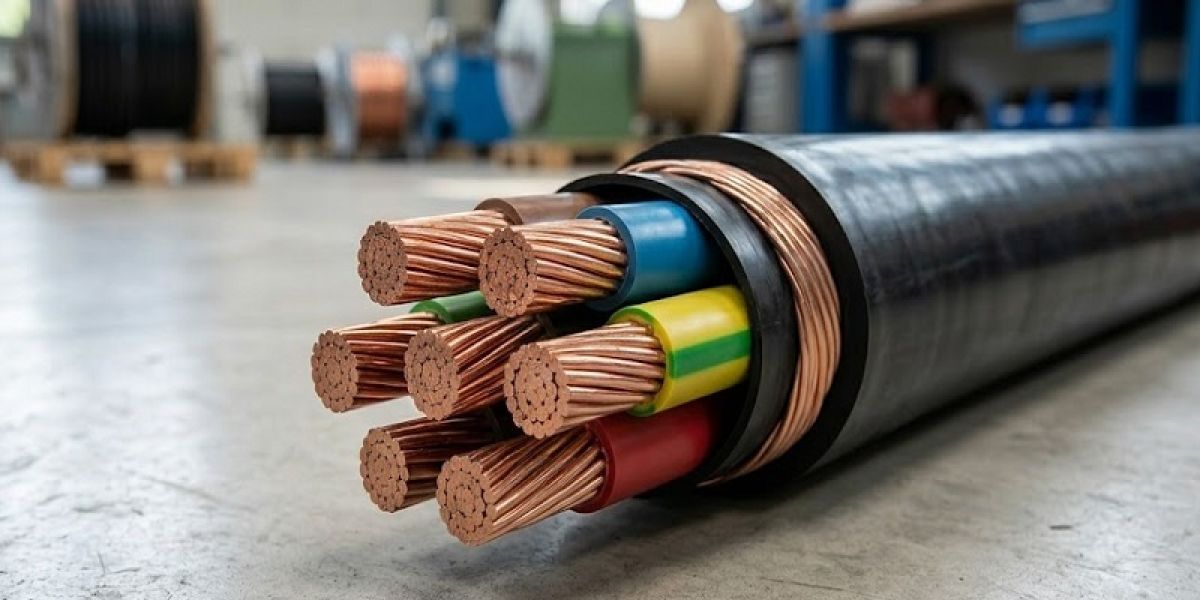
شرکت تولیدی سیم و کابل تبریز با نماد «سیمکات» در شرایطی وارد بازار سرمایه شده که بهبود عملکرد مالی و برنامههای توسعهای آن، توجه به ظرفیت سودسازی شرکت در سالهای آینده را ضروری میکند. افزایش حاشیه سود، تولید بخشی از مواد اولیه در داخل مجموعه و برنامه نوسازی تجهیزات کارخانههای تبریز و قزوین، از مهمترین عوامل اثرگذار بر چشمانداز بنیادی این شرکت هستند. بااینحال، پرسش اصلی برای سرمایهگذاران این است که آیا این ظرفیتها بهطور کامل در ارزشگذاری انجامشده برای عرضه اولیه منعکس شدهاند یا خیر.
جهش سودآوری و بهبود حاشیه سود
بر اساس اطلاعات اعلامشده از سوی مدیریت، درآمد عملیاتی سیمکات در دوره ۹ماهه به حدود ۵ هزار میلیارد تومان رسیده و سود ناخالص شرکت با رشد ۱۸۶ درصدی از یک هزار میلیارد تومان فراتر رفته است. سود عملیاتی نیز در همین دوره حدود یک هزار میلیارد تومان گزارش شده است.
مهمتر از رشد درآمد، افزایش حاشیه سود ناخالص شرکت از ۱۴ درصد به ۲۰ درصد است؛ تغییری که میتواند از بهبود عملکرد عملیاتی و مدیریت بهتر هزینهها حکایت داشته باشد. در صنعتی مانند سیم و کابل که بخش عمده بهای تمامشده را مواد اولیه تشکیل میدهد، حفظ حاشیه سود در کنار افزایش حجم فروش، نقش تعیینکنندهای در رشد سودآوری دارد.
مطابق توضیحات مدیریت، حدود ۹۵ درصد هزینههای شرکت مربوط به بهای تمامشده، ۱.۴ درصد مربوط به دستمزد و ۳.۶ درصد مربوط به سربار است. ازاینرو، علاوه بر برنامه کاهش هزینههای سربار، مدیریت تأمین مواد اولیه و حفظ فاصله مناسب میان قیمت فروش و بهای تمامشده، از عوامل کلیدی در تداوم روند سودآوری سیمکات خواهد بود.
سود بیش از یک همت؛ مبنایی برای بازنگری در ارزشگذاری
مدیریت شرکت پیشبینی کرده است درآمد عملیاتی سیمکات تا پایان سال مالی، در صورت تداوم شرایط فعلی، به محدوده ۷ تا ۸ هزار میلیارد تومان برسد. همچنین انتظار میرود سود پیش از کسر مالیات شرکت از یک هزار میلیارد تومان عبور کند.
تحقق این پیشبینی میتواند اهمیت ویژهای در ارزیابی ارزش سهام شرکت داشته باشد؛ زیرا در ارزشگذاری بنیادی، سودآوری مورد انتظار و قابلیت تداوم آن، در کنار عملکرد تاریخی، مبنای تصمیمگیری قرار میگیرد.
البته برای تعیین نسبت قیمت به سود، باید سود خالص قابل انتساب به سهامداران مبنا قرار گیرد و آن را با ارزش بازار شرکت مقایسه کرد. بنابراین، پیشبینی سود پیش از مالیات بیش از یک همت، نشانهای از ظرفیت سودسازی سیمکات است، اما برای محاسبه دقیق P/E باید برآورد سود خالص نیز مشخص شود.
برنامه دو برابر شدن تولید؛ محرک رشد ارزش شرکت
یکی از مهمترین مزیتهای پیشروی سیمکات، برنامه نوسازی تجهیزات و افزایش ظرفیت تولید است. شرکت در سال گذشته ۱۱ هزار و ۳۰۰ تن تولید داشته و برای سال جاری، تولید بیش از ۱۲ هزار تن را هدفگذاری کرده است. همچنین برآورد مدیریت، افزایش تولید به ۲۰ هزار تن طی دو سال آینده است.
رسیدن تولید به ۲۰ هزار تن، در مقایسه با عملکرد ۱۱ هزار و ۳۰۰ تنی سال گذشته، به معنای رشد حدود ۷۷ درصدی حجم تولید خواهد بود. چنین افزایشی در صورت وجود تقاضای کافی و حفظ حاشیه سود، میتواند به رشد درآمد و سود عملیاتی شرکت منجر شود.
اهمیت این برنامه در تحلیل بنیادی آن است که ارزش شرکت صرفاً به میزان سود فعلی محدود نمیشود و قابلیت توسعه ظرفیت نیز در چشمانداز سودآوری آن نقش دارد. بااینحال، میزان سرمایهگذاری موردنیاز، زمان بهرهبرداری از تجهیزات جدید و نرخ استفاده از ظرفیت ایجادشده، تعیین میکنند که چه میزان از این رشد به سود واقعی تبدیل خواهد شد.
برنامه انتقال کارخانه تبریز به شهرک صنعتی نیز از دیگر طرحهای شرکت است که با هدف استفاده از مزایای استقرار در شهرک صنعتی و بهرهگیری از تجهیزات جدید دنبال میشود. آثار مالی این جابهجایی باید با توجه به هزینههای انتقال، سرمایهگذاری موردنیاز و منافع عملیاتی احتمالی بررسی شود.
یکپارچگی تولید؛ مزیت رقابتی در زنجیره تأمین
تولید مفتول و گرانول در داخل مجموعه، از دیگر ویژگیهای قابل توجه سیمکات است. به گفته مدیریت، شرکت علاوه بر تأمین نیاز خطوط تولید خود، محصولات مازاد را در بازار داخلی عرضه میکند یا به بازارهای صادراتی اختصاص میدهد.
این یکپارچگی میتواند به مدیریت بهتر تأمین مواد اولیه، کاهش وابستگی به برخی تأمینکنندگان و ایجاد درآمد از فروش محصولات مازاد کمک کند. بااینحال، ارزش اقتصادی این مزیت به سهم مواد اولیه تولید داخل، تفاوت هزینه تولید با خرید از بازار و سود حاصل از فروش محصولات مازاد بستگی دارد.
از منظر بنیادی، ترکیب یکپارچگی تولید با نوسازی تجهیزات میتواند زمینه بهبود بهرهوری و تقویت توان رقابتی شرکت را فراهم کند؛ مشروط بر آنکه این مزیتها در صورتهای مالی نیز به شکل حاشیه سود پایدار و جریان نقد عملیاتی مناسب منعکس شوند.
ارزشگذاری سیمکات؛ آیا سهم پایینتر از ظرفیت بنیادی قیمتگذاری شده است؟
محور اصلی بررسی ارزندگی سیمکات، مقایسه ارزشگذاری انجامشده در فرآیند عرضه اولیه با توان سودآوری فعلی و ظرفیت توسعه شرکت است. اگر ارزشگذاری اولیه بر مبنای سودی پایینتر از سود قابلتحقق یا با مفروضات محافظهکارانه درباره رشد تولید انجام شده باشد، امکان دارد بخشی از ظرفیت اقتصادی شرکت در ارزش تعیینشده منعکس نشده باشد.
برای اثبات این موضوع، باید ارزش حقوق صاحبان سهام در گزارش کارشناسی، قیمت مبنای عرضه، تعداد سهام و سودی که ارزشگذاری بر اساس آن انجام شده است، استخراج شود. سپس میتوان نسبت P/E برآوردی را با سود خالص مورد انتظار مقایسه کرد و اثر تحقق برنامه افزایش تولید بر سود هر سهم را سنجید.
برای مثال، اگر سود خالص شرکت در آینده افزایش یابد، در صورت ثابت ماندن ارزش بازار، نسبت قیمت به سود کاهش خواهد یافت. این موضوع میتواند نشاندهنده جذابتر شدن ارزشگذاری باشد؛ اما میزان آن به تحقق سود پیشبینیشده و قیمت روز سهام وابسته است. همچنین باید بررسی شود که آیا رشد آتی از قبل در مفروضات ارزشگذاری عرضه اولیه لحاظ شده است یا خیر.
در نتیجه، رشد سود ناخالص و برنامه توسعه تولید، دلایل قابلتوجهی برای بررسی احتمال ارزندگی بالاتر سیمکات فراهم میکنند؛ بااینحال، بدون دسترسی به ارقام کامل ارزشگذاری امیدنامه، نمیتوان میزان کمتر بودن قیمت عرضه از ارزش ذاتی را بهصورت عددی و قطعی اعلام کرد.
دو محرک اصلی برای بازنگری در ارزش بنیادی
سیمکات از دو مسیر اصلی ظرفیت رشد دارد: نخست، بهبود سودآوری و افزایش حاشیه سود؛ دوم، افزایش حجم تولید از طریق نوسازی تجهیزات و توسعه ظرفیت. یکپارچگی بخشی از زنجیره تولید نیز میتواند در کنار این عوامل به تقویت مزیت عملیاتی شرکت کمک کند.
در صورت تداوم حاشیه سود ۲۰ درصدی، تحقق درآمد عملیاتی ۷ تا ۸ همتی و پیشرفت برنامه افزایش تولید به ۲۰ هزار تن، چشمانداز سودآوری شرکت میتواند تقویت شود. بااینحال، پایداری حاشیه سود، تأمین مالی طرحهای توسعهای و تبدیل سود حسابداری به جریان نقد، همچنان از متغیرهای تعیینکننده هستند.
در نهایت، نکته مهم سیمکات این است که ارزش شرکت باید با توجه به ظرفیت سودسازی آینده آن سنجیده شود، نه صرفاً عملکرد گذشته. اگر محاسبات امیدنامه نشان دهد ارزشگذاری اولیه رشد آتی شرکت را بهطور کامل منعکس نکرده است، میتوان با اتکا به سود برآوردی و سناریوهای توسعه تولید، فاصله احتمالی میان ارزش عرضه و ارزش بنیادی را محاسبه کرد؛ فاصلهای که تعیین اندازه آن، به ارقام رسمی ارزشگذاری و سود خالص قابلانتظار شرکت نیاز دارد.
شرکت تولیدی سیم و کابل تبریز با نماد معاملاتی «سیمکات» روز چهارشنبه ۲۹ مهرماه ۱۴۰۵ در قالب عرضه اولیه به روش ترکیبی در فرابورس ایران عرضه میشود. قیمت ارزشگذاری هر سهم این شرکت ۲۵ هزار و ۳۳۷ ریال تعیین شده و حداکثر تعداد سهام قابل خرید برای هر کد معاملاتی ۱۳۰ سهم اعلام شده است. متقاضیان شرکت در این عرضه اولیه باید سفارشهای خود را حداکثر تا ساعت ۲۴ روز سهشنبه ۲۸ مهرماه ثبت کنند.
در این گزارش، علاوه بر بررسی روند سودآوری، ظرفیت تولید و برنامههای توسعهای سیمکات، مبانی ارزشگذاری شرکت و ظرفیت احتمالی سهم برای بازتاب رشد عملیاتی در قیمت بازار نیز مورد توجه قرار میگیرد.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.