

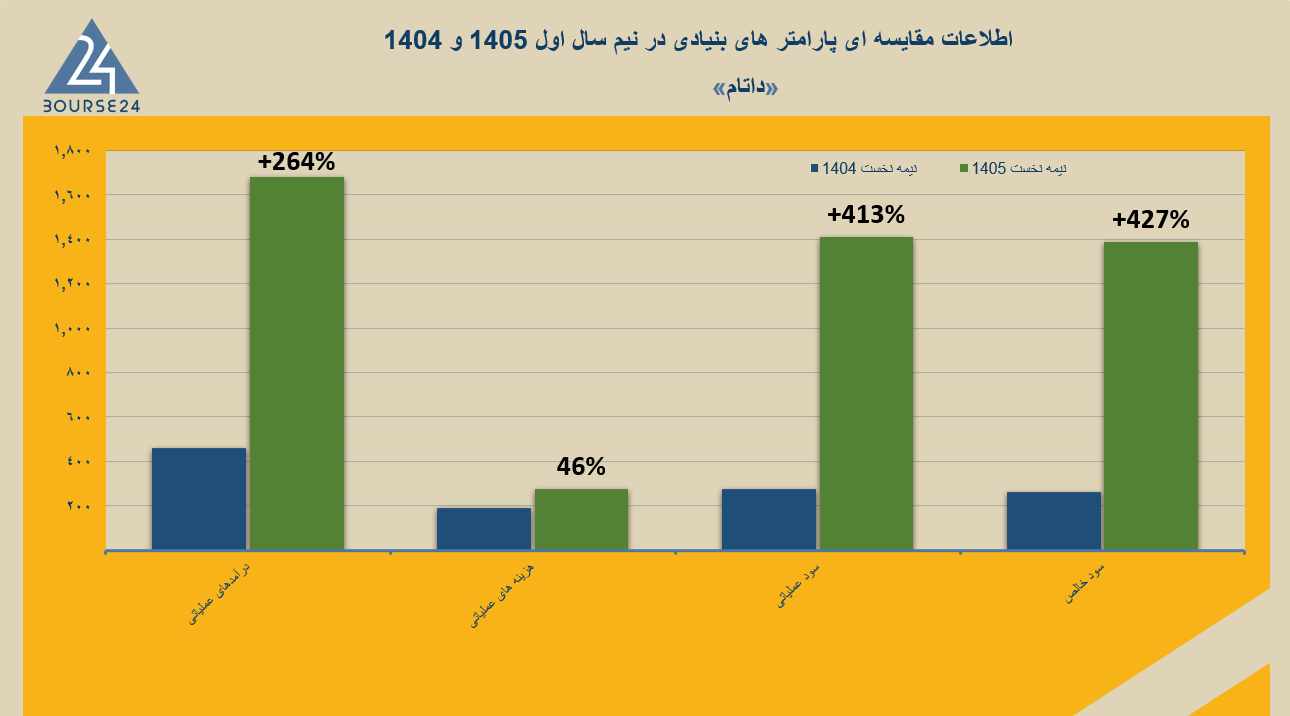
به خوبی توانسته درآمدها را رشد دهد؛ تقریبا 4 برابر کند و از طرف دیگر، هزینه های اصلی را در سطوح بسیار کمتر از تورم، مهار کرده؛ بدین صورت که در یک سال اخیر، با وجود تورم سه رقمی، هزینه های عملیاتی در «داتام» تنها 46% افزایش داشته است. ثمره چنین رویدادی رشد 413% سود عملیاتی و 427% سود خالص بوده که با احتساب مارکت کپ 6 همتی، پی بر ای فوروارد سهم برای دوره 1406 در سطح بسیار ارزنده و کم ریسکی قرار گرفته است.
بورس24 : «گروه مالی داتام» به عنوان بازوی عملیاتی بانک ایران زمین در حوزه سرمایه گذاری شناخته می شود و از زیرمجموعه های آن می توان به کارگزاری حافظ، مشاور سرمایه گذاری هدف حافظ، لیزینگ ایران زمین، دیبا افزار و خدمات ارزی و صرافی ایران زمین اشاره کرد. «داتام» اخیرا صورت های مالی 6 ماهه 1405 را منتشر کرده و در اسکیل تلفیق، اعداد قابل ملاحظه ای در عملکرد منتهی به شهریور دیده می شود:
نخست آنکه رقم درآمدهای عملیاتی در یک سال اخیر پرش تقریبا 4 برابری داشته و از 460 ملیارد تومان به بیش از 1.68 هزار میلیارد تومان رسیده است! محرک اصلی این جامپ 264% درآمد ها، رشد 217% درآمد حاصل از سرمایه گذاری ها و افزایش 608 میلیاردی درآمد حاصل از افزایش ارزش سرمایه گذاری ها بوده است.
همزمان با رشد سنگین درآمدهای عملیاتی، سرفصل هزینه های عملیاتی نظیر حقوق و دستمزد، هزینه های مالی و ... رشد بسیار جزئی را ثبت کرده و در یک سال اخیر حتی کمتر از تورم حرکت کرده که خب! خبر بسیار خوبی برای سهامداران «داتام» است. در 12 ماه گذشته، سرفصل هزینه های عملیاتی از 188 به 275 میلیارد تومان رسیده و عملا 46% افزایش یافته است؛ رقمی که نسبت به تورم محیط اقتصادی، بسیار کمتر بوده و مبین کنترل اثربخش هزینه های اصلی توسط تیم مدیریتی است.
در سایه حرکت مطلوب دو پارامتر اصلی صورت عملکرد مالی، یعنی رشد 264% درآمدهای عملیاتی و افزایش جزئی 46% هزینه های عملیاتی، سرفصل سود عملیاتی در انتهای شهریور 1405 در «داتام» در سطح 1.41 هزار میلیارد تومان گزارش شده است؛ عددی که نسبت به دوره مشابه یعنی 275 میلیارد تومان، جهش 413% را نشان می دهد.
ریکاوری وجوه نقد عملیاتی + پرش 5.2 برابری سود خالص
در همین مدت، سود خالص «داتام» از 263 میلیارد تومان به بیش از 1.38 هزار میلیارد تومان رسیده و عملا 5.2 برابر شده است. عایدی هر سهم سهامداران را نیز از حوالی 22 تومان به ازای هر سهم به 105 تومان رسیده است. همزمان با این رشد های قابل ملاحظه در سرفصل های سودآوری نظیر سود عملیاتی و سود خالص، بهبود چشمگیری در وجوه نقد عملیاتی گروه نیز دیده می شود؛ بدین صورت که در دوره مشابه، وجوه نقد عملیاتی برابر با منفی 220 میلیارد تومان بوده و اکنون به تنها منفی 3 میلیارد تومان رسیده است! چنین ریکاوری در وجوه نقد عملیاتی، این سیگنال را به بازار سرمایه می دهد که به احتمال زیاد در گزارش بعدی، وجوه نقد عملیاتی مثبت خواهد شد و عملا دست تیم مدیریتی برای گسترش کسب و کار فعلی و ورود به پروژه های سرمایه گذاری جدید از محل فعالیت های عملیاتی بازتر خواهد شد.
ساختار سرمایه بهینه
از مجموع 6.76 هزار میلیارد تومان منابع مالی گروه، مجموعا 2.72 همت از محل بدهی ها تامین شده است و عملا سهم بدهی ها در ساختار سرمایه کمتر از 40% محاسبه شده است. مضافا اینکه سرفصل دارایی های جاری تقریبا 2 برابر مجموع بدهی ها بوده و بر همین اساس، ریسک مالی در ساختار سرمایه داتام به خوبی مدیریت شده است.
«گروه مالی داتام» در نیمه نخست 1405 تقریبا 1.4 همت سود ساخته است. مارکت کپ امروز شرکت در بازار سرمایه برابر با 6 همت بوده و در یک سناریو محتمل اگر برای دوره 12 ماهه 1405 به سود 2 همتی برسد، پی بر ای فوروارد خریداران این روزهای سهم برای دوره 1405 در کانال 3 قرار می گیرد و البته، اگر نرخ رشد سود سال آینده را همپای تورم (80% الی 90%) فرض کنیم، یعنی برای دوره 1406 برآورد سود 3.6 همتی داشته باشیم، پی بر ای فوروارد سهم برای دوره 1406 (18 ماه آینده) در کانال 1 قرار می گیرد! گزینه ای که در قیاس با بسیاری از سهم های این روزهای مارکت، بسیار کم ریسک تر است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.