

«نفت سپاهان» در نیمه نخست ۱۴۰۵ با ثبت ۴۵ هزار میلیارد تومان درآمد عملیاتی (فراتر از کل درآمد سال گذشته)، توانسته ۱۷.۵ همت سود خالص محقق کند؛ رکوردی که با رشد ۵۱۰ درصدی سود خالص، جهش مارجین عملیاتی به ۴۵ درصد، رشد ۸.۶ برابری وجوه نقد عملیاتی و قرارگیری P/E فوروارد در کانال ۲ واحدی همراه شده است.
بورس24 : «نفت سپاهان» در نیمه نخست 1405 از محل 45 هزار میلیارد تومان درآمد عملیاتی، بالغ بر 20 هزارمیلیارد تومان سود عملیاتی و 17.5 همت سود خالص شناسایی کرده است. توجه فرمایید که ارقام درآمد، سود عملیاتی و سود خالص مجموعه نسبت به دوره مشابه به ترتیب 210%، 665% و 510% رشد را نشان می دهند و نکته مهمتر آن است که:
در دوره 12 ماهه 1404 رقم درآمدها برابر با 38.6 همت بوده و اکنون در 6 ماهه 1405 به 45 همت درآمد رسیده و عملا تمام درآمدهای سال مالی قبل کاور شده است. همچنین سود عملیاتی دوره 1404 برابر با 18.7 همت بوده و اکنون با کسب 20 همت سود عملیاتی در 6 ماه، تمام سود عملیاتی سال قبل را کاور کرده و در خصوص سود خالص نیز این رویداد، یعنی پوشش تمام سود خالص دوره 12 ماهه قبل در 6 ماهه نخست 1405 تکرار شده است.
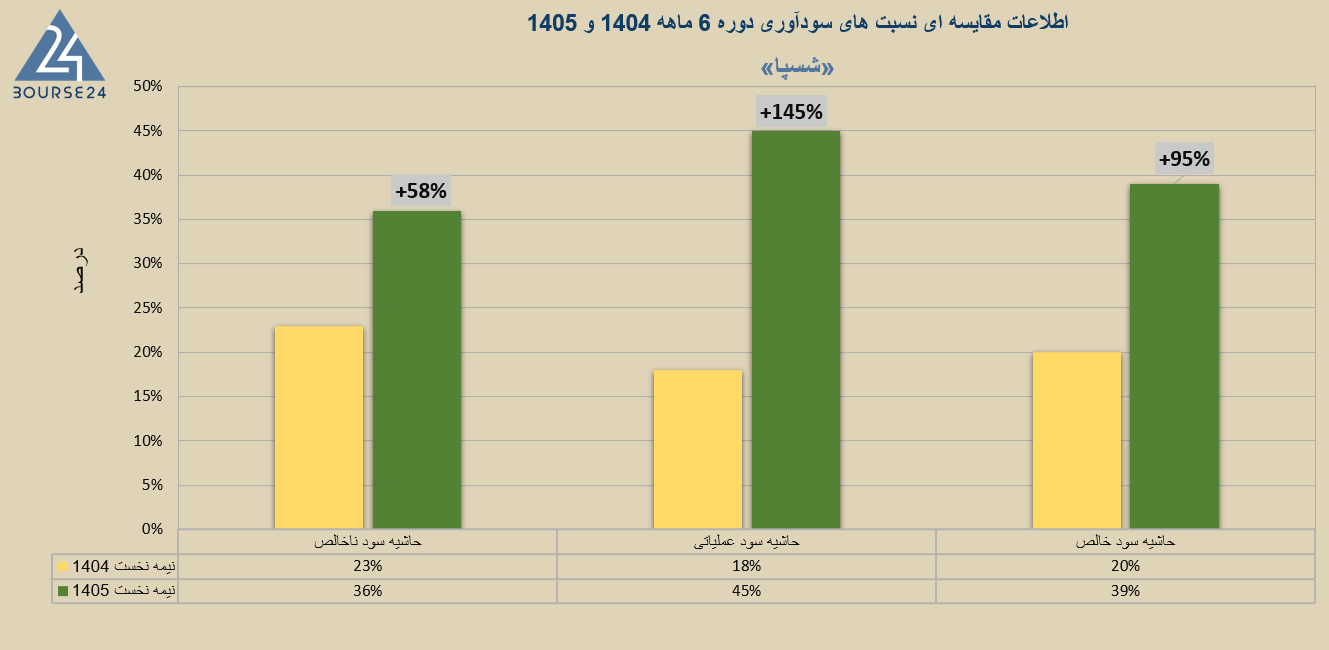
مارجین ناخالص «شسپا» در 6 ماهه نخست 1405 به 36% رسیده است. این نسبت سودآوری در دوره مشابه برابر با 23% بوده و بر همین اساس بهبود 58% را شاهد هستیم. در خصوص حاشیه سود عملیاتی رشد سنگینی رخ داده، چرا که مارجین عملیاتی این غول روغنی از 18% در دوره مشابه به بیش از 45% رسیده است!
به بیان بهتر، در دوره مشابه، 6 ماهه نخست 1404 از هر 100 میلیارد تومان فروش، 18 میلیارد تومان وارد حساب سود عملیاتی می شد و اکنون از هر 100 میلیارد فروش، 45 میلیارد تومان وارد حساب سود عملیاتی می شود و در نتیجه دست تیم مدیریتی برای اجرای پلن های توسعه و تحصیل دارایی های ثابت تولیدی و سایر سرمایه گذاری ها بازتر شده است. سرفصل وجوه نقد عملیاتی با جامپ 8.6 برابری به بیش از 16 هزار میلیارد تومان رسیده! همچنین گفتنی است که حاشیه سود خالص شرکت نیز تقریبا 2 برابر شده و از 20% در دوره مشابه به حوالی 40% رسیده است.
سناریو پی بر ای فوروارد
این روزها «شسپا» با مارکت کپ 174 هزار میلیارد تومانی در بورس تهران معامله می شود. اطلاعات بودجه نیمه دوم در صورت های مالی 6 ماهه ذکر نشده اما در یک سناریو محتحمل، اگر فرض کنیم با این نرخ دلار تسعیری و تورم محیط اقتصادی، برای نیمه دوم بتواند حداقل 20 همت سود بسازد، سود خالص سالانه به حوالی 37 همت خواهد رسید و با احتساب نرخ رشد سود معادل تورم (نرخ تورم 100%) برای دوره 1406، سود خالص حوالی 75 همت برآورد می شود. در این سناریو که درصد احتمال وقوع بالایی دارد، پی بر ای فوروارد سهم در دوره 18 ماه آینده در کانال 2 قرار می گیرد و بر همین اساس این غول روغنی همچنان به یکی از گزینه های کم ریسک بلندمدت در بازار سرمایه محسوب می شود.
شایان ذکر است که 66% از سهام «شسپا» در اختیار هلدینگ پتروشیمی «تابان فردا» و 17% نیز در اختیار «شپنا» بوده و خوراک اصلی شرکت (لوبکات) نیز توسط پالایش نفت اصفهان تامین می شود. از منظر تولید در صنعت روانکاران، بیشترین حجم تولید محصولات در نیمه نخست 1405 مربوط به «شسپا» بوده است؛ 34% از کل حجم تولید صنعت.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.