

«بیمه آسیا» با جهش ۵ برابری سود عملیاتی، رشد ۲.۵ برابری سود ناخالص بیمهای و انباشت بیش از ۹ همت سود، عملکردی خیرهکننده در نیمه نخست ۱۴۰۵ به نمایش گذاشت. این غول بیمهای بدون داشتن حتی یک ریال هزینه مالی، با پتانسیل جهش سودآوری تا ۴۰۰ تومان در سال آینده و برنامهریزی برای افزایش سرمایه سنگین تا ۱۹ همت، به یکی از ارزندهترین گزینههای خرید در کف قیمت بازار تبدیل شده است.
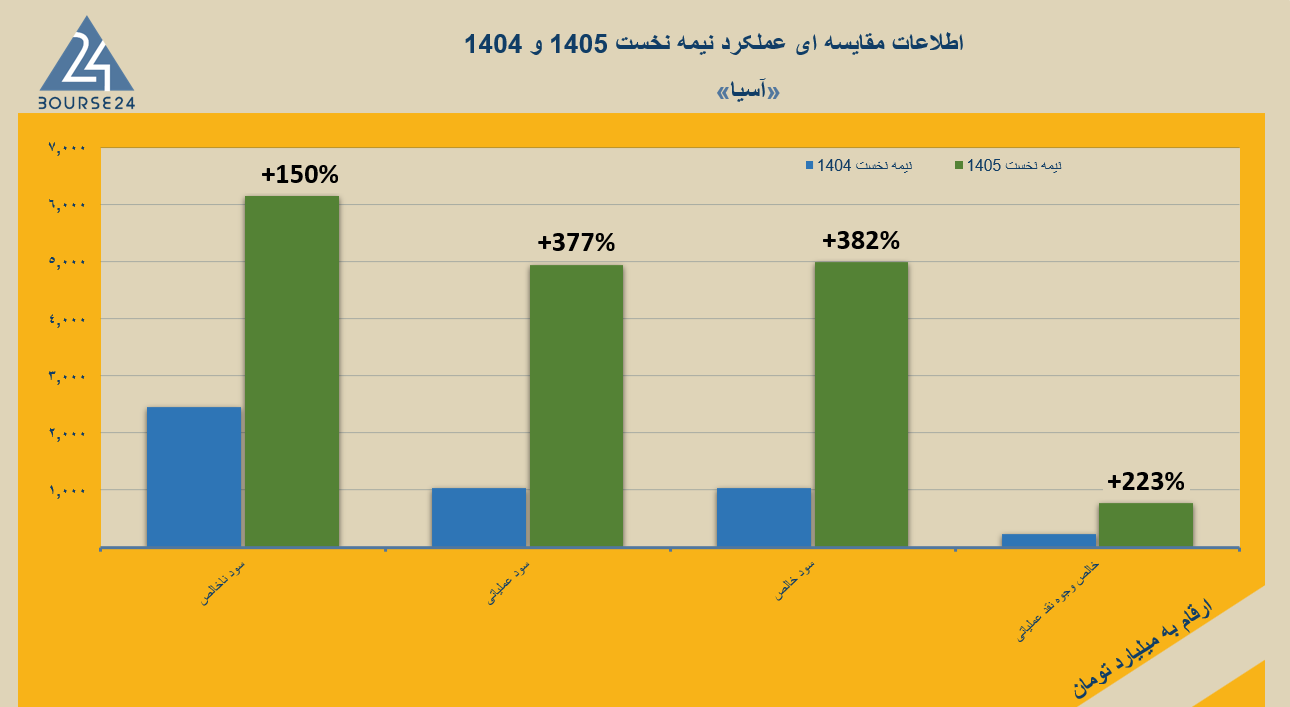
بورس24 : «بیمه آسیا» این روزها در بورس تهران مارکت کپ تقریبا 19 هزار میلیاردی دارد و در جدیدترین صورت های مالی از رشد قابل ملاحظه پارامتر های سنجش سود رونمایی کرده است؛ برای مثال در نیمه نخست 1405 سود ناخالص فعالیت های بیمه ای بیش از 6.15 هزار میلیارد تومان گزارش شده که نسبت به دوره مشابه، رشد 2.5 برابری را نشان می دهد؛ از 2.46 به 6.15 همت. البته توجه فرمایید که سود ناخالص فعالیت های بیمه ای در سال مالی 1404 برابر با 3.48 همت بوده و عملا «آسیا» توانسته ظرف مدت 6 ماه، تمام سود ناخالص سال مالی قبل را کاور کند.
نظر به آنکه در هر دو دوره مقایسه ای یعنی نیمه نخست 1404 و 12 ماهه 1404 شاهد حوادث تلخ و بزرگی نظیر جنگ های تحمیلی، انفجار بندر شهید رجایی، آتش سوزی کارخانه های کاله و مدیران خودرو و ... بودیم، برهمین اساس رقم خسارات پرداختی «بیمه آسیا» بالا بوده و اکنون در نیمه نخست 1405 که توانسته سرفصل سود ناخالص در قیاس با دوره 1404 رشد دهد، دستاورد بنیادی قابل ملاحظه ای محسوب می شود.
در یک سال اخیر، سرفصل سود عملیاتی در «آسیا» جهش 4.7 برابری داشته و از 1 همت به بیش از 4.93 هزار میلیارد تومان رسیده است. بر خلاف بسیاری از شرکتهای بورسی که در سایه تورم، رشد های سنگین سه رقمی در سرفصل هزینه های عمومی اداری گزارش می دهند، هزینه های اداری تشکیلاتی در «آسیا» عقب ماندگی جذابی را نسبت به تورم ثبت کرده ؛ بدین صورت که با وجود تورم حداقل 90% در محیط اقتصادی، هزینه های عمومی اداری در «آسیا» تنها 62% رشد داشته اند که خب! از دید سهامداران، چنین کنترل اثربخشی بر هزینه های عمومی اداری بسیار مطلوب است.
همزمان با رشد تقریبا 5 برابری سود عملیاتی، سرفصل وجوه نقد عملیاتی نیز رشد سنگینی داشته و عملا 3.2 برابر شده است؛ از 237 به 766 میلیارد تومان؛ رشدی که مبین کیفیت بالای سود و البته وضعیت مطلوب نقدینگی در «آسیا» است. در این خصوص توجه فرمایید که یکی از مهمترین پوینت های مثبت بنیادی «آسیا» آن است که در دوره جاری همانند سال مالی قبل، خروجی نقدی از بابت هزینه های مالی شناسایی نشده است. به بیان دیگر، سرفصل هزینه های مالی در صورت سود و زیان و تسهیلات مالی در صورت وضعیت مالی، مانده صفر را نشان می دهند و تمام دستاوردهای عملیاتی شرکت از محل منابع داخلی حاصل شده است (عدم وابستگی به منابع تامین مالی خارجی).
نمودار تغییرات سرفصل های سود ناخالص، سود عملیاتی، سود خالص و وجوه نقد عملیاتی به شرح زیر ارائه شده است:
پی بر ای گذشته نگر بسیار کمتر از صنعت
سود خالص «آسیا» در نیمه نخست 1405 را با ارفاق می توان 5 همت در نظر گرفت؛ عددی که نسبت به دوره مشابه رشد 381% را نشان می دهد و توجه فرمایید که کل سود خالص دوره 12 ماهه 1404 برابر با 5.63 همت بوده و این یعنی در 6 ماهه نخست 1405 تقریبا 89% از سود خالص سال قبل کاور شده است.
درحال حاضر، نسبت پی بر ای گذشته نگر یا همان P/E TTM در صنعت بیمه برابر با 4.29 بوده، حال آنکه در «بیمه آسیا» این نسبت برابر با 1.95 است! عملا پی بر ای 12 ماه اخیر «آسیا» از نصف پی بر ای صنعت نیز کمتر است؛ موقعیتی که در تعداد انگشت شماری از نمادهای بورسی دیده می شود.
نکته قابل ملاحظه در ساختار سرمایه «آسیا» آن است که با کسب این میزان سود، مانده حساب سود انباشته به بیش از 9 هزار میلیارد تومان رسیده است. این در حالیست که سرمایه اسمی برابر با 4 همت بوده و در نتیجه سود انباشته شرکت معادل 2.5 برابر سرمایه اسمی بوده و عملا فرصت یک افزایش سرمایه 100% محل سود انباشته در این غول بیمه ای دیده می شود.
البته اخیرا پروسه افزایش سرمایه 500 میلیاردی از محل سود انباشته تکمیل شده (از 3.5 به 4 همت) و قرار است فاز دوم افزایش سرمایه از محل تجدید ارزیابی دارای ها به رقم 14.9 همت نیز تکمیل شود و مانده سرمایه اسمی در مجموع به حوالی 19 همت برسد. برآورد شده پس از اجرای پلن افزایش سرمایه، نسبت توانگری مالی «آسیا» در انتهای 1405 به 150% خواهد رسید.
ارزنده ترین پی بر ای فوروارد صنعت
با احتساب سرمایه اسمی 4 همتی در نیمه نخست 1405 سود هر سهم سهامداران «آسیا» تقریبا 125 تومان محاسبه شده و قیمت امروز هر سهم در بورس تهران برابر با 475 تومان است. در یک سناریو محتمل، اگر «آسیا» در دوره 1405 تقریبا 200 تومان سود به ازای هر سهم بسازد، پی بر ای فوروارد دوره 1405 یعنی 5 ماه آینده در کانال 2 قرار می گیرد و اگر نرخ رشد سود در 1406 را همپای تورم فرض کنیم (رشد 80 الی 90% سود)، برای دوره 1406 حداقل 350 الی 360 تومان سود هر سهم برآورد می شود و بر همین اساس، پی برای فوروارد «آسیا» در دوره 1406، در کانال 1 قرار دارد. (در این سناریو، سرمایه اسمی 4 همت فرض شده و اجرای افزایش سرمایه و رساندن این حساب به 19 همت، تاثیری در پی برای فوروارد محاسبه شده نخواهد داشت).
«آسیا» در بهار مجموعا 17.9 همت حق بیمه فروخته بود. در تابستان این رقم را به 26 همت رساند و اکنون در مهر ماه بالغ بر 10.5 همت فروش حق بیمه ثبت شده است. در نظر داشته باشید که متوسط فروش ماهانه حق بیمه در نیمه نخست برابر با 7.3 همت در ماه بوده و اکنون در نخستین ماه نیمه دوم، فروش 10.5 همتی ثبت شده است. برآورد شده مجموعا در 6 ماهه دوم 1405 تقریبا 50 همت حق بیمه فروخته شود که در این سناریو، رقم فروش حق بیمه ها در اسکیل سالانه به بیش از 94 همت خواهد رسید.
خرید ارزنده در سناریو اصلاح بازار
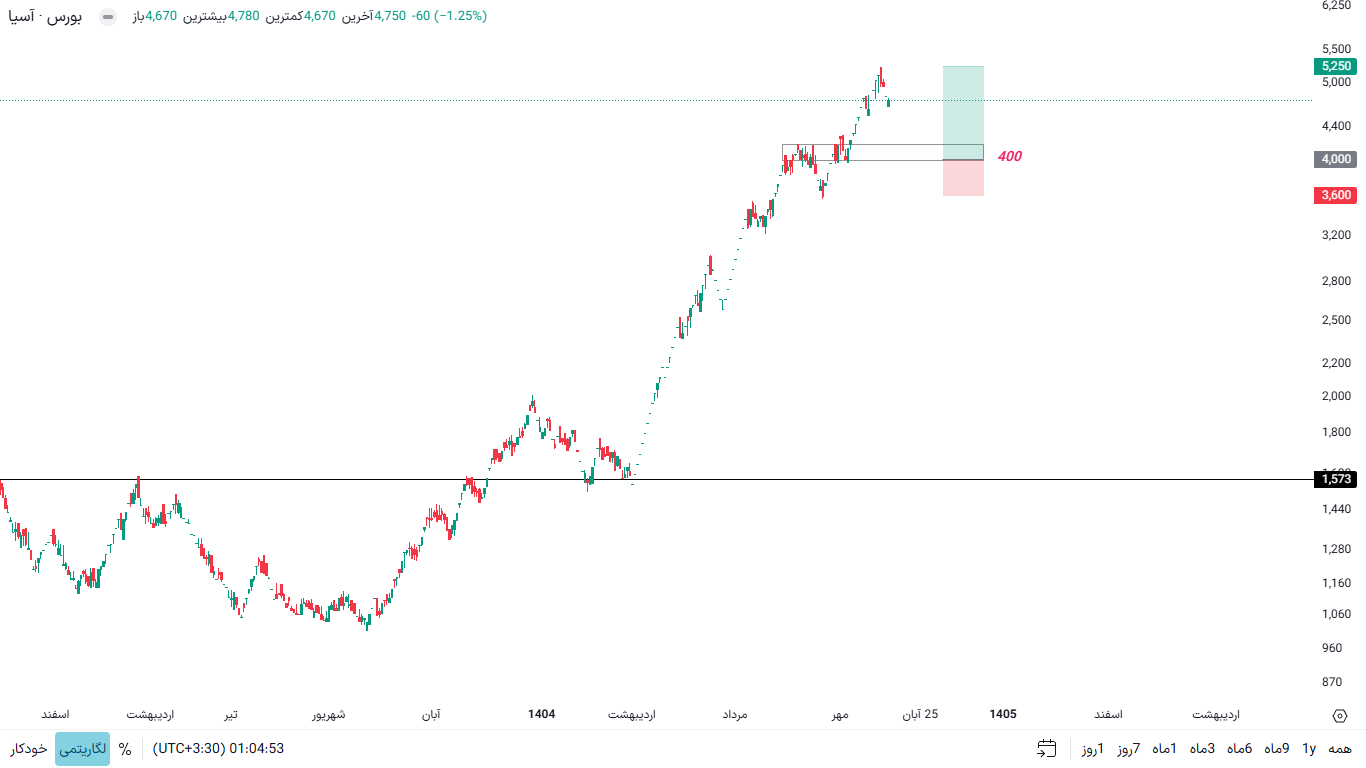
اگر اصلاح بازار سرمایه در هفته آینده نیز ادامه داشته باشد، خرید «آسیا» در حوالی قیمت 400 تومان یکی از ارزنده خرید های بازار خواهد بود. در نظر داشته باشید با همین سرمایه 4 همتی، سهم در سال آینده پتانسیل ساخت 400 تومان سود به ازای هر سهم را خواهد داشت!! حد ضرر این موقعیت را نیز می توان حوالی 360 الی 350 تومان در نظر گرفت، البته موقعیت مذکور مناسب نگهداری بلندمدت (یک سال آینده) است و خرید های پله ای در سهم، تصمیم منطقی خواهد بود.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.