

شرکت مخابرات ایران («اخابر») در ۷ ماهه نخست سال جاری با ثبت ۲۳.۵ همت درآمد عملیاتی (رشد ۱۳۴ درصدی نسبت به دوره مشابه)، معادل ۷۰ درصد کل درآمدهای سال قبل را محقق کرد. در حالی که سود خالص دوره ۶ ماهه تحت تأثیر واگذاری داراییهای ثابت به ۳.۹۲ همت رسیده، بودجه شرکت از جهش ۳ برابری سود ناخالص نیمه دوم حکایت دارد؛ روندی که در کنار تعدیل تعرفههای ADSL و XDSL و ارتقای وجوه نقد عملیاتی به ۸.۷ همت، چشمانداز عملیاتی شرکت را وارد فاز جدیدی کرده است.
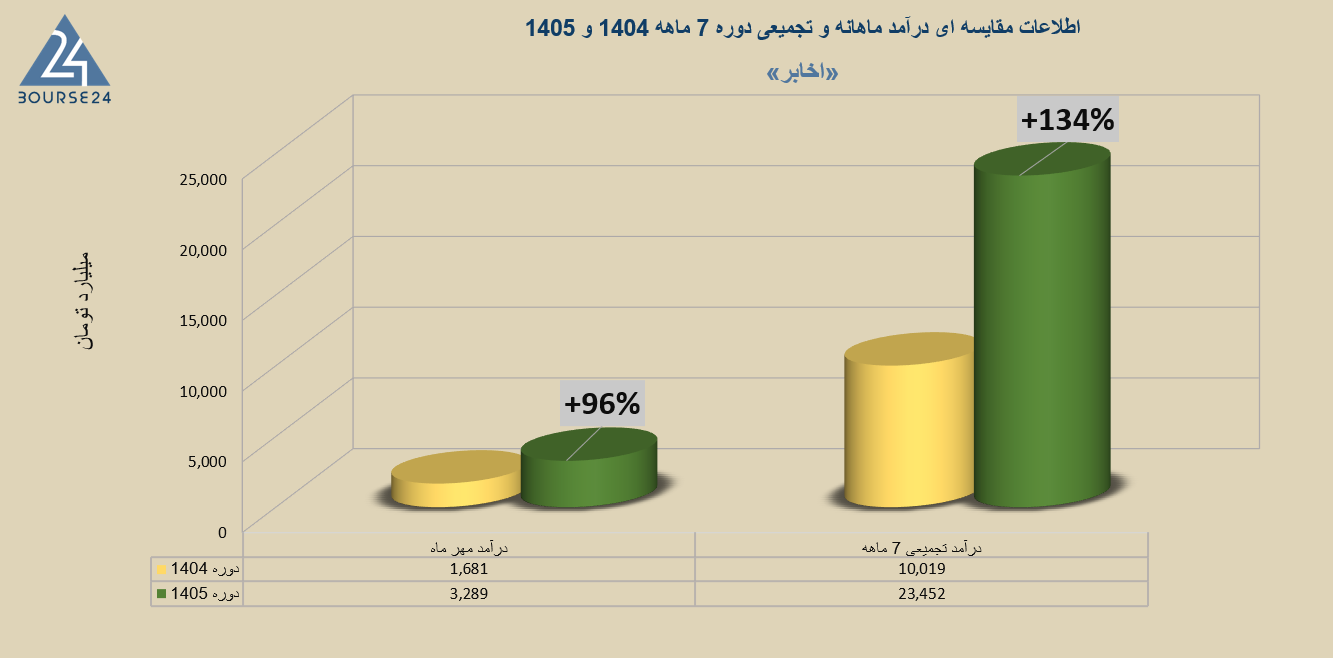
بورس24 : «مخابرات ایران» در نخستین ماه از پاییز 1405 بالغ بر 3.28 هزار میلیارد تومان درآمد شناسایی کرده و ارزش تجمیعی رقم درآمدها در اسکیل 7 ماهه را به حوالی 23.5 هزار میلیارد تومان رسانده است. این رقم در دوره مشابه برابر با 10 همت بوده که مبین رشد 134% نسبت به دوره مشابه است.
در نظر داشته باشید که رقم درآمدهای سالانه «اخابر» در دوره 1404 برابر با 33.9 هزار میلیارد تومان بوده و اکنون با گذشت 7 ماه از دوره 1405 و کسب 23.5 همت درآمد، تقریبا 70% از کل درآمدهای سال مالی قبل پوشش داده شده است.
اخیرا دو اطلاعیه مهم در کدال شرکت دیده می شود: تعدیل تعرفه سرویس های adsl و xdsl. درآمد ناشی از ارائه خدمات مخابراتی (دیتا) یکی از مهمترین مجاری درآمدی «اخابر» بوده که مستقیما تحت تاثیر این تعدیل تعرفه قرار می گیرد. البته زیرمجموعه «اخابر» یعنی «همراه» نیز مشمول این تعدیل تعرفه خواهد بود (ارائه دهنده اینترنت همراه).
دیتای مهمی در بودجه شرکت دیده می شود. تیم مدیریتی برآورد کرده در نیمه دوم 1405 مجموعا 27.5 همت درآمد عملیاتی کسب خواهد کرد و با احتساب 17.7 همت بهای تمام شده، تقریبا 10 همت سود ناخالص 6 ماهه دوم خواهد بود. در نظر داشته باشید که سود ناخالص 6 ماهه نخست 1405 برابر با 3.4 همت بوده و عملا در این بودجه، پرش 3 برابری سود ناخالص پیش بینی شده است.
البته به غیر از درآمد سرمایه گذاری ها، تفاوت قابل ملاحظه ای بین ارقام درآمدی و بهای تمام شده در بودجه 6 ماهه دوم و عملکرد واقعی نیمه نخست دیده نمی شود. عملا تیم مدیریتی پیش بینی کرده درآمدهای شرکت در نیمه دوم عینا تکرار خواهد شد. «اخابر» در صورت های مالی نیمه نخست 1405 سود عملیاتی را 600% نسبت به دوره مشابه رشد داده و به سود خالص 3.92 همتی رسیده که نسبت به دوره مشابه، رشد سنگین 9346% را نشان می دهد. درایور اصلی رشد سنگین سود خالص، سود حاصل از فروش دارایی های ثابت بوده که وارد صورت های مالی شده است. البته رقمی معادل 7 هزار میلیارد تومان صرف تحصیل دارایی های ثابت مشهود شده که خب! چنین رویدادی ثبات عملیاتی شرکت را تضمین می کند.
در انتهای شهریور 1405 سرفصل وجوه نقد عملیاتی نیز بهبود قابل ملاحظه ای داشته و به بیش از 8.7 هزار میلیارد تومان رسیده است؛ رشد 167% نسبت به دوره مشابه که مبین توانایی بالای شرکت در تداوم این مسیر سودآوری است.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.