

عملکرد نیمه نخست «شسپا» نشان میدهد که سودسازی این شرکت فراتر از اثرات تورمی، متکی بر توان عملیاتی و رشد ۵۰ درصدی حجم فروش بوده است؛ روندی که با تحقق ۴۵ همت درآمد و ۱۷.۵ همت سود خالص، کارآمدی ساختار تولید و فروش این مجموعه را به نمایش میگذارد.
بورس24 : «نفت سپاهان» در صورت های مالی نیمه نخست 1405 آمار زیر را به بازار سرمایه و سهامداران مخابره کرده است:
رشد 390% سود ناخالص (ثبت رشد تقریبا 4 همتی نسبت به سود ناخالص سال قبل)
پرش 665% سود عملیاتی (پوشش تمام سود عملیاتی سال قبل)،
جامپ 6 برابری سود خالص و کسب 313 تومان سود به ازای هر سهم (پوشش تمام سود خالص سال قبل)
در دنیای سرمایه گذاری و تحلیل شرکتها، برای تشخیص کیفیت سود شرکت و توان تکرار روند سودآوری، یک خط کش بسیار مهم وجود دارد که اتفاقا در شرایط فعلی بسیار کاربردی است:
اینکه یک شرکت صرفا به افزایش نرخ فروش محصولات ناشی از تورم تکیه داده یا همزمان با افزایش نرخ فروش، حجم فروش را نیز توانسته افزایش دهد؟
در گزارشات بسیاری از شرکتهای بورسی، رشد های سه رقمی در سرفصل های درآمد و سودسازی دیده می شود، اما وقتی دقیق تر بررسی کنیم، متوجه می شویم که اکثر شرکتها نتوانسته اند تولید و فروش خود را در این مدت رشد دهند و صرفا به دلیل رشد نرخ فروش محصولات در سایه تورم و جنگ و ... درآمدهای خود را افزایش داده اند و عملا بهره وری عملیاتی در این شرکتها ایجاد نشده است.
در نیمه نخست 1405 «نفت سپاهان» تقریبا 354 هزار تن محصول تولید کرده که نسبت به دوره مشابه رشد 20% را نشان می دهد و نکته قابل ملاحظه اینجاست که تناژ فروش شرکت با رشد 50% به حوالی 396 هزار تن رسیده و عملا بالاترین میزان حجم فروش 6 ماهه در کارنامه عملیاتی شرکت ثبت شده است (یادداشت های توضیحی). توجه فرمایید که این رکورد عملیاتی در شرایط کاملا متفاوتی نسبت به دوره مشابه، محقق شده؛ چرا که محدودیت های صادراتی (محاصره)، پتانسیل فروش محصولات و محدودیت های وارداتی نیز تامین برخی مواد اولیه را تحت تاثیر قرار داده که اثرات آن بر بهای تمام شده محصولات شرکت (رشد 156%) قابل رویت است.
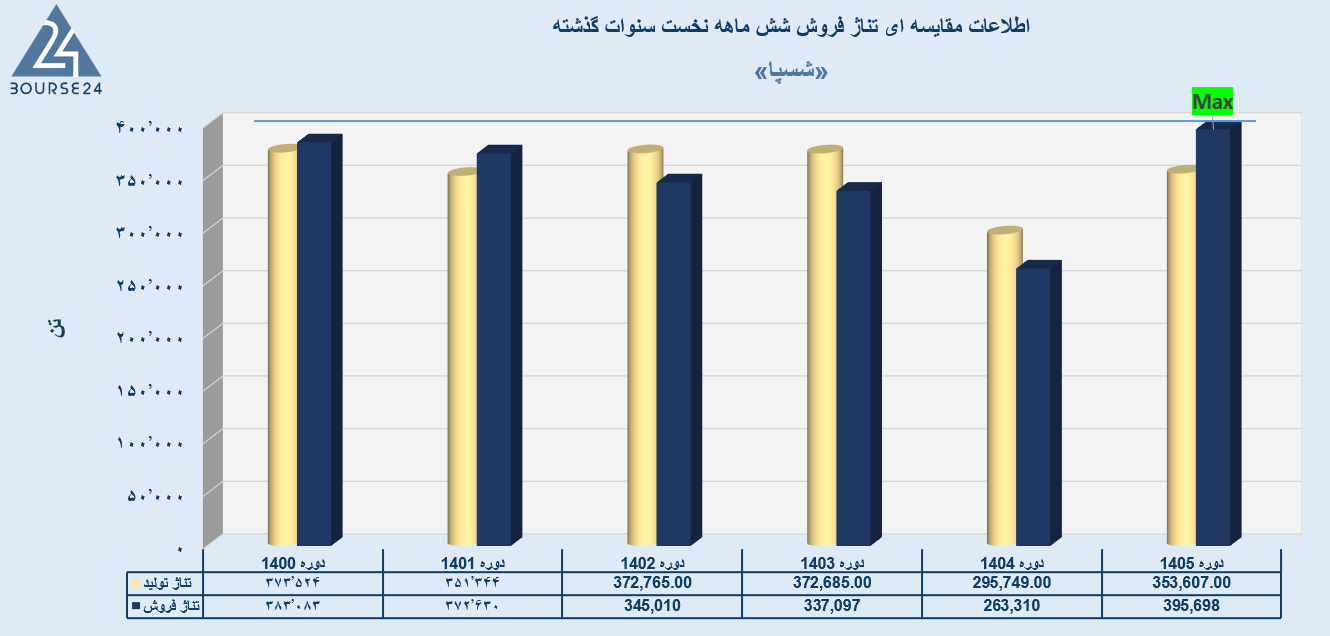
گفتنی است که در این مدت 6 ماهه، ترکیب بازار فروش محصولات «شسپا» به صورت 58% صادراتی و 42% داخلی بوده است. در بخش تناژ فروش صادراتی رشد 32% و در تناژ فروش داخلی نیز رشد 86% را شاهد هستیم. (ثبت رکورد فروش 164.753تن محصول در بازار داخل).
به دنبال بهبود بهره وری عملیاتی و ثبت رکورد فروش محصولات، درآمدهای «شسپا» در نیمه نخست با رشد 3.1 برابری نسبت به دوره مشابه، به حوالی 45 هزار میلیارد تومان رسیده که بالاترین رقم درآمد 6 ماهه در تاریخ عملیات شرکت است. توجه فرمایید که مجموع درآمدهای 12 ماهه 1404 برابر با 38.6 همت بوده و در نیمه نخست، نه تنها این رقم درآمد را تماما کاور کرده، بلکه تقریبا 6.5 همت رشد نسبت به درآمدهای سال قبل ثبت کرده است.
بنابراین با توجه به ثبت رکورد فروش و البته افزایش نرخ جهانی و داخلی فروش محصولات و رشد نرخ تسعیر ارز، جامپ تقریبا 5 برابری سود ناخالص در نیمه نخست از کیفیت بالایی برخوردار بوده است.
در رابطه با دیگر سرفصل سنجش سود یعنی سود عملیاتی «شسپا» باید گفت که:
در سایه افزایش 41% تناژ فروش صادراتی و رشد نرخ های جهانی محصولات، رقم درآمدهای صادراتی «شسپا» رشد سنگین 228% داشته و به تبع آن، ارزآوری شرکت نیز 45% نسبت به دوره مشابه افزایش یافته و به 159 میلیون دلار رسیده است.
در اینجا اثر رشد نرخ تسعیر ارز بر این درآمدها را می توان در سرفصل سایر درآمدهای عملیاتی مشاهده کرد. در نیمه نخست 1405 بالغ بر 6.4 همت سود تسعیر ارز شناسایی شده که نسبت به دوره مشابه و رقم 594 میلیارد تومان، تقریبا 11 برابر شده است. ضروری است اشاره شود که پرونده مطالبات «شسپا» (52.6 میلیون دلار) از شرکت ملی نفت نیز در دوره مدیریت جدید بسته شده و اثرات تسعیر ارز این مطالبات نیز وارد سرفصل سایر درآمدهای عملیاتی شده و تا کنون دو قسط (مجموعا 8 میلیون دلار) از این مطالبات دریافت شده است.
توجه فرمایید که در دوره 6 ماهه 1405 سرفصل هزینه های عمومی اداری در «شسپا» 93% نسبت به دوره مشابه رشد داشته که تقریبا همپای تورم محسوب می شود و البته، این رشد هزینه های اداری تشکیلاتی عمدتا به دلیل افزایش حجم صادرات و هزینه گمرگی در این غول روغنی بوده است.
سود قبل از مالیات «شسپا» در سطح 22.3 هزار میلیارد تومان گزارش شده که نسبت به دوره مشابه 573% رشد را نشان می دهد. دلیل اصلی رشد EBT نسبت به سود عملیاتی، مدیریت اثربخش نقدینگی و سرمایه گذاری منابع مازاد در دسترس شرکت بوده؛ چرا که 1.7 همت سود از محل سرمایه گذاری بلندمدت در سهام تامین کننده اصلی یعنی «شپنا» و تقریبا 500 میلیارد تومان سود نیز از محل سرمایه گذاری در صندوق های سرمایه گذاری کسب شده است.
«شسپا» تا به اینجای کار 17.5 همت سود خالص کسب کرده و در یک سناریو محتمل، اگر فرض کنیم در نیمه دوم سال نیز شرکت 17 الی 20 همت سود خالص کسب کند، رقم سود سالانه حوالی 35 الی 38 همت خواهد بود. بنابراین با احتساب مارکت کپ فعلی یعنی 177 همت، پی بر ای فوروارد سهم برای دوره جاری در کانال 4 قرار می گیرد و اگر نرخ رشد سود را همپای تورم در نظر بگیریم، برای دوره 1406 می توان سود خالص شرکت را حوالی 70 همت برآورد کرد. بر همین اساس، پی بر ای فوروارد خریداران بلندمدت «شسپا» در این قیمت ها در کانال 2 قرار دارد (P/E Forward = 2.5)

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.