

گزارش ۹ ماهه «فصبا» مهر تأییدی بر جهش بنیادین این شرکت است؛ کسب ۵۴ درصد از درآمدهای کل دوره در تابستان، رشد ۵.۶ برابری سود ناخالص فصلی و ثبت حاشیه سود عملیاتی ۱۹ درصدی نشان میدهد موتور سودآوری توسعه آهن و فولاد گلگهر با حداکثر شتاب در حال حرکت است.
بورس24 : صورت های مالی 9 ماهه «فصبا» تفاوت های قابل ملاحظه ای با دو صورت مالی اخیر یعنی 6 ماهه و 3 ماهه دارد. در این مقاله قصد داریم عملکرد شرکت در تابستان 1405 را زیرذره بین ببریم.
«فصبا» در اسکیل 9 ماهه مجموعا 24 همت درآمد کسب کرده که از این رقم، 54% در تابستان تحقق یافته است! یعنی از مجموع 24 همت درآمد 9 ماهه، 12.8 همت در سه ماهه تابستان کسب شده که این رقم در قیاس با فصل بهار، 163% افزایش یافته است. گفتنی است که درآمدهای شرکت در تابستان 1405 نسبت به تابستان 1404 نیز جهش 175% را نشان می دهد.
سبقت از درآمدهای سال قبل
نکته قابل ملاحظه آن است که در دوره 12 ماهه 1404 مجموع درآمدهای شرکت در سطح 18.6 همت گزارش شده بود و اکنون در اسکیل 9 ماهه 1405 شرکت توانسته به 24 همت درآمد برسد و عملا نه تنها کل درآمدهای سال قبل کاور شده، بلکه تقریبا رقم درآمدهای 9 ماهه تقریبا 5.4 همت از درآمدهای سالانه سبقت گرفته است.
سود ناخالص 4 برابر شده، حاشیه سود ناخالص 2 برابر
در اسکیل 9 ماهه 1405 سود ناخالص مجموعه نسبت به دوره مشابه تقریبا 4 برابر شده است! از 1.19 به 4.57 هزار میلیارد تومان؛ رشد 284% که البته توجه فرمایید بخش اعظم این سود ناخالص، 62% معادل 2.81 همت در تابستان محقق شده است. سود ناخالص «فصبا» در تابستان 1405 نسبت به تابستان 1404 عملا 5.6 برابر شده است؛ از 502 میلیارد به 2.81 همت. همچنین در نظر داشته باشید که کل سود ناخالص شرکت در دو فصل ابتدایی سال 1405 یعنی زمستان و بهار برابر با 1.75 همت بوده و بر همین اساس، سود تابستان از مجموع دو فصل قبلی نیز بالاتر بوده است.
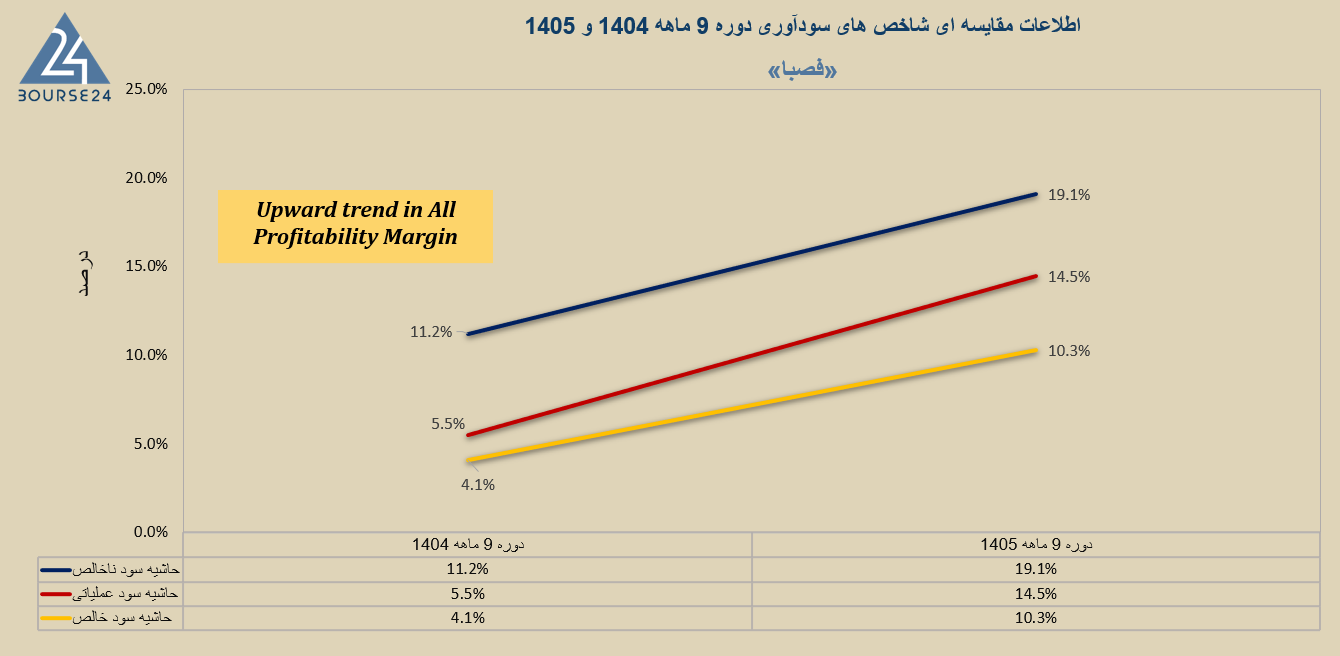
لازم به ذکر است که یکی از مهمترین شاخص های سنجش سودآوری یعنی حاشیه سود ناخالص در یک سال اخیر 2 برابر شده است! بدین صورت که مارجین ناخالص شرکت در تابستان 1404 برابر با 11% بوده و اکنون در تابستان 1405 به 22% رسیده است.
رشد 313% سود عملیاتی تابستان نسبت به سود دوره 9 ماهه 1404
نسبت هزینه های عمومی اداری به درآمدها ( SG&A to revenue) در دو فصل ابتدایی دوره جاری به ترتیب 7% و 9% بوده و اکنون در تابستان این نسبت به 3% رسیده که کمترین میزان در یک سال اخیر است. ثمره چنین رویدادی، کنترل اثربخش هزینه های اداری تشکیلاتی، کسب 2.4 همت سود عملیاتی در تابستان بوده است. توجه فرمایید که سود عملیاتی تابستان 1405 نسبت به تابستان 1404 پرش 470% را نشان می دهد و نکته قابل ملاحظه اینجاست که کل سود عملیاتی دوره 9 ماهه 1404 برابر با 581 میلیارد تومان بوده و اکنون تنها در یک فصل از 1405 «فصبا» به 2.4 همت سود عملیاتی رسیده؛ عملا سود یک فصل، 313% رشد نسبت به کل دوره 9 ماهه 1404 را نشان میدهد. شایان ذکر است که کل سود عملیاتی دوره 12 ماهه 1404 نیز 771 میلیارد تومان بوده که معادل 32% از سود محقق شده در تابستان است!
بالاترین حاشیه سود عملیاتی و بهبود 171% حاشیه سود خالص
یکی از مهمترین نکات عملکرد تابستان «فصبا» آن است که حاشیه سود عملیاتی به 19% رسیده؛ بالاترین حاشیه سود در یک سال اخیر که نسبت به تابستان 1404 بهبود 108% را نشان می دهد. البته در حاشیه سود خالص شرکت نیز جامپ قابل ملاحظه ای دیده می شود؛ از 6% در تابستان 1404 به 17% در تابستان 1405؛ بهبود 171%.
عملکرد 9 ماهه «فصبا» به سود خالص 2.47 همتی ختم شده که نسبت به دوره مشابه 478% رشد داشته است؛ از 428 میلیارد تومان به 2.47 همت. البته کل سود خالص دوره 1404 نیز 661 میلیارد تومان بوده و تماما کاور شده است.
ترکیب رشد نرخ و تناژ فروش
برخلاف بسیاری از شرکتها که این روزها صرفا با تکیه بر رشد نرخ فروش، جامپ های سه رقمی گزارش میکنند، تناژ فروش محصول اصلی «فصبا» یعنی بریکت آهن اسفنجی در دوره 9 ماهه 1405 با وجود شرایط جنگی نسبت به دوره مشابه نه تنها افت نداشته، بلکه 23% رشد داشته و از 641 به 789 هزار تن رسیده است. میانگین نرخ فروش این محصول در این مدت 9 ماهه نسبت به دوره مشابه در بازار های داخلی و صادراتی به ترتیب 85% و 91% افزایش داشته است.
در نظر داشته باشید که متوسط نرخ فروش 9 ماهه 1405 در بازار های داخلی و صادراتی به ترتیب 29.9 و 31.4 میلیون تومان بوده و البته در مهر ماه همین نرخ ها به ترتیب به 38.5 و 41.2 میلیون تومان رسیده است. در بودجه برآوردی، نرخ های فروش داخلی و صادراتی به ترتیب 43.6 و 46.5 میلیون تومان برآورد شده است. در بودجه، برای 3 ماه پایانی 16.5 همت درآمد تارگت شده که در مهر ماه 4.8 همت از این رقم، کاور شده است.
برآورد پی بر ای فوروارد کانال 2
بازار این روزها «فصبا» را با مارکت کپ 23.8 همت معامله می کند. در صورت تکرار عملکرد تابستان و حاشیه سود خالص 17%، با فرض پوشش بودجه 16.5 همتی، برای پاییز میتوان سود خالص 2.8 همتی را انتظار داشت که با احتساب سود خالص 9 ماهه 2.47 همتی، سود سالانه حوالی 5.3 الی 5.5 همت برآورد می شود. در یک سناریو محتمل، اگر سود همپای تورم رشد کند، برای دوره 1406 کف سود «فصبا» حوالی 11 همت خواهد بود و این یعنی پی بر ای فوروارد خریداران این روزهای سهم در کانال 2 قرار دارد. (منظور خریدارانی است که سهم را با دید 15 ماهه به سبد اضافه می کنند.)

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.