

هر سه شاخص سودآوری یعنی سود ناخالص، سود عملیاتی و سود خالص مجموعه در نیمه نخست ۱۴۰۵ نسبت به همین اعداد در سال مالی قبل، سبقت گرفتهاند. همچنین هر سه شاخص در تابستان نسبت به بهار، تقریباً ۲ برابر شدهاند. محاسبات از سود ۱۰ همتی در نیمه دوم و ۱۸ همتی در سال مالی جاری حکایت دارد و اگر دیدگاه بلندمدتی (۱۸ ماهه) دارید، این روزها «شرانل» با پیبرای فوروارد کانال ۲ یکی از گزینههای بنیادی در دسترس است.
بورس24 : «نفت ایرانول» یکی از پلیرهای اصلی حوزه روانکار در کشور بوده و این روزها در بورس تهران با مارکت کپ 88 هزار میلیارد تومانی معامله می شود (روز چهارشنبه 13 آبان 1405). از منظر سهامداری، 48.6% از سهام «شرانل» در مالکیت «تاپیکو» و تقریبا 37% نیز در مالکیت صندوق بازنشستگی کشوری یا همان «وصندوق» است.
مقایسه عملکرد «شرانل» در تابستان 1405 با بهار 1405 نکات قابل ملاحظه ای برای سهامداران و البته سرمایه گذاران بالقوه دارد.
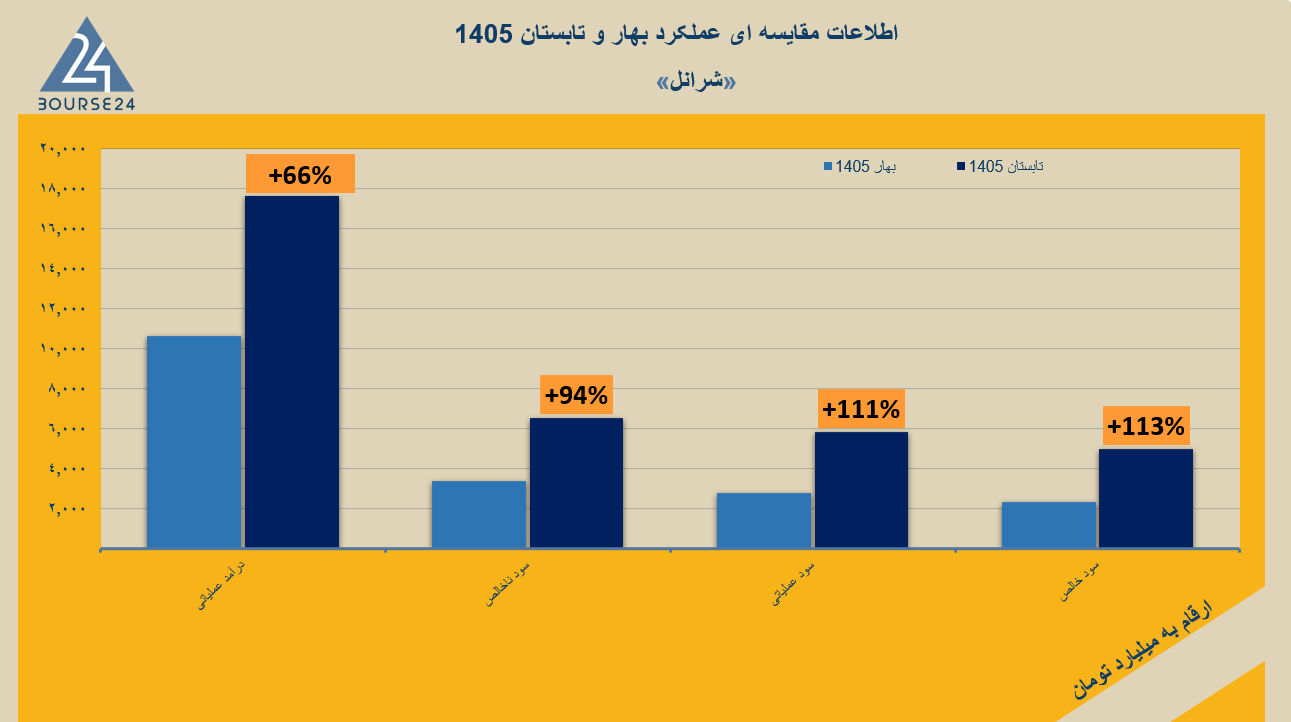
رشد 66% درآمدها در یک فصل
نخست آنکه رقم درآمدها در تابستان رشد 66% را نسبت به بهار نشان می دهد؛ بدین صورت که مجموع رقم درآمدها در تابستان به 17.6 همت رسیده و این رقم در بهار برابر با 10.6 همت بوده و عملا 6 همت رشد درآمدی تحقق یافته است. متوسط رقم درآمد ماهانه در فصل بهار برابر با 3.5 همت بوده و در تابستان این پارامتر بنیادی به 5.87 همت رسیده است. البته شرکت در مهر ماه رکورد زده و تقریبا 7.3 هزار میلیارد تومان درآمد کسب کرده است.
سود ناخالص 95% بالا رفت
رشد 66% درآمدهای عملیاتی در شرایطی تحقق یافته که سرفصل بهای تمام شده یا همان COGS در تابستان نسبت به بهار، 53% افزایش داشته و ثمره این رویداد، رشد بیشتر درآمدها نسبت به بهای تمام شده، پرش 95% سود ناخالص بوده است! بدین صورت که در تابستان سود ناخالص مجموعه در سطح 6.5 همت گزارش شده که تقریبا 2 برابر سود ناخالص فصل بهار (3.3 همت) می باشد. شایان ذکر است که حاشیه سود ناخالص «شرانل» در تابستان 37% محاسبه شده که نسبت به فصل بهار، بهبود 17% را نشان می دهد؛ از 32% به 37%.
سهم هزینه های عمومی اداری از درآمدها کمتر شد
هزینه های عمومی اداری در تابستان نسبت به بهار، به خوبی کنترل شده؛ چرا که با وجود نوسانات شدید ارزی و موج تورمی تابستان، هزینه های اداری تشکیلاتی تنها 38% رشد را نسبت به بهار نشان می دهند. در فصل بهار، نسبت هزینه های عمومی اداری به درآمدها (SG&A to Revenue) معادل 5.5% بوده و در تابستان این نسبت به 4.5% رسیده است.
تمام سود عملیاتی سال قبل، کاور شد
ماحصل عملیاتی «شرانل» در تابستان، کسب بیش از 5.82 هزار میلیارد تومان سود عملیاتی بوده که در قیاس با فصل بهار، جامپ 111% را نشان می دهد. نکته حائز اهمیت آن است که سود عملیاتی تجمیعی 6 ماهه 1405 به بیش از 8.57 همت رسیده و در سال مالی قبل، سود عملیاتی شرکت 7.88 همت گزارش شده بود و بر همین اساس، در نیمه نخست 1405 شاهد سبقت سود عملیاتی 6 ماهه از سود عملیاتی سالانه 1404 هستیم. در سود ناخالص نیز این پوینت مثبت بنیادی دیده می شود (سبقت سود ناخالص 6 ماهه 1405 از سود ناخالص سالانه 1404). از آنجایی که سرفصل خالص وجوه نقد عملیاتی در تابستان نسبت به بهار تقریبا 2 برابر شده و از 1.5 به 2.9 هزار میلیارد تومان رسیده و سرمایه در گردش نیز در انتهای شهریور ماه در سطح مثبت 8 همت محاسبه شده، کیفیت سود «شرانل» در سطح مطلوبی ارزیابی می شود و بر همین اساس، پتانسیل تکرار این روند سودآوری در شرکت بالا خواهد بود.
سود خالص تابستان، 2 برابر بهار
گفتنی است سودسازی «شرانل» در تابستان بیش از 2 برابر بهار بوده؛ بدین صورت که سود خالص از 2.32 همت در بهار به 4.95 همت در تابستان رسیده و عملا 113% رشد داشته است. همانند سود ناخالص و سود عملیاتی، سود خالص 6 ماهه از سود خالص سال قبل سبقت گرفته؛ بدین صورت که سود خالص سال مالی قبل معادل 6.36 همت بوده و اکنون در نیمه نخست 1405 این سرفصل به بیش از 7.27 همت رسیده است. توجه فرمایید که حاشیه سود خالص «شرانل» در تابستان نسبت به بهار، بهبود 28% داشته و از 22% به 28% رسیده است.
برآورد پی بر ای فوروارد کانال 2
در بودجه عملیاتی نیمه دوم 1405 رقم درآمدها در سطح 40 همت برآورد شده و با فرض ثبات حاشیه سود 26% نیمه نخست در 6 ماهه دوم، سود خالص نیمه دوم 1405 در سطح 10.3 همت برآورد می شود و با احتساب سود خالص نیمه نخست، مجموع سود سالانه «شرانل» حوالی 17.5 الی 18 همت پیش بینی می شود. در یک سناریو محتمل، اگر نرخ رشد سود را همپای تورم فرض کنیم، یعنی در دوره 1406 سود خالص 90% الی 100% نسبت به دوره 1405 رشد کند، سود خالص 1406 حوالی 36 همت خواهد بود و این یعنی پی بر ای فوروارد کانال 2 برای خریدارانی که به دید 18 ماهه در این روزها سهم را به سبدشان اضافه می کنند.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.