

پتروشیمی نوری با افت ۲۲ درصدی از سقف تاریخی و مارکتکپ ۳۸۰ همتی، این روزها در جذب نقدینگی فعالان بازار ناکام مانده است؛ وضعیتی که بیش از هر چیز ریشه در سقوط ۶۰ درصدی تناژ فروش زیر سایه تنشهای منطقهای، عقبماندگی رشد سودآوری از نرخ تورم و نگرانیها از مصوبه جدید نرخ خوراک میعانات گازی دارد؛ هرچند بازار هنوز ظرفیتهای آتی «هنگام» و محصول جدید «گازوئیل یورو ۶» را در قیمتها بازتاب نداده است.
بورس24 : این روزها سهام «پتروشیمی نوری» در بورس تهران با مارکت کپ 380 همتی معامله می شود که نسبت به سقف تاریخی سهم، تقریبا 22% افت را نشان می دهد. فرآیند «نوری» بدین صورت است که بنزین پیرولیز و میعانات گازی دریافت می کند و محصولاتی نظیر پارازایلین، آرتوزایلین، برش سنگین، مخلوط رافینیت، برش سبک، بنزن، آروماتیک سنگین و گاز مایع تولید می کند. در ادامه نکاتی از صورت های مالی 6 ماهه و عملکرد مهر ماه شرکت استخراج شده است.
افت 60% تناژ فروش در سایه جنگ
برخلاف بسیاری از شرکتهای بورسی و البته شرکتهای گروه، در پتروشیمی نوری خبری از رشد های سه رقمی در سرفصل های درآمدی و سودآوری نیست! «نوری» در عملکرد نیمه نخست 1405 بالغ بر 136 هزار میلیارد تومان درآمد کسب کرده که در قیاس با دوره مشابه، رشد 22% را نشان می دهد. در این مدت مجموع تناژ فروش محصولات تقریبا 1.03 میلیون تن بوده که در قیاس با دوره مشابه، افت 60% را نشان می دهد. به عبارت دیگر، در دوره مقایسه ای، تناژ فروش شرکت در سطح 2.57 میلیون تن گزارش شده بود و اکنون در 6 ماهه 1405 به 1.03 میلیون تن رسیده است.
تناژ فروش 6 ماهه 1404 کاور نمی شود
البته در بودجه نیمه دوم، برآورد شده مجموعا 1.5 میلیون تن محصول در بازار های هدف داخلی و صادراتی فروخته خواهد شد و این یعنی در صورت پوشش کامل این بودجه، مقدار فروش 12 ماهه 1405 معادل فروش نیمه نخست 1404 خواهد بود!! بدین صورت که اگر این بودجه تماما کاور شود، تناژ فروش به 2.54 میلیون تن خواهد رسید که باز هم نسبت به تناژ فروش 2.57 میلیون تنی نیمه نخست 1404 کمتر خواهد بود.
تکیه بر تورم و رشد نرخ های فروش
افت سنگین تناژ فروش در نیمه نخست 1405 نسبت به 6 ماهه 1404 مبین آن است که همین میزان رشد اندک درآمدها (22% در یک سال اخیر)، صرفا در سایه افزایش نرخ فروش محصولات و تورم محیط اقتصادی تحقق یافته است. در شرایط فعلی، اولویت اصلی سرمایه گذاران بنیادی آن دسته از شرکتهایی خواهد بود که علاوه بر رشد نرخ فروش، اهرم افزایش حجم فروش را نیز به کار گرفته اند و در نیمه نخست 1405 تمام درآمدهای سال قبل را کاور کرده اند! «نوری» در نیمه نخست با کسب 136 همت درآمد، تقریبا 54% از کل درآمدهای سال قبل را پوشش داده است و این در شرایطی است که در تعداد زیادی از شرکتها شاهد سبقت درآمدهای نیمه نخست از 12 ماهه 1404 هستیم؛ موضوعی که سیگنال عقب ماندگی درآمدی «نوری» از تورم را نشان می دهد.
عملکرد شرکت در مهر ماه به شرح زیر بوده: رشد 175% نسبت به مهر 1404 و افزایش 37% درآمدهای تجمیعی. 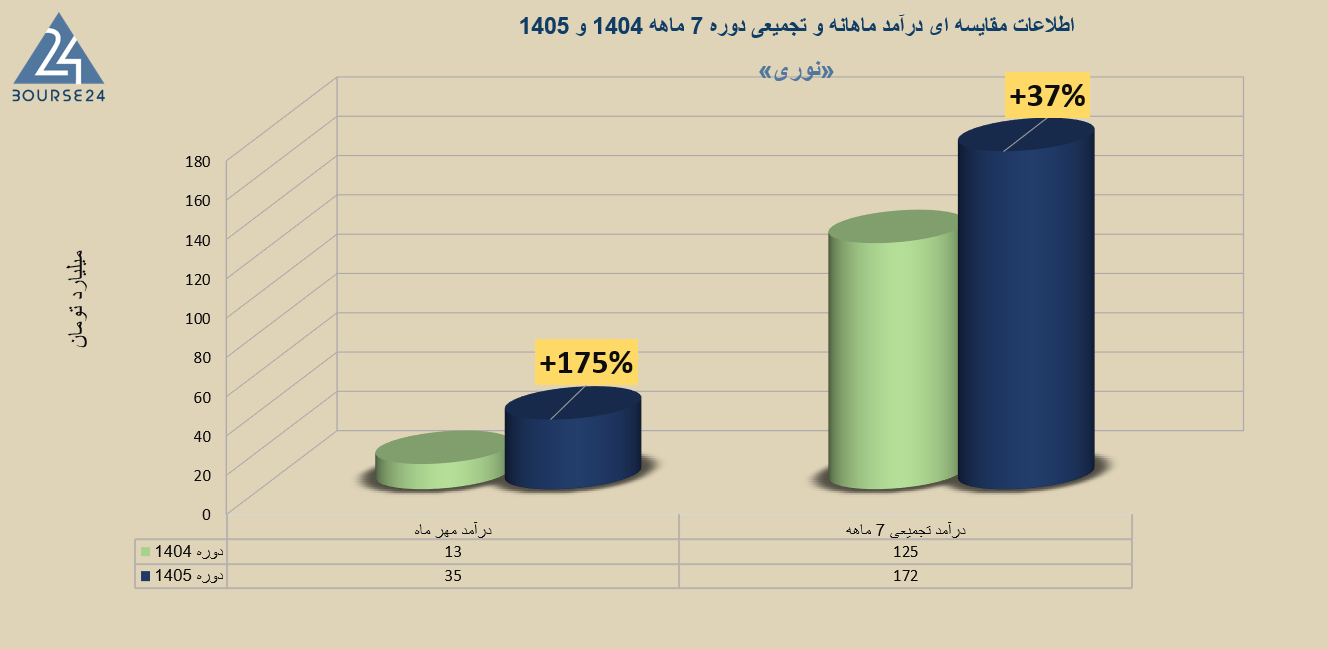 عقب ماندگی سرفصل های سودآوری از تورم
در این روزها، نگاه فعالین بازار سرمایه بیشتر به سمت شرکتهایی است که از منظر سودآوری از تورم سبقت گرفته اند. اگر نرخ تورم یک سال اخیرا را حداقل 80% الی 90% فرض کنیم، با وجود مدیریت مطلوب هزینه ها، هیچ یک از سه سرفصل سودآوری در «نوری» یعنی سود ناخالص، سود عملیاتی و سود خالص نتوانسته اند رشد های بیشتر از تورم به بازار مخابره کنند.
افت حاشیه سود ناخالص محصول اصلی
در اسکیل 7 ماهه 1405 عمده درآمد «نوری» از محل فروش محصول مخلوط رافینیت حاصل شده؛ 115 همتی از 139 همت فروش داخلی؛ تقریبا 83% از فروش داخلی، از محل فروش این محصول حاصل شده است. حاشیه سودناخالص این محصول در نیمه نخست 1405 در سطح 28% محاسبه شده که در قیاس با دوره 12 ماهه 1404 و مارجین 37%، افت 26% را ثبت کرده است. در بودجه نیمه دوم نیز بخش عمده رقم درآمدها از محل فروش این محصول پیش بینی شده است؛ 63% از کل درآمدهای داخلی در نیمه دوم.
نرخ فروش این محصول در مهر ماه به بیش از 200 میلیون تومان در هر تن رسیده که نسبت به متوسط نرخ فروش 6 ماهه نخست یعنی 149 میلیون تومان در هر تن، رشد 34% را نشان می دهد. گفتنی است که نرخ فروش مهر ماه نسبت به نرخ فروش بودجه شده (182 میلیون تومان در هر تن) بالاتر بوده و در اسکیل 7 ماهه، تناژ فروش این محصول نسبت به دوره مشابه، افت 14% را نشان می دهد؛ از 844 هزار تن به 727 هزار تن رسیده است.
«نوری» دو خبر مهم دارد؛ اخیرا پتروشیمی هنگام به بهره برداری رسیده و عملا یک مجرای درآمدی و سودسازی جدید برای «نوری» ایجاد شده است. تولید محصول انحصاری گازوییل یورو 6 نیز دیگر درایور صف های خرید سهم در شهریور ماه بود که فعلا تولید و فروش این محصول وارد گزارشات ماهانه نشده است. صف های فروش پی در پی اخیر سهم در بازار سرمایه به دلیل تاثیر پذیری نامساعد از مصوبه جدید خوراک بوده؛ چرا که بخشی از خوراک دریافتی «نوری»، به صورت میعانات گازی از پارس جنوبی است. البته در مهر ماه رقم درآمدها در سطح 35.4 همت گزارش شده که نسبت به متوسط درآمد 6 ماهه نخست یعنی 22.7 همت، رشد قابل ملاحظه ای را نشان می دهد.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.