

شرکت «مهندسی توسعه آب آسیا» (آب) در عملکرد نیمه نخست ۱۴۰۵ با ثبت ۹.۱۶ همت درآمد عملیاتی و حدود ۳ همت سود خالص، جهش ۱۸۶ درصدی سود را به نمایش گذاشت و کل سود خالص دوره ۱۲ ماهه ۱۴۰۴ را بهطور کامل پوشش داد؛ رکوردی بیسابقه که چشمانداز سودسازی این شرکت در نیمه دوم سال را به شدت تقویت کرده است.
بورس24 : شرکت «مهندسی توسعه آب آسیا» در عملکرد نیمه نخست 1405 از محل 9.16 هزار میلیارد تومان درآمد عملیاتی، تقریبا 3 هزار میلیارد تومان سود خالص ساخته و علاوه بر مخابره رشد 186% سود خالص، تمام سود خالص ساخته شده در دوره 12 ماهه 1404 را کاور کرده است. سود خالص سال قبل برابر با 3.01 همت بوده و عملا سودآوری «آب» در نیمه دوم 1405 به عنوان رشد سودسازی نسبت به دوره قبل محسوب خواهد شد.
مهمترین نکات آنالیز بنیادی «آب» در تابستان و نیمه نخست 1405 به شرح زیر ارائه شده است:
نخست مقایسه پارامتر های تابستان 1405 و تابستان 1404 در جدول زیر ارائه شده است: جهش 800% سود خالص از 200 میلیارد در تابستان 1404 به 1.8 همت در تابستان 1405. (بالاترین رقم سودسازی در یک فصل)
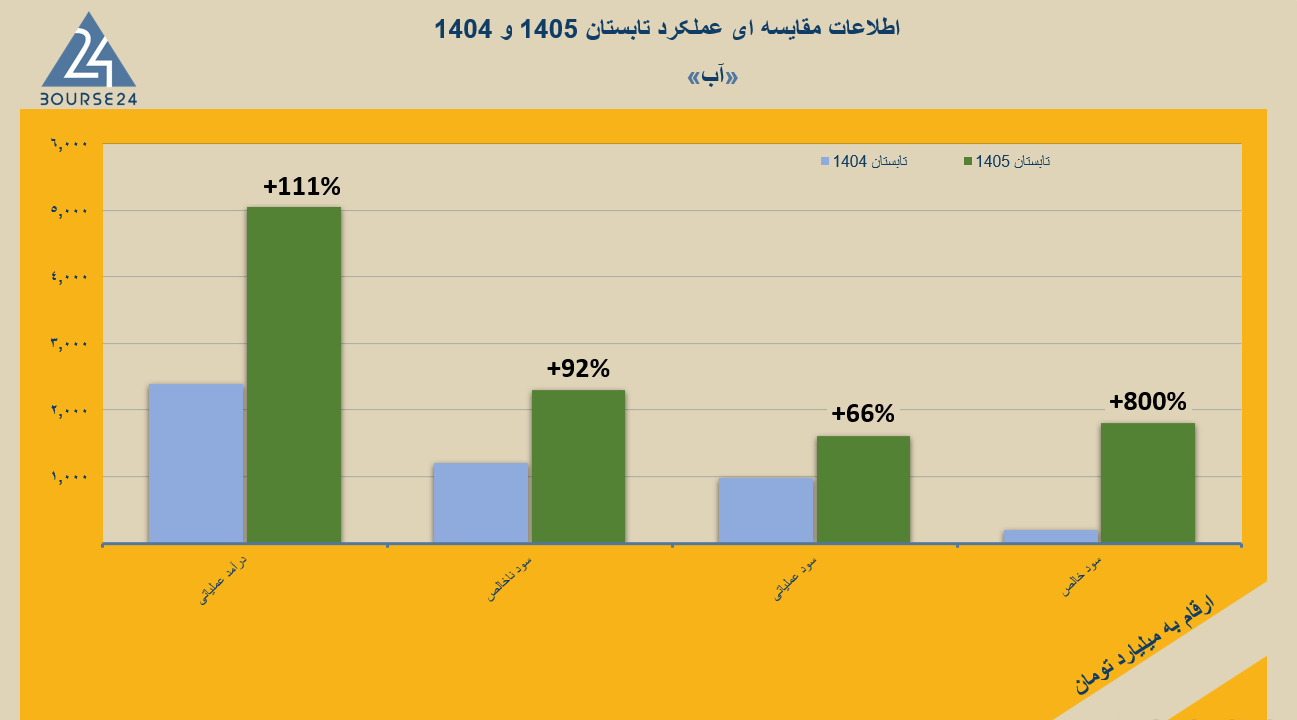
- مجموع رقم درآمدها در تابستان به بیش از 5 هزار میلیارد تومان رسیده که در قیاس با دوره مشابه، رشد 111% را نشان می دهد؛ از 2.39 به 5.04 همت. همچنین رقم درآمدها در تابستان نسبت به بهار نیز رشد 931 میلیاردی را ثبت کرده؛ از 4.11 به 5.04 همت.
- در نیمه نخست 1405 ارزش تجمیعی درآمدهای «آب» به بیش از 9.16 همت رسیده که معادل 78%از کل درآمدهای دوره قبل است. متوسط رقم درآمد ماهانه در «آب» برابر با 1.52 همت محاسبه شده که نسبت به دوره مشابه رشد 118% را نشان می دهد؛ از 701 میلیارد به 1.52 همت متوسط درآمد ماهانه. البته در مهر ماه رقم درآمد ماهانه به بیش از 1.7 همت رسیده است.
- نسبت های سودآوری «آب» در اسکیل 6 ماهه 1405 نسبت به دوره مشابه بهبود یافته است؛ به جدول زیر دقت فرمایید: حاشیه سود خالص شرکت از 25% در دوره مشابه به 33% افزایش یافته است! به عبارت بهتر، در نیمه نخست 1405 از محل 100 میلیارد تومان درآمد عملیاتی، 33 میلیارد تومان وارد حساب سود خالص شده، حال آنکه این رقم در دوره مشابه برابر با 25 میلیارد تومان بوده است. (مارجین خالص، 33% بهبود یافته است). همچنین حاشیه سود های ناخالص و عملیاتی شرکت نیز به ترتیب بهبود 8% و 7% را نشان می دهند.
Bourse24.ir | |||
آنالیز حاشیه سود «آب» در نیمه نخست 1405 | |||
نیمه نخست 1404 | نیمه نخست 1405 | بهبود حاشیه سود | |
حاشیه سود ناخالص | 44% | 47% | 8% |
حاشیه سود عملیاتی | 41% | 44% | 7% |
حاشیه سود خالص | 25% | 33% | 31% |
- در نیمه نخست 1405 سود قبل از مالیات یا همان EBT در سطح 3.1 هزار میلیارد تومان گزارش شده است. این رقم در دوره مشابه برابر با 1.1 همت بوده و عملا می توان گفت در یک سال اخیر، این سرفصل تقریبا 3 برابر شده است. همچنین در تابستان 1405 نیز سرفصل سود قبل از مالیات در سطح 1.91 همت گزارش شده که نسبت به تابستان 1404 و رقم 276 میلیارد تومان، جامپ 594% را نشان می دهد.
- از منظر حجم تولید و فروش در نیمه نخست 1405 بالغ بر 65 میلیون مترمکعب محصول تولید و فروخته شده که تقریبا هم سطح دوره مشابه است. در بودجه عملیاتی نیمه دوم 1405 برآورد شده حجم تولید و فروش کل به حوالی 71 میلیون مترمکعب برسد. توجه فرمایید که در کل دوره 12 ماهه 1404 رقم درآمدها برابر با 11.7 همت بوده و اکنون در بودجه نیمه دوم 1405 درآمدها در سطح 11.1 همت تارگت شده است! عملا بودجه نیمه دوم معادل درآمدهای سال قبل برآورد شده است.
- نرخ فروش محصول اصلی یعنی "آب تولیدی نمک زدایی شده دریا جهت مصارف صنعتی و معدنی" در 6 ماهه نخست 1405 برابر با 200 هزار تومان در هر مترمکعب بوده و در 6 ماهه دوم پیش بینی شده این نرخ به حوالی 237 هزار تومان برسد. البته در گزارش مهر ماه نرخ فروش به 230 هزار تومان رسیده است.
- در صورت پوشش بودجه، ارزش درآمدهای سالانه «آب» به حوالی 20 همت خواهد رسید. سال گذشته رقم درآمدها معادل 11.7 بوده و این یعنی تیم مدیریتی پیش بینی کرده رقم درآمدها نسبت به دوره قبل 73% رشد خواهد داشت. البته با توجه به تورم محیط اقتصادی، احتمال تعدیل مثبت این بودجه بالا خواهد بود.

نظرات :
شما می توانید اولین نفری باشید که برای این مطلب نظر می دهید.